


固定資産税が年80万円かかる家と聞くと、都心の大きな家を思い浮かべる人が多いかもしれません。固定資産税は土地と家屋の評価額をもとに計算し、住宅用地には税負担を軽くする特例措置があるため、同じ評価額でも土地と家屋では税額が大きく違います。
富裕層や法人のお客さまの資産運用のご相談を受けていた経験からお伝えすると、固定資産税は、評価額だけでなく「課税標準額」がどう決まるかで、早めに確かめておきたいテーマです。ここでは、固定資産税の計算の流れを、総務省と東京都主税局の説明にそって整理します。
そのうえで、3年に1度の評価替えが令和9年度に行われる前に、税額がどのように決まるのかを確かめます。
「評価額1000万円あたり」の単位で、土地(住宅用地)と家屋の年税額を試算しました。あわせて、固定資産税だけで年80万円になる評価額の目安と、築年数や新築住宅の減額による違いも見ていきます。
※敷地の広さの約261㎡は、総務省統計局「令和5年住宅・土地統計調査」の、一戸建・長屋建の持ち家の1住宅当たり敷地面積(全国・261.31㎡)です。
1. 固定資産税はどう決まる?評価額1000万円あたり、家屋なら年約14万円、200㎡までの住宅用地なら年約2.3万円
総務省「固定資産税の概要」によると、固定資産税は1月1日時点の土地・家屋などの所有者にかかる市町村税で、課税標準は価格(適正な時価)、標準税率は1.4%です。東京23区内は東京都が課税します。
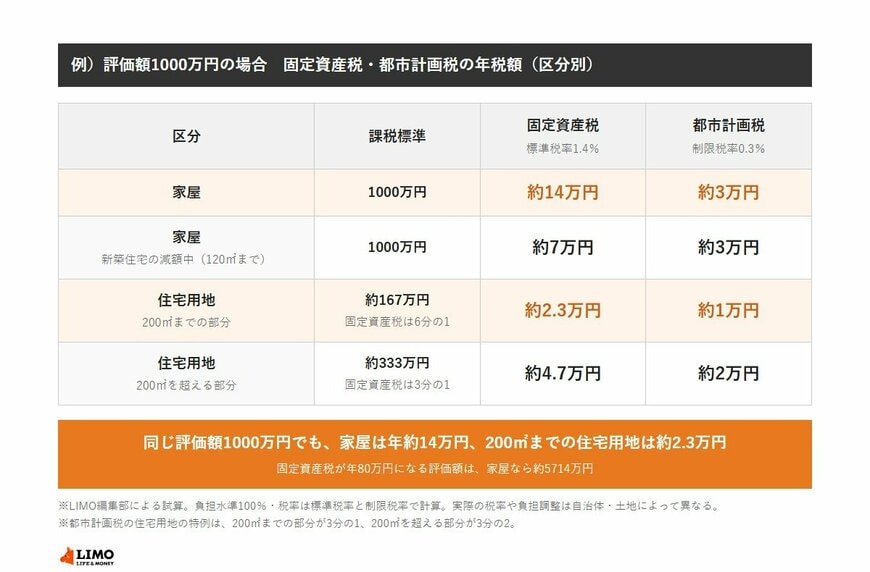
家屋は、固定資産課税台帳に登録された価格(評価額)がそのまま課税標準額になります。土地は、評価額に住宅用地の特例措置や負担調整措置を当てはめた額が課税標準額です。評価額1000万円あたりの年税額を試算すると、次のとおりです。
- 【家屋】固定資産税 約14万円、都市計画税 約3万円
- 【住宅用地のうち200㎡までの部分(小規模住宅用地)】固定資産税 約2.3万円、都市計画税 約1万円
- 【住宅用地のうち200㎡を超える部分(一般住宅用地)】固定資産税 約4.7万円、都市計画税 約2万円
同じ評価額1000万円でも、家屋の固定資産税は200㎡までの住宅用地の6倍です。都市計画税は、原則として市街化区域内の土地・家屋にかかる税で、税率は市町村が条例で決め、上限(制限税率)は0.3%です(総務省「都市計画税」)。市街化区域の外にある土地・家屋には、原則としてかかりません。
※試算の前提:土地は負担調整措置が終わり、課税標準額が特例措置を当てはめた額(本則課税標準額)に達しているものとしました。固定資産税は標準税率1.4%、都市計画税は上限の0.3%で計算し、減額や減免は含めていません。
2. 固定資産税の住宅用地の特例措置とは?200㎡までは評価額の6分の1、平均的な広さの敷地なら評価額1000万円あたり年約2.9万円
東京都主税局「固定資産税・都市計画税(土地・家屋)」によると、住宅用地は、1月1日時点で住宅の敷地になっている土地です。専用住宅なら、家屋の床面積の10倍までの土地が対象で、住宅と一体の庭や自家用の駐車場も含まれます。
- 【小規模住宅用地(住宅1戸につき200㎡までの部分)】固定資産税は評価額の6分の1、都市計画税は3分の1
- 【一般住宅用地(200㎡を超える部分)】固定資産税は評価額の3分の1、都市計画税は3分の2
敷地が200㎡を超えると、超えた部分は3分の1になるため、敷地が広いほど評価額1000万円あたりの固定資産税は高くなります。1㎡あたりの評価額が同じとして、敷地の広さ別に試算すると次のとおりです。
- 【敷地200㎡】評価額1000万円あたり年約2.3万円
- 【敷地約261㎡(一戸建・長屋建の持ち家の平均)】評価額1000万円あたり年約2.9万円
- 【敷地約409㎡(1950年以前に取得した敷地の平均)】評価額1000万円あたり年約3.5万円
※試算の前提:敷地面積は総務省統計局「令和5年住宅・土地統計調査」の一戸建・長屋建の持ち家の1住宅当たり敷地面積(全国)で、敷地全体が住宅用地とします。そのほかの前提は前章と同じです。


