

3. 相続した株の相続税の評価額は、亡くなった日で変わる?同じ時価約2620万円でも、5月末なら約2132万円で約19%低い
相続した株の相続税の評価額は、亡くなった日の前の値動きで変わります。同じく日経平均株価と同じ動きで、亡くなった日(2026年5月29日)の時価が約2620万円だった場合は次のとおりです。
- 【亡くなった日の終値】6万6329.50円(5月29日)
- 【亡くなった月の月平均】6万2773.72円(5月)
- 【前月の月平均】5万7245.82円(4月)
- 【前々月の月平均】5万3964.90円(3月)
- 【相続税の評価額】約2132万円(4つのうち最も低いのは前々月=3月の月平均)
亡くなった日の時価は同じ約2620万円でも、5月末の場合は評価額が約488万円(約19%)低くなります。3月末から5月末にかけて株価が上がっていたため、前々月の低い月平均が使われるからです。
一方、3月末の場合は、亡くなった日の終値が4つのうち最も低かったため、時価がそのまま評価額になりました。
※試算の前提:前の章と同じです。
例)亡くなった日の時価が約2620万円の上場株式の場合 亡くなった日で変わる相続税の評価額(2026年)1/1
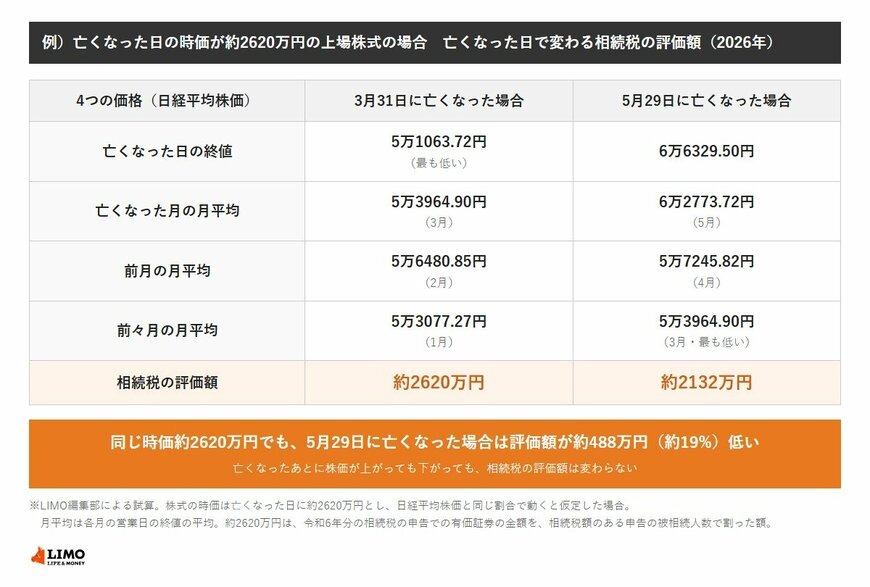
出所:国税庁「No.4632 上場株式の評価」「令和6年分 相続税の申告事績の概要」、日本経済新聞社「日経平均プロフィル」をもとにLIMO編集部作成
4. 相続した株があると相続税の申告は必要?基礎控除の「3000万円+600万円×法定相続人の数」を超えるかで決まり、期限は10か月以内
相続した株があっても、相続税の申告が必要とは限りません。国税庁「No.4152 相続税の計算」によると、相続税は、株の評価額をほかの財産と合わせた課税価格の合計が、基礎控除額を超えるときにかかります。
- 【基礎控除額】3000万円+600万円×法定相続人の数
- 【法定相続人が2人の場合】4200万円
- 【法定相続人が3人の場合】4800万円
国税庁「令和6年分 相続税の申告事績の概要」では、2024年に亡くなった160万5378人のうち、相続税がかかったのは16万6730人(約10.4%)でした。
国税庁「No.4205 相続税の申告と納税」によると、申告と納税の期限は、亡くなったことを知った日(通常は亡くなった日)の翌日から10か月以内です。3月31日に亡くなった場合は、10か月後の2027年1月31日が日曜日のため、翌日の2027年2月1日(月)が期限になります(土日祝日に当たるときは、その翌日)。


