

父からもらったお金を銀行に入金しようとしたところ、窓口で「お金の出どころ」を聞かれて戸惑う人がいます。1年に110万円以下なら贈与税はかからないはずなのに、なぜ聞かれるのか、税務署に知られるのかが気になる人もいるでしょう。
ここでは、銀行に入金するときの確認と贈与税が、それぞれどの法律にもとづく、別の仕組みなのかを整理します。
そのうえで、父と母の両方から受け取った場合や、受け取る年が12月31日をはさんで分かれた場合に、贈与税がいくらになるかを、2026年分の贈与税の税率で試算します。
※現金200万円・10万円の目安は「犯罪による収益の移転防止に関する法律施行令」第7条、年110万円は国税庁「No.4402 贈与税がかかる場合」によります。
1. 銀行に入金するときに「お金の出どころ」を聞かれるのは?犯罪収益移転防止法の取引時確認と、マネー・ローンダリング対策の継続的な顧客管理によるもの
警察庁「犯罪収益移転防止法の概要」によると、銀行などの金融機関は、決められた取引を行うときに、本人確認や取引の目的、職業などを確かめる「取引時確認」をしなければなりません。入金に関わる現金の取引には、政令で金額の目安があります。
- 【現金での入金】1回の金額が200万円を超えるもの(大口現金取引)
- 【現金を使った振込】金額が10万円を超えるもの
- 【分けた入金】1回の金額を減らすために分けたことが明らかなものは、1つの取引とみなす
金額の目安を下回る入金や、口座から口座への振込でも、聞かれることがあります。金融庁「マネー・ローンダリング及びテロ資金供与対策に関するガイドライン」は、金融機関に、顧客や取引に応じて確認を続ける「継続的な顧客管理」を求めています。リスクが高いと判断した場合は、資金源などの情報を追加で確かめることとしています。
金融庁は「金融機関窓口や郵送書類等による確認手続にご協力ください」として、取引の目的などの確認への協力を呼びかけています。窓口で聞かれるのは、犯罪やテロへの資金の流れを止めるための手続きの一つです。
2. お金の出どころの確認で贈与税が決まる?銀行の確認は贈与税の判定ではなく、贈与税は受け取った人の1年の合計で決まる
銀行の取引時確認は、マネー・ローンダリングを防ぐための手続きで、贈与税がかかるかどうかを判定するものではありません。窓口で「父からもらったお金です」と答えても、それで贈与税が決まるわけではありません。
国税庁「No.4402 贈与税がかかる場合」によると、贈与税は、1月1日から12月31日までの1年間に受け取った財産の合計から、基礎控除の110万円を差し引いた残りにかかります。合計が110万円以下なら、贈与税はかからず、申告も要りません。
110万円は、受け取った人ごとの1年の枠です。父と母の両方から受け取ったときは、2人から受け取った額を合計して判定します。
一方で、税務署は贈与税の調査に必要があるとき、国税通則法第74条の3にもとづき、財産を保管している金融機関などに質問し、帳簿書類などを確かめることができます。窓口での確認とは別に、預金の記録は税務署の調査で確かめられることがあります。
3. 贈与税は父と母から110万円ずつなら?合計220万円で基礎控除を110万円超え、贈与税は約11万円
2026年中に受け取ったお金で贈与税を試算すると、次のとおりです。18歳以上の子が父母から受け取った場合は「特例税率」を使います。
- 【父から110万円(同じ年にほかの贈与なし)】1年の合計110万円で、贈与税は0円。申告も不要
- 【父から120万円】1年の合計120万円で、基礎控除を超えた10万円に10%がかかり、贈与税は約1万円
- 【父から110万円+母から110万円(同じ年)】1年の合計220万円で、基礎控除を超えた110万円に10%がかかり、贈与税は約11万円
- 【2026年12月に父から110万円、2027年1月に母から110万円】それぞれの年の合計が110万円で、どちらの年も贈与税は0円
※試算の前提:18歳以上の子が父母から現金や振込で受け取り、それぞれの年にほかの贈与はないものとして、暦年課税(相続時精算課税は選ばない)で計算。税率は国税庁「No.4408 贈与税の計算と税率(暦年課税)」の特例税率(基礎控除後の課税価格200万円以下は10%)。この範囲では一般税率も10%で同じです。
同じ220万円でも、1年の中で受け取ると約11万円、12月31日をはさんで受け取ると0円と、贈与税は受け取った年ごとの合計で決まります。ただし、最初から毎年渡すことを約束している場合は、扱いが変わることがあります。
窓口で出どころを聞かれたかどうかは、この判定に関係しません。父1人から110万円を受け取るだけなら、窓口で聞かれても、贈与税はかかりません。
例)18歳以上の子が父母からお金を受け取る場合 受け取り方別の贈与税(2026年10月時点)1/1
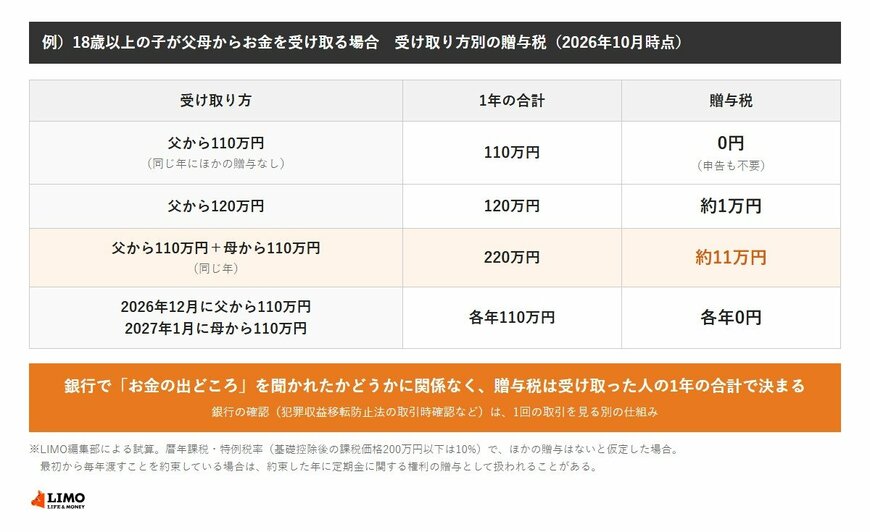
出所:国税庁「No.4402 贈与税がかかる場合」「No.4408 贈与税の計算と税率(暦年課税)」をもとにLIMO編集部作成
4. 贈与税の申告は銀行がする?銀行は確認の記録を7年間保存するだけで、申告は受け取った人が2027年2月1日〜3月15日にする
警察庁「犯罪収益移転防止法の概要」によると、金融機関は、取引時確認をした記録と取引の記録を作り、7年間保存します。この記録は贈与税の申告書ではなく、銀行が代わりに贈与税を申告することもありません。
1年の合計が110万円を超えたときは、受け取った人が、翌年の2月1日から3月15日までに申告して納めます。2026年中に受け取った分は、2027年2月1日〜3月15日が申告の期間です。
国税庁「令和7年分の所得税等、消費税及び贈与税の確定申告状況等について」によると、2025年分の暦年課税の申告人員のうち、納税額がなかった人は約7.4万人で、約2割を占めます。申告と納税は同じではなく、税額が0円でも申告が要る特例があります。
5. 贈与税は毎年同じ額を渡す約束だと?約束した年に「定期金」の贈与とみなされることがあり、受け取った記録を残しておく
国税庁「No.4402 贈与税がかかる場合」の質疑応答では、毎年決まった額を一定の期間にわたって渡すことを最初に約束していると、約束した年に「定期金に関する権利」の贈与を受けたものとして贈与税がかかるとしています。毎年110万円以下なら必ず非課税、とはならないことがあります。
申告が要らない額でも、振込の記録や、いつ・誰から・いくら受け取ったかが分かるものを残しておくと、のちの相続のときに説明しやすくなります。現金で受け取ったときは、自分の口座に入金しておくと記録が残ります。
なお、子の名義の口座に親がお金を入れ、通帳や印鑑を親が管理している預金は、「名義預金」として親の財産とみられることがあります。
また、国税庁「No.4405 贈与税がかからない場合」によると、扶養義務者から生活費や教育費として必要な都度受け取り、そのまま使うお金には贈与税はかかりません。受け取って預金に回したり、投資に使ったりした分は対象になります。
6. 【検証】試算から見えること:銀行の確認と贈与税は、見ている期間と相手が違う
試算からは、銀行の確認の目安と贈与税の基準が、別の物差しで動いていることが分かります。銀行の取引時確認は「1回の取引」の金額と内容を見るのに対し、贈与税は「受け取った人の1年の合計」を見ます。
そのため、振込のように窓口で何も聞かれない受け取り方でも、1年の合計が110万円を超えれば贈与税がかかります。逆に、窓口で出どころを聞かれたことは、それだけで贈与税がかかる理由にはなりません。
父と母から別々に受け取ると、1人ずつは110万円以下でも、合計では基礎控除を超えることがあります。110万円は「渡す人ごと」ではなく「受け取る人ごと」の枠です。
申告が要るかどうかは、銀行で聞かれたかどうかではなく、1年の合計で決まります。12月31日を区切りに、その年に誰からいくら受け取ったかを書き出しておくと、判断しやすくなります。
窓口での確認は、受け取った経緯を伝えて手続きを進めるもので、税の手続きとは分けて考えることができます。
7. まとめ
親からのお金を銀行に入金したときに「お金の出どころ」を聞かれるのは、犯罪収益移転防止法やマネー・ローンダリング対策のガイドラインにもとづく確認で、贈与税とは別の仕組みです。贈与税は、受け取った人ごとに、1年の合計が110万円を超えるかどうかで決まります。
贈与税の申告が要るか迷ったときは、税務署の電話相談センター(最寄りの税務署に電話すると案内されます)に相談できます。窓口での確認の内容について分からないことは、取引先の金融機関に問い合わせてみてください。
※本記事の試算は一定の前提に基づく概算です。贈与税の扱いや金融機関での確認の内容は、受け取り方や取引によって異なります。最新の制度は国税庁・金融庁の資料や、取引先の金融機関でご確認ください。


参考資料
- 警察庁「犯罪収益移転防止法の概要(令和8年8月7日時点)」
- e-Gov法令検索「犯罪による収益の移転防止に関する法律施行令」
- 金融庁「マネー・ローンダリング及びテロ資金供与対策に関するガイドライン」
- 金融庁「金融機関窓口や郵送書類等による確認手続にご協力ください」
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」
- 国税庁「令和7年分の所得税等、消費税及び贈与税の確定申告状況等について」
- e-Gov法令検索「国税通則法」
齊藤 慧


