3. 次は再来月、12月15日支給【厚生年金で月20万円(年間240万円)以上の割合】男性は27.5%、女性は1.7%
同じ概況の年金月額の階級別の人数から、令和6年度末に月20万円以上、1年にすると240万円以上を受け取る人の割合を計算すると、次のとおりです。
3.1 厚生年金を月20万円以上受け取る人の割合(男女別)
- 男女計:18.8%(1608万5696人のうち302万7673人)
- 男性:27.5%(1067万9944人のうち293万6780人)
- 女性:1.7%(540万5752人のうち9万893人)
3.2 厚生年金の年金月額の分かれ方(4つの区分)
月額を4つの区分(10万円未満〜20万円以上)に分け、男女計・男性・女性の順に並べると、次のとおりです。
- 10万円未満:19.0%・9.3%・38.2%
- 10万円以上15万円未満:31.2%・21.9%・49.5%
- 15万円以上20万円未満:31.0%・41.3%・10.6%
- 20万円以上:18.8%・27.5%・1.7%
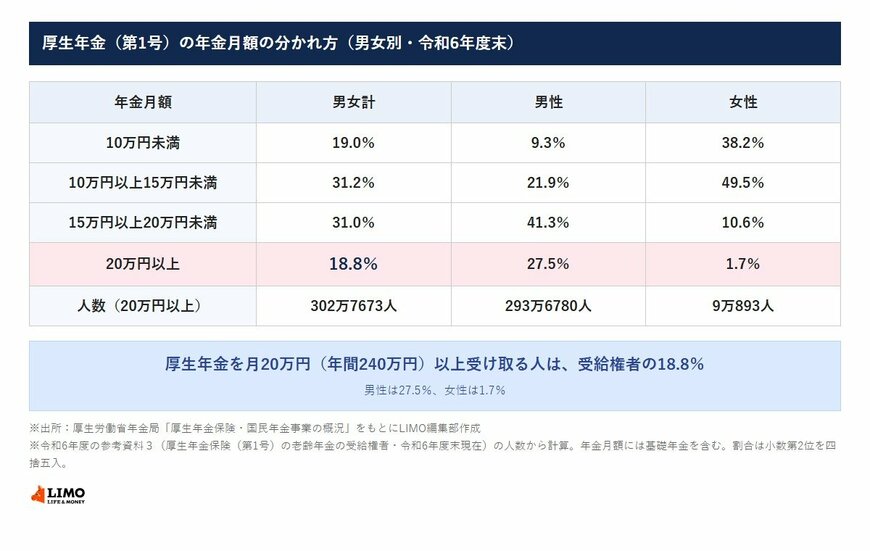
区分ごとの割合は、わが家の年金を当てはめてみるための目安です。夫婦それぞれの年金月額がどの区分にあるかを確かめると、数字が身近に感じられるでしょう。
男女計では、月20万円未満の人が81.2%です。1人で年間240万円を目安に老後の家計を考えると、実際の年金額とは開きが出る人も少なくないでしょう。
夫婦で年金を受け取る家庭では、2人分の年金を合わせて毎月の家計を考えることになるでしょう。それぞれの年金月額を知っておくと、世帯の年金の見通しも立てやすくなるかもしれません。
年間240万円は、毎月20万円の年金が入る計算です。夫婦のどちらか1人が月20万円を受け取る家庭でも、もう1人の年金と合わせて世帯でいくらになるかを見ておくと、家計の目安になるでしょう。
年金月額の分かれ方を知ると、平均だけを見ていたときより、わが家の年金を落ち着いて受け止めやすくなるかもしれません。
年間240万円という金額は、年金生活を考えるときの目安として話題になる場合もありますが、受け取っている人は2割に満たない(18.8%)のが実際のところでしょう。年金だけで年間240万円に届かなくても、働く収入や貯蓄とあわせて家計を組み立てる方法はあるでしょう。
4. 【12月15日の年金】10月・11月分の2カ月分が支給。ライフコース別の額面はいくらか
月額を2倍すると、12月15日に振り込まれる2カ月分の目安がわかります。年末の出費の計画を立てるときの目安にもなるでしょう。
4.1 厚生年金の平均月額で見た2カ月分
- 男女計:月15万289円・2カ月分30万578円
- 男性:月16万9967円・2カ月分33万9934円
- 女性:月11万1413円・2カ月分22万2826円
4.2 ライフコース別の2カ月分(2026年度の年金額の概算)
厚生労働省が、令和6年度に65歳を迎える人の加入の期間や収入から概算した2026年度の年金額の例(いずれも20年以上の期間)で、2カ月分を計算すると次のとおりです。
- ①厚生年金期間中心の男性:月17万6793円・2カ月分35万3586円
- ②国民年金(第1号)期間中心の男性:月6万3513円・2カ月分12万7026円
- ③厚生年金期間中心の女性:月13万4640円・2カ月分26万9280円
- ④国民年金(第1号)期間中心の女性:月6万1771円・2カ月分12万3542円
- ⑤国民年金(第3号)期間中心の女性:月7万8249円・2カ月分15万6498円
ここで出した金額は、税金や保険料が引かれる前の額面です。年金から所得税や介護保険料などが差し引かれる場合は、実際の振込額はそのぶん少なくなります。
額面と振込額の差を知っておくと、年金だけで毎月の支出をまかなえるかどうかを、より現実に近い形で考えやすくなるでしょう。
4.3 年金振込通知書で確認を
日本年金機構は、2026年10月から介護保険料などの特別徴収額が変わり、年金の振込額が変わる人に、年金振込通知書を送っています。12月15日の振込額も、手元の通知書で確かめておきたいところです。
12月は、年末年始の準備や帰省、冬の光熱費など、出費が重なりやすい月です。12月15日に入る2カ月分は、次の2月の振込までの暮らしを支えるお金なので、年末の出費と、1月の生活費に分けて考えておくと安心でしょう。
ライフコースの例は、どの期間が中心だったかによって分けた目安です。自分の働き方に近い例を見ると、12月の振込額のおおよその見当をつけやすくなるかもしれません。
夫婦で働き方が違った家庭では、2人の例を足し合わせてみると、世帯で受け取る2カ月分も思い描きやすくなるでしょう。額面と振込額の両方をメモしておくと、来年の同じ時期に、振込額がどう変わったかも比べやすくなるでしょう。
5. 【年金の確定申告】公的年金等の収入が400万円以下などの条件を満たせば、確定申告は不要
年明けが近づくと、年金を受け取っている人の確定申告が気になる方もいるでしょう。手続きの書類を見るだけで身構えてしまう方もいるかもしれませんが、まずは自分が対象になるかどうかを知るところから始めると安心です。
国税庁のタックスアンサーによると、公的年金等を受け取っている日本に住んでいる人(居住者)で、1年間の公的年金等の収入金額が400万円以下で、「公的年金等に係る雑所得以外の所得金額」が20万円以下の場合は、所得税の確定申告は必要ありません。
5.1 年金の確定申告不要制度の2つの条件
- 1年間の公的年金等の収入金額が400万円以下
- 「公的年金等に係る雑所得以外の所得金額」が20万円以下
ここでいう公的年金等には、国民年金や厚生年金のほか、過去の勤務により会社などから支払われる年金も含まれます。月20万円を受け取っている人でも、1年では240万円です。年金を中心に暮らしている人の多くは、400万円という収入の条件には届かないと考えられます。
ただ、働いて給与を受け取っている人や、年金のほかに所得がある人は、条件にあてはまらないことがあります。迷うときは、わが家の1年間の収入を「年金」「給与」「そのほか」に分けて書き出してみると、2つの条件にあてはまるかどうかを確かめやすくなるでしょう。
5.2 申告が不要でも、確かめておきたいこと
条件にあてはまる場合でも、医療費控除や社会保険料控除などを受けて所得税の還付を受けるための確定申告はできます。また、所得税の確定申告が不要な場合でも、住民税の申告が必要な場合があります。なお、外国の制度に基づく年金で、源泉徴収の対象にならないものを受け取っている人は、この制度を使えません。
公的年金等の源泉徴収票は、日本年金機構から年明けに送られてきます。前回の令和7年分は、令和8年1月8日から15日にかけて順次送付されました。源泉徴収票で1年分の金額を確かめ、医療費の領収書もまとめておくと、申告をするかどうかを落ち着いて考えやすくなるでしょう。
年明けの手続きは、年末のうちに書類の置き場所を決めておくだけでも、進めやすくなるでしょう。税金の手続きは毎年のことなので、1年目に流れをつかんでおくと、翌年からの負担も軽くなるかもしれません。
6. まとめにかえて
年金を受け取るようになると、毎月の家計だけでなく、ほかの人がどのくらい受け取っているのかや、税金の手続きも気になってくるものです。12月の振込と年明けの源泉徴収票は、わが家の年金を見直すよい機会といえるでしょう。
厚生年金の平均年金月額は15万289円、国民年金は5万9310円で、厚生年金を月20万円、年間240万円以上受け取る人は18.8%でした。年金の収入が400万円以下で、ほかの所得が20万円以下なら、所得税の確定申告は必要ありません。
ご自身の世帯が今後受け取れる金額を認識しておくためには、現役世代であればねんきんネットで年金見込み額を、年金受給者であれば年金振込通知書を確認するのが良いでしょう。
できれば早くから把握しておくことで、老後の生活費が確認でき、いくら資金が不足するのかなどを考えておくことができます。計画的な資産形成をしていくうえで、整理しておきたいですね。
参考資料
- 国税庁「No.1600 公的年金等の課税関係」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「令和8年10月の年金支払いにかかる年金振込通知書を送付しています」
- 日本年金機構「公的年金等の源泉徴収票が届きません。いつ届きますか。」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
川勝 隆登