


パートの交通費(通勤手当)は、年収の壁を考えるときの年収に入るのでしょうか。12月の年末調整を前に、年内の働き方を見直している人もいるでしょう。
税の扶養(配偶者控除)は、2026年分から配偶者の給与収入136万円以下に引き上げられ、12月の年末調整で反映されます。一方、健康保険の扶養は年間収入130万円未満のままで、2026年4月からは労働契約の内容から年間収入を見込む方法も始まりました。
この記事では、通勤手当や賞与、残業代が税と健康保険の扶養でどう数えられるのかを、国税庁と厚生労働省、日本年金機構の資料で確認します。時給1300円で通勤手当が月1万円のパートを例にした試算も紹介します。
1. 【年収の壁】パートの年収は税の扶養と健康保険の扶養で数え方が違う
年収の壁には、税の扶養と健康保険の扶養の2つがあります。まずは、それぞれの基準額と、どの期間の収入で判定するのかを見ていきましょう。
1.1 税の扶養(配偶者控除)は1月から12月の給与で見る
国税庁によると、2026年分の配偶者控除を受けられるのは、配偶者の合計所得金額が62万円以下の場合です。給与だけなら給与収入136万円以下が目安で、2026年12月1日施行の改正により2026年分から適用されます。
所得税は1月から12月までの1年間で計算するため、判定に使うのもその年に支払われた給与です。なお、配偶者控除は、控除を受ける人の合計所得金額が1000万円以下であることも条件になります。
1.2 健康保険の扶養は労働契約から見込む年間収入で見る
会社員の配偶者の健康保険で被扶養者になれるのは、原則として年間収入が130万円未満の人です。60歳以上の人などは180万円未満、19歳以上23歳未満の人(配偶者を除く)は150万円未満が基準になります。
厚生労働省の通知により、2026年4月1日からは、労働条件通知書などに書かれた時給・労働時間・日数から見込む年間収入で判定する方法が加わりました。暦年の実績ではなく、これからの1年間の見込みで見る点が税とは異なります。
2. 通勤手当は健康保険の扶養の130万円に入り、税の扶養の136万円には入らない
同じ通勤手当でも、税の扶養と健康保険の扶養では扱いが分かれます。通勤手当、賞与、残業代がそれぞれどちらに数えられるのかを確認します。
2.1 健康保険の扶養では諸手当と賞与も年間収入に入る
厚生労働省の通知では、労働契約で判定するときの賃金は労働基準法第11条に定める賃金をいい、諸手当と賞与も含まれます。日本年金機構も、「通勤手当有」のように手当の金額が分からない書類では、この方法で判定できないと案内しています。
つまり、通勤手当も金額を見込んで、健康保険の扶養の年間収入に数えるのです。
2.2 税の扶養では電車・バスの通勤手当は月15万円まで非課税
所得税では、電車やバスで通勤する人の通勤手当は、1か月あたり15万円まで非課税です。非課税の通勤手当は給与収入に入らないため、配偶者控除の136万円の判定にも数えません。
マイカーや自転車で通勤する人は、通勤距離に応じて非課税の上限が決まっています。上限を超えた部分は給与として課税され、給与収入に入ります。
2.3 労働契約にない残業代は健康保険の扶養の見込みに入れない
厚生労働省のQ&Aでは、労働契約に明確な規定がなく、契約の段階では見込みにくい時間外労働の賃金などは、年間収入に含めないことになっています。一方、税の扶養では、実際に支払われた残業代は給与収入に入ります。
税の扶養と健康保険の扶養で、パートの年収に数えるもの・数えないもの(2026年)1/2
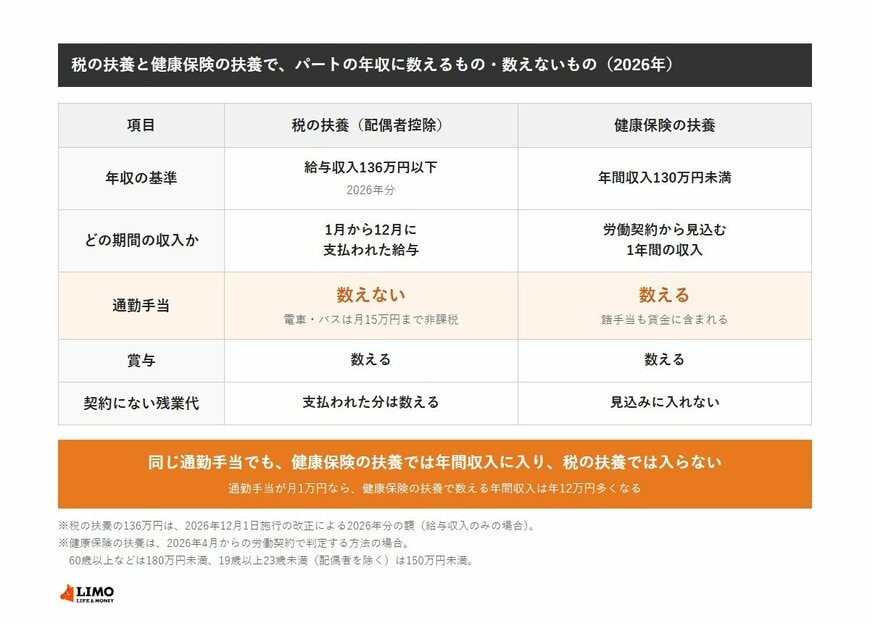
出所:国税庁「No.1191 配偶者控除」、国税庁「No.2582 電車・バス通勤者の通勤手当」、厚生労働省「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いに係るQ&Aについて」をもとにLIMO編集部作成


