自動車税は、毎年4月1日現在の自動車の所有者に、主たる定置場の所在する都道府県が課す地方税です(地方税法第146条、第155条)。令和8年度税制改正の大綱は、令和10年以後の自動車税・軽自動車税のあり方を、令和9年度税制改正で結論を得るとしています(2026年10月時点)。
電気自動車への乗り換えを考えている方や、今の車に長く乗る予定の方は、これから自動車税や関連する税が、どう変わるのか気になると考えられます。令和8年8月の国土交通省の要望にも、この点が掲げられています。
この記事では、前半でこの疑問に、地方税法の条文と、大綱、国土交通省の資料、編集部の試算で答えます。続けて、電気自動車等への重量に応じた負担と、施行までの流れを確認します。個別の判断は、税務署や都道府県税事務所に確認してください。
1. 想定される疑問:電気自動車への乗り換えを考えている。自動車税が令和10年から変わると聞いたが、何がいつ変わるのか。今の車はどうなるのか
「次の車は電気自動車にしようと考えています。自動車税が令和10年から変わるという話を聞きました。何が、いつ変わるのでしょうか。今乗っているガソリン車は、どうなりますか」。
同じ迷いは、車の買い替えを考える人に、当てはまりえます。答えは、次の3点です。
- 自動車税は、毎年4月1日現在の所有者に課される都道府県税で、納期は5月中です(地方税法)。令和10年以後の自動車税・軽自動車税のあり方は、自動車の重量と環境性能に応じた仕組みとして、令和9年度税制改正で結論を得ることになっています(令和8年度税制改正の大綱)
- 電気自動車とプラグインハイブリッド自動車には、令和10年5月1日以後に受ける車検から、車両重量に応じた負担を、自動車重量税の特例加算分として求めることが、大綱に書かれています。新車の新規検査の分は免除されます
- 具体的な税率は、令和9年度税制改正で結論を得る、とされています。今の時点では、確定した金額はありません。ガソリン車などの具体的な見直しも、令和9年度税制改正の結論待ちです
2. 書く前に確認したい3つの「もし」を、大綱と国土交通省の資料で確認
読者の方が気にしそうな「もし」を、令和8年度税制改正の大綱と、国土交通省の資料で確認します。いずれも、ご自身の税額を確定するものではありません。
- もし、今、電気自動車を持っているなら:施行日の令和10年5月1日より前に新車の新規検査を受けた電気自動車は、施行日以後に最初に受ける継続車検の分の特例加算が免除されます(大綱の経過措置)。2回目の継続車検から、課税の対象になります
- もし、プラグインハイブリッド自動車なら:電気自動車に係る税率の2分の1を目安として設定する、と大綱にあります。揮発油税等を一定程度負担していることが理由です。具体的な税率は、令和9年度税制改正で結論を得ます
- もし、営業用の車やバス、トラックなら:これらの車両は、地域公共交通や物流で果たしている役割を考慮し、営自格差等を検討したうえで、令和9年度以降の税制改正で結論を得るとされています。今回の電気自動車等の負担の対象は、自家用の乗用自動車です
ここからは、この答えの前提になる仕組みを、順に確認します。電気自動車等の重量に応じた負担、施行までの流れの順です。
3. 電気自動車とプラグインハイブリッド自動車:令和10年5月1日以後の車検から、重量に応じた負担を、重量税の特例加算分として求める
大綱は、利用段階における、異なる動力源の間の税負担の公平性を実現する観点から、自家用の乗用自動車のうち、電気自動車とプラグインハイブリッド自動車に、車両重量に応じた一定の負担を求めるとしています。二輪の小型自動車は除きます。
具体的には、納税・徴収実務の簡素化のため、現行の自動車重量税の特例加算分として、車検時に徴収します。この仕組みを、令和9年度税制改正で法制化します。施行日は令和10年5月1日で、同日以後に受ける車検から適用されます。
新車の新規検査に係る分は、本特例分の課税が免除されます。既販車は、経過措置として、施行日以後最初に受ける継続車検に係る分の課税が免除されます。現行のエコカー減税は、本特例分には適用されません。
具体的な税率は、ガソリン車のユーザーが平均的に負担している揮発油税と地方揮発油税の額を踏まえ、令和9年度税制改正で結論を得ます。平均的な重量を超える電気自動車等には応分の負担を求め、平均的な重量を下回る車には、過度な負担とならないよう配慮します。プラグインハイブリッド自動車は、電気自動車の2分の1を目安にします。
3.1 【電気自動車等の重量に応じた負担:自動車重量税の特例加算分】
前提条件:与党の令和8年度税制改正大綱(令和7年12月19日)と、令和8年度税制改正の大綱(令和7年12月26日閣議決定)の記載を、編集部が表に整理したもの。令和9年度税制改正で法制化されるため、確定した内容ではない1/1
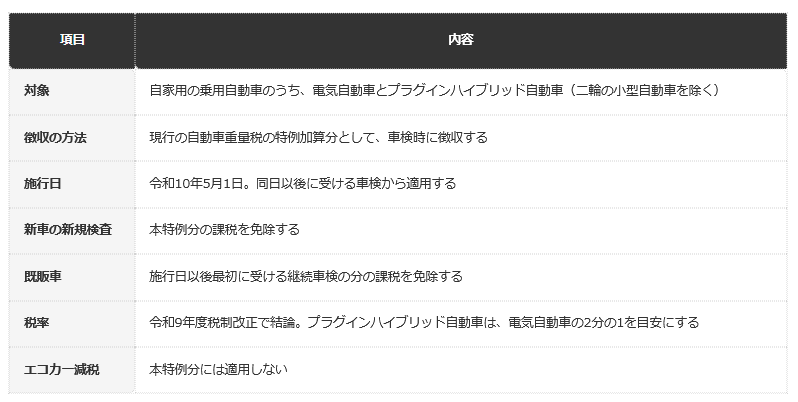
出所:国土交通省「令和8年度税制改正の大綱(抜粋)」、国土交通省「令和9年度税制改正要望事項」を基にLIMO編集部作成
- 対象:自家用の乗用自動車のうち、電気自動車とプラグインハイブリッド自動車です。二輪の小型自動車は除きます。
- 徴収の方法:現行の自動車重量税の特例加算分として、車検時に徴収します。
- 施行日:令和10年5月1日です。同日以後に受ける車検から適用します。
- 新車の新規検査:本特例分の課税を免除します。
- 既販車:施行日以後最初に受ける継続車検の分の課税を免除します。
- 税率:令和9年度税制改正で結論を得ます。プラグインハイブリッド自動車は、電気自動車の2分の1を目安にします。
- エコカー減税:本特例分には適用しません。
表を見ると、新車の新規検査と、既販車の最初の継続車検は、課税が免除されます。つまり、施行日以後にすぐ金額が上がるわけではなく、最初の1回は免除される設計です。
4. 施行日まで約1年半:既販車の最初の継続車検は免除。令和9年5月に新車登録した場合の読み方(編集部試算)
令和8年10月16日から、施行日とされる令和10年5月1日までは、563日で、約1年半です(編集部試算)。令和9年度税制改正の結論は、その前に出ます。
施行日より前に新車の新規検査を受けた電気自動車は、既販車にあたります。たとえば、令和9年5月に新車登録した電気自動車は、初回の車検が3年後の令和12年5月ごろです。これは施行日以後に最初に受ける継続車検にあたり、課税が免除されます。
次の車検は、その2年後の令和14年5月ごろです。この車検から、特例加算分が課税される、と読めます(編集部試算)。一方、令和10年5月1日以後に新車登録した電気自動車は、新車の新規検査の分が免除され、初回の継続車検から課税されます。
ただし、これは大綱の記載を、車検の周期に当てはめた編集部の読み方です。法制化は令和9年度税制改正で行われ、具体的な条文や税率は、まだ決まっていません。実際の扱いは、法律が決まった後に、確認が必要です。
5. 【編集者の視点】
今回、大綱を読み通して、いちばん印象に残ったのは、「免除」が二重に用意されている点です。新車の新規検査の分は免除され、すでに乗っている車も、施行日以後の最初の継続車検は免除されます。急に負担が重くなりすぎないよう、時間を置く設計に見えます。
そのため、「令和10年5月になったら、すぐ車検代が上がる」と受け取ると、実態とずれる場合があります。ただし、2回目以降は課税される前提で、税率は未定です。買い替えのタイミングを考えるときは、車検の周期と、法制化後の税率の両方を見る必要があります。
電気自動車を選ぶ理由は、税金だけではありません。この記事は、税の面だけを整理したもので、購入や買い替えを勧めるものではありません。具体的な判断は、販売店や、税務署、都道府県税事務所の情報を確認して行ってください。
6. まとめ
令和10年以後の自動車税・軽自動車税のあり方は、自動車の重量と環境性能に応じた仕組みを、令和9年度税制改正で結論を得るとされています。電気自動車の乗用車には、令和10年度以後の新車新規登録から、車両重量に応じた課税方式が導入されます。
電気自動車とプラグインハイブリッド自動車には、令和10年5月1日以後の車検から、重量に応じた負担を、自動車重量税の特例加算分として求めます。具体的な税率は未定です。※個別の判断は、税務署や都道府県税事務所に確認してください。
7. 自動車税とは:自動車に対し、主たる定置場のある都道府県が、所有者に課す税金
地方税法は、自動車税を、自動車に対し、主たる定置場の所在する道府県で、その所有者に課すると定めています(第146条)。賦課期日は4月1日です(第155条)。納期は、5月中において、道府県の条例で定めます(第156条)。
売買契約で売主が所有権を留保している場合は、買主を所有者とみなして課税します(第147条)。賦課期日の後に納税義務が発生した場合は、発生した月の翌月から、月割で課税されます(第157条)。
令和8年3月31日で、自動車税の環境性能割(取得時の税)が廃止され、令和8年4月1日から、これまで種別割と呼ばれていた毎年の税が、「自動車税」の名称になりました。大綱には、現行の自動車税種別割を自動車税とすると書かれています。
自動車税はどんな仕組み?毎年4月1日現在の所有者に課される都道府県税など、地方税法の主な規定を一覧で確認
| 項目 | 内容 | 根拠 |
|---|---|---|
| 納税義務者 | 自動車に対し、主たる定置場の所在する道府県で、その所有者に課す | 第146条 |
| 所有権留保 | 売主が所有権を留保している場合は、買主を所有者とみなして課税する | 第147条 |
| 賦課期日 | 4月1日 | 第155条 |
| 納期 | 5月中において、道府県の条例で定める。特別の事情がある場合は、異なる納期を定めることができる | 第156条 |
| 月割 | 賦課期日後に納税義務が発生した者には、発生した月の翌月から、月割で課税する | 第157条 |
出所:e-Gov法令検索「地方税法」を基にLIMO編集部作成
7.1 【自動車税の仕組み:地方税法の主な規定】
- 納税義務者:自動車に対し、主たる定置場の所在する道府県で、その所有者に課します(第146条)。
- 所有権留保:売主が所有権を留保している場合は、買主を所有者とみなして課税します(第147条)。
- 賦課期日:4月1日です(第155条)。
- 納期:5月中において、道府県の条例で定めます。特別の事情がある場合は、異なる納期を定めることができます(第156条)。
- 月割:賦課期日後に納税義務が発生した者には、発生した月の翌月から、月割で課税します(第157条)。
表を見ると、自動車税は、車を使っている人ではなく、4月1日現在の所有者にかかる税金です。税額は、排気量などで決まります。税額の一覧は、別の記事で整理しています。
8. 令和8年度の見直し:環境性能割は令和8年3月31日で廃止。グリーン化特例は2年延長
令和8年度税制改正の大綱は、自動車税環境性能割と軽自動車税環境性能割を、令和8年3月31日で廃止すると定めました。同日までの取得には、従前の例によります。廃止に伴う地方税の減収分は、安定財源を確保するための方策を検討し、それまでの間、国の責任で手当するとされています。
自動車税のグリーン化特例も、見直されました。電気自動車、天然ガス自動車、プラグインハイブリッド自動車の軽課と、重課の適用期限が、それぞれ2年延長されています。軽自動車税の電気軽自動車と天然ガス軽自動車の軽課も、2年延長です。
自動車重量税のエコカー減税も、燃費基準の達成度を引き上げたうえで、適用期限を2年延長しました。自動車重量税は令和8年5月1日から令和10年4月30日まで、自動車税・軽自動車税は令和8年4月1日から令和10年3月31日までの特例措置です(国土交通省)。
9. 令和10年以後のあり方:自動車の重量と環境性能に応じた仕組みを、令和9年度税制改正で結論
大綱は、令和10年以後における自動車税と軽自動車税のあり方について、課税趣旨を踏まえつつ、自動車の重量と環境性能に応じた、公平・中立・簡素な税負担の仕組み等を検討し、令和9年度税制改正において結論を得るとしています。
その際に留意する点として、地方公共団体の社会インフラの更新や防災・減災の財源の安定的な確保、脱炭素化への貢献、多様な動力源の特性を踏まえた公平性の確保、バス・トラック等や営業用自動車の課税との整合性、ユーザーの理解、課税実務への影響の6つが挙げられています。
令和8年8月の国土交通省の令和9年度税制改正要望にも、「自動車関係諸税の課税のあり方の検討」として、同じ内容が掲げられています。国土交通省は、持続可能な公共交通・物流の維持や、自動運転等の技術進展も見据えた見直しを行うとしています。
与党の令和8年度税制改正大綱は、見直しの考え方として、四つの点を挙げています。インフラの維持管理や地域公共交通のニーズを踏まえ、国と地方を通じた安定的な財源を確保すること、多様な動力源が併存する前提で税制を組むこと、脱炭素化に貢献すること、使途を明確にして、受益と負担の関係を分かりやすく説明することです。
軽自動車税も、同じく令和10年以後のあり方が、令和9年度税制改正の検討の対象です。大綱は、自動車税と軽自動車税を並べて書いており、普通車だけでなく、軽自動車に乗る人にも関係する話です。具体的にどのような仕組みになるかは、確認した資料に書かれていません。
また、総排気量の値を持たない電気自動車の乗用車は、現行の自動車税で最低税率が一律に適用されています。大綱は、この取扱いを見直し、令和10年度以後に新車新規登録を受けた電気自動車の乗用車には、車両重量に応じた課税方式を導入するとしています。
令和8年度税制改正の大綱で自動車税・軽自動車税は何が変わる?主な見直しと時期を確認(大綱の原文を基に整理)
| 項目 | 内容 | 時期・結論の時期 |
|---|---|---|
| 環境性能割の廃止 | 自動車税と軽自動車税の環境性能割を廃止し、種別割を自動車税、軽自動車税とする | 令和8年3月31日で廃止 |
| グリーン化特例 | 自動車税の軽課と重課、軽自動車税の軽課の適用期限を延長する | 2年延長 |
| 令和10年以後のあり方 | 自動車の重量と環境性能に応じた公平・中立・簡素な税負担の仕組み等を検討する | 令和9年度税制改正で結論 |
| 電気自動車の乗用車の自動車税 | 総排気量の値を持たない電気自動車の乗用車に、車両重量に応じた課税方式を導入する | 令和10年度以後の新車新規登録から。具体的な税率は令和9年度税制改正で結論 |
出所:国土交通省「令和8年度税制改正の大綱(抜粋)」を基にLIMO編集部作成
9.1 【令和8年度税制改正の大綱:自動車税・軽自動車税の主な見直しと時期】
- 環境性能割の廃止:自動車税と軽自動車税の環境性能割を廃止し、種別割を自動車税、軽自動車税とします。令和8年3月31日で廃止です。
- グリーン化特例:自動車税の軽課と重課、軽自動車税の軽課の適用期限を延長します。2年延長です。
- 令和10年以後のあり方:自動車の重量と環境性能に応じた公平・中立・簡素な税負担の仕組み等を検討します。令和9年度税制改正で結論を得ます。
- 電気自動車の乗用車の自動車税:総排気量の値を持たない電気自動車の乗用車に、車両重量に応じた課税方式を導入します。令和10年度以後の新車新規登録からで、具体的な税率は令和9年度税制改正で結論を得ます。
表を見ると、令和8年度の見直しで決まったのは、環境性能割の廃止と、特例の延長です。令和10年以後の自動車税・軽自動車税のあり方は、まだ決まっておらず、令和9年度税制改正で結論を得る段階です。
10. 【編集者の視点】
今回、大綱の原文を読んでいちばん意外だったのは、「電気自動車の自動車税」と「電気自動車の重量に応じた負担」が、別の仕組みとして書かれている点です。自動車税の課税方式の見直しと、車検時に徴収する自動車重量税の特例加算分は、別の話です。
そのため、「電気自動車の税が変わる」という見出しだけを見ると、どの税の話かを、取り違えるおそれがあります。ただし、どちらも、具体的な税率は、令和9年度税制改正で結論を得るとされています。決まるまでは、金額は確定していません。
この記事は、特定の金額や時期を保証するものではありません。税制改正は、与党の議論や国会での審議を経て決まります。最新の情報は、国土交通省など、各省庁の発表を、必ず確認してください。
※本記事は、編集部が国土交通省と地方税法の公式の最新一次資料を直接確認の上、執筆・検証しています。
11. よくある質問
11.1 Q. 自動車税は、誰に課されますか?
毎年4月1日現在の自動車の所有者です。主たる定置場の所在する都道府県が課します(地方税法第146条、第155条)。
11.2 Q. 自動車税の納期は、いつですか?
5月中において、都道府県の条例で定めます(第156条)。実際の納期限は、通知書で確認します。
11.3 Q. 環境性能割は、どうなりましたか?
令和8年3月31日で廃止されました。現行の自動車税種別割は、「自動車税」の名称になっています(令和8年度税制改正の大綱)。
11.4 Q. 令和10年以後の自動車税は、どうなりますか?
自動車の重量と環境性能に応じた仕組み等を検討し、令和9年度税制改正で結論を得るとされています。決まっていません(大綱)。
11.5 Q. 電気自動車の自動車税は、どうなりますか?
令和10年度以後に新車新規登録を受けた電気自動車の乗用車に、車両重量に応じた課税方式を導入するとされています。具体的な税率は、令和9年度税制改正で結論を得ます(大綱)。
11.6 Q. 電気自動車の車検で、負担が増えるのですか?
令和10年5月1日以後に受ける車検から、自動車重量税の特例加算分として、重量に応じた負担を求めると、大綱にあります。新車の新規検査と、既販車の最初の継続車検は免除です。
11.7 Q. プラグインハイブリッド自動車は、いくらですか?
電気自動車に係る税率の2分の1を目安にするとされています。具体的な税率は、令和9年度税制改正で結論を得ます(大綱)。
11.8 Q. 今のガソリン車は、どうなりますか?
令和10年以後の自動車税のあり方は、令和9年度税制改正で結論を得る段階です。確認した資料には、ガソリン車の具体的な税額の変更は書かれていません。
参考資料
齊藤 慧