
資産5000万円で55歳FIREをしたいと考えたとき、気になるのは65歳の年金開始までお金がもつかどうかではないでしょうか。生活費だけでなく、退職後に自分で払う国保料と国民年金保険料まで入れると、5000万円の減り方は変わります。
私自身もNISAで積み立てを続けていますが、退職後のお金は「いくら貯めたか」より「毎年いくら出ていくか」で見る方が現実に近いと感じています。ここでは、国保料と国民年金保険料を含めた10年間の試算をお伝えします。
試算の条件は、夫婦2人・55歳で退職・65歳まで10年間です。生活費は総務省「家計調査」の平均、国保料は東京都大田区の令和8年度の計算方法を使い、運用益は年0%・2%・4%の3通りで見ます。
※生活費は、総務省統計局「家計調査」2025年の二人以上の世帯のうち、世帯主が55〜59歳の月35万3358円と、60〜64歳の月34万393円をもとにしています。
※年収559万円は、国税庁「令和7年分 民間給与実態統計調査」の正社員(正職員)の平均給与です。国保料は、この年収から給与所得控除を引いた給与所得(約403万円)をもとに計算しています。
1. 55歳FIREの5000万円は65歳までもつ?生活費が家計調査の平均なら、国保料と国民年金を入れても約513万円残る
総務省統計局「家計調査」によると、二人以上の世帯の消費支出は、世帯主が55〜59歳で月35万3358円、60〜64歳で月34万393円です。10年間の生活費は約4163万円になります。
ここに、退職後に自分で払う国民年金保険料と国保料を足します。日本年金機構によると、国民年金保険料は令和8年度で月1万7920円です。夫婦2人が60歳になるまでの5年間で約215万円になります。国保料は10年間で約110万円です。
- 【生活費(10年間)】約4163万円
- 【国民年金保険料(夫婦・5年間)】約215万円
- 【国保料(夫婦・10年間)】約110万円
- 【合計】約4487万円
- 【65歳時点の残り(運用益なし)】約513万円
5000万円から合計の約4487万円を引くと、運用益を見込まなくても約513万円が残ります。参考までに、生活費を月25万円に抑えた場合の残りは約1675万円です。
※試算の前提:夫婦2人とも55歳で同時に退職し、65歳になるまで収入はないものとします。生活費は毎月支払い、運用益・住民税・物価上昇は見込んでいません。国民年金保険料は夫婦とも60歳になるまでの5年間で、60歳以降の任意加入は考えていません。
例)資産5000万円・夫婦2人で55歳FIREした場合 65歳までの10年間の支出と65歳時点の残り1/1
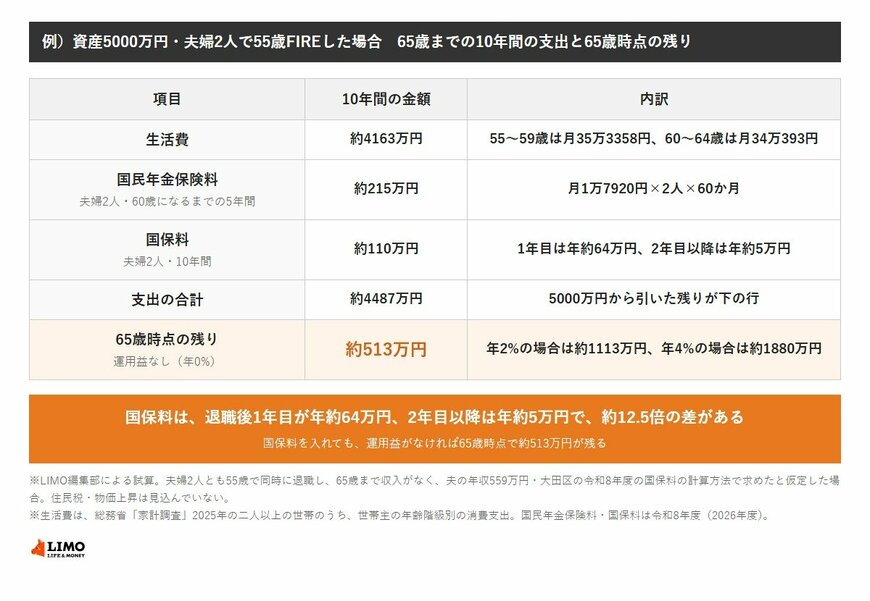
出所:総務省統計局「家計調査」、日本年金機構「国民年金保険料」、大田区「国民健康保険料の計算方法」をもとにLIMO編集部作成
※家計調査の世帯人員は、世帯主が55〜59歳で平均2.89人、60〜64歳で平均2.59人です。夫婦2人だけの世帯より人数が多い点には注意が必要です。
2. 55歳FIREの国保料はいくら?退職後1年目は年約64万円、2年目以降は年約5万円と約12.5倍の差が出る
大田区「国民健康保険料の計算方法」によると、令和8年度の国保料は、医療分・後期高齢者支援金分・子ども・子育て支援金分と、40〜64歳が対象の介護分の合計です。前年の総所得金額から基礎控除43万円を引いた額に所得割率をかけ、加入者数に応じた均等割を足して求めます。
退職後1年目は、在職中の給与が前年の所得として扱われます。年収559万円の場合、給与所得は約403万円で、そこから43万円を引いた約360万円が算定の基礎です。
- 【1年目の所得割】約47万円(医療分・後期高齢者支援金分・子ども・子育て支援金分 約38万円、介護分 約9万円)
- 【1年目の均等割(夫婦2人)】約17万円(介護分を含む)
- 【1年目の国保料(年額)】約64万円(月約5.3万円)
- 【2年目以降の国保料(年額)】約5万円(月約4200円)
2年目以降は所得がないため所得割はかからず、均等割だけになります。大田区「保険料の軽減」によると、世帯の所得が基準以下なら均等割は7割軽減されるため、年約5万円です。
1年目と2年目以降の差は約12.5倍です。10年間の国保料は、1年目の約64万円と、2年目以降9年分の約46万円を合わせた約110万円になります。なお、退職前の健康保険を続ける任意継続という選択肢もあり、条件は全国健康保険協会(協会けんぽ)が案内しています。
※試算の前提:国保料は大田区の令和8年度の計算方法で、夫婦とも40〜64歳で加入し、夫だけに所得があったものとして計算しています。退職後の最初の12か月は在職中の所得、翌年以降は所得なしとした簡略化した試算で、実際の退職月や所得の内訳によって変わります。
3. 55歳FIREで資産を運用すると65歳時点でいくら残る?年2%なら約1113万円、年4%なら約1880万円
5000万円を取り崩しながら運用を続けた場合、65歳時点の残りは運用益の見込みによって変わります。毎月の支出を月初に引き、残りに年利を12で割った月利をかけて試算しました。
- 【年0%】約513万円
- 【年2%】約1113万円
- 【年4%】約1880万円
運用益なしでも約513万円が残る一方、年2%を見込めば約1113万円、年4%なら約1880万円まで増えます。年0%と年4%の差は約1367万円です。
※試算の前提:運用益には税金や手数料を考慮せず、毎年一定の利回りが続くものとしています。実際の運用では年ごとに増減があり、65歳時点の残りは試算より少なくなる可能性があります。
4. 55歳FIREの国保料が1年目に高いのはなぜ?前年の所得で決まる仕組みと、任意継続の見方
大田区「国民健康保険料の計算方法」によると、国保料の一人当たりの算定基礎額は、前年の総所得金額から43万円(基礎控除)を引いた額です。退職してすぐに所得がゼロになっても、1年目の国保料には会社員時代の所得が反映されるため、金額が大きくなります。
協会けんぽ「任意継続」によると、任意継続の加入期間は2年間です。保険料は退職時の標準報酬月額をもとに計算し、標準報酬月額が32万円を超える場合は32万円で計算します。在職中は会社が負担していた分も自己負担になるため、退職時の健康保険料の2倍が目安ですが、上限があります。お住まいの都道府県と退職前に加入していた協会けんぽの都道府県が異なる場合などは、2倍にならないこともあります。
- 【国保料】前年の所得で決まり、2年目以降は所得がなければ均等割の軽減を受けられる
- 【任意継続】退職時の標準報酬月額が基準で、加入できる期間は2年間
東京都の保険料率は本記事の試算に使っていないため、任意継続と国保料のどちらが負担を抑えられるかは分かりません。退職前に、協会けんぽと大田区の窓口で見積もりを確かめておきましょう。
5. 【元FP会社職員の視点】検証:55歳FIREは国保料の1年目と生活費の水準で、残り方が変わる
今回の試算では、国保料を入れても65歳時点で約513万円が残りました。生活費と国民年金保険料だけで計算した場合の残りは約622万円で、国保料を入れると約110万円減ります。
ただし、約513万円は、生活費が家計調査の平均のまま続き、物価上昇や住民税を見込まない場合の数字です。住民税も前年の所得をもとに決まるため、退職後の1年目は負担が重くなる点は、国保料と同じです。
FP会社でセミナーの運営を補助していた頃も、退職後の支出は生活費で考えられることが多く、税金や保険料は後回しになりやすいと感じていました。
数字の読み方としては、5000万円という総額よりも、毎年の支出の山を見ておくことが大切です。今回は退職後1年目に国保料が約64万円かかり、夫婦の国民年金保険料の年約43万円と合わせると、生活費のほかに年約107万円が必要になります。
FIREの可否に、正解は一つではありません。生活費の水準、運用益、退職するタイミングで結果は変わります。まずはご自身の世帯の国保料の目安を窓口で確かめ、無理のない計画から始めてみてください。
6. まとめ
55歳FIREで資産5000万円は、生活費が家計調査の平均なら、国保料と国民年金保険料を入れても65歳まで続き、運用益なしで約513万円が残る試算でした。年2%なら約1113万円、年4%なら約1880万円です。
一方、国保料は退職後1年目が年約64万円で、2年目以降の約12.5倍です。退職前に国保料の目安と任意継続の条件を確かめ、1年目の支出に余裕を持たせておきましょう。
※本記事の試算は一定の前提に基づく概算です。国保料・国民年金保険料・税金などの制度や金額は、お住まいの自治体、年金事務所、税務署などで必ずご確認ください。運用成果を保証するものではありません。
参考資料
- 総務省統計局「家計調査 家計収支編 二人以上の世帯 詳細結果表(2025年)」
- 日本年金機構「国民年金保険料」
- 大田区「国民健康保険料の計算方法」
- 大田区「保険料の軽減」
- 国税庁「給与所得控除」
- 国税庁「令和7年分 民間給与実態統計調査結果」
- 全国健康保険協会「任意継続」
下村 美乃莉