

老齢年金から所得税が源泉徴収されている人には、毎年秋に日本年金機構から「公的年金等の受給者の扶養親族等申告書」が届きます。配偶者や扶養親族のための書類と思われがちですが、年金を受け取る本人が障害者や寡婦、ひとり親に当てはまる場合にも使う書類です。
本人がこれらに当てはまると申告すると、年金から源泉徴収する所得税の計算で、1か月あたり2万2500円から3万5000円の控除が加わります。ひとり親の控除は、2027年から1か月あたり3万2500円に上がります。
この記事では、扶養親族等申告書で本人が障害者・寡婦・ひとり親に当てはまるときの控除と、それぞれの要件を確認します。
1. 扶養親族等申告書で本人が障害者・寡婦・ひとり親に当てはまると、年金の源泉徴収に控除が加わる
年金から引かれる所得税は、年金額から社会保険料と各種の控除を引いた額に税率をかけて計算されます。扶養親族等申告書に書いた内容は、この「各種の控除」に反映されます。
1.1 1か月あたりの控除は障害者・寡婦が2万2500円、特別障害者が3万5000円
所得税法では、年金の源泉徴収で、受給者本人が障害者なら1か月あたり2万2500円(特別障害者なら3万5000円)、寡婦なら2万2500円、ひとり親なら3万円を控除すると定めています。
令和8年度の税制改正で、ひとり親の控除は2027年から1か月あたり3万2500円に引き上げられます。日本年金機構の案内では、改正前の額は3万円です。
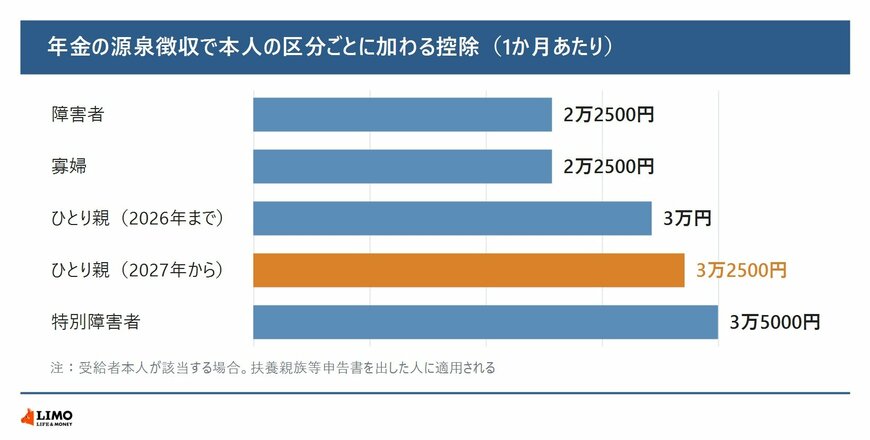
- 障害者:2万2500円
- 寡婦:2万2500円
- ひとり親(2026年まで):3万円
- ひとり親(2027年から):3万2500円
- 特別障害者:3万5000円
1.2 前の年と変わらなくても、毎年の提出が必要
日本年金機構は、令和9年分の扶養親族等申告書の案内で、本人が障害者または寡婦・ひとり親に当てはまる人は提出が必要としています。前の年の申告から変更がない場合も、該当する控除を受けるには毎年の提出が必要です。
2. 扶養親族等申告書で申告できる寡婦・ひとり親・障害者の要件
扶養親族等申告書で本人の欄に記入できるのは、所得税法の要件を満たす人です。日本年金機構の案内から、寡婦・ひとり親と障害者の区分を確認します。
2.1 寡婦とひとり親は、本人の所得500万円以下が条件
寡婦とひとり親は、結婚をしていない人、または配偶者の生死が明らかでない人で、本人の所得が500万円以下の人が対象です。住民票の続柄に「夫(未届)」「妻(未届)」などの記載がある場合は除かれます。
- ひとり親:死別・離婚・生死不明か婚姻歴がなく、生計を一にする所得62万円以下の子がいる人(男女とも)
- 寡婦:夫と死別・生死不明で扶養親族がいない女性、または夫と死別・離婚・生死不明で子以外の扶養親族がいる女性
2.2 身体障害者手帳の1級・2級は特別障害者
所得税法上の障害者は、障害の程度によって「普通障害者」と「特別障害者」に分かれます。障害年金の等級とは一致しません。
日本年金機構の案内では、身体障害者手帳の障害の程度が1級または2級の人と、精神障害者保健福祉手帳の等級が1級の人が特別障害者です。身体障害者手帳の3級から6級の人などは普通障害者にあたります。
年金を受け取る本人が障害者・寡婦・ひとり親に当てはまると、扶養親族等申告書で申告することで、年金の源泉徴収に1か月あたり2万2500円から3万5000円の控除が加わります。ひとり親の控除は、2027年から3万2500円です。
前の年と同じ内容でも毎年の提出が必要なので、届いた申告書の本人の欄に記入したかどうかを、控えで確かめておくと安心です。
ここからは、控除が加わることで年金から引かれる所得税がどれだけ変わるのかと、申告書を出していなかったときの手続きを見ていきます。


