

2. 40歳代は住宅ローンの残りが多く、負債が貯蓄を上回る
ここからは、貯蓄と並べて、借入の残高にも目を向けてみます。
2.1 40歳代の負債はいくら?住宅・土地のための負債と負債保有世帯
世帯主が40歳代の二人以上の世帯について、結果の概要の年齢階級別の数字を見ると、負債現在高は1483万円で、このうち住宅・土地のための負債が1393万円を占めています。負債を抱えている世帯の割合は67.0%です。第8-5表によれば、持ち家の割合は78.9%でした。
2.2 40歳代の純貯蓄はマイナス?年間収入と貯蓄の推移
結果の概要で貯蓄から負債を差し引いた純貯蓄を見ると、40歳代は102万円のマイナスでした。年間収入は871万円で、貯蓄は年間収入の158.6%にあたります。40歳代の平均貯蓄は、2021年の1134万円、2024年の1314万円と推移し、2025年は前の年を67万円上回る1381万円でした。
第8-5表から世帯の姿も確かめると、世帯主の平均年齢は44.7歳、世帯人員は3.7人で、このうち18歳未満が1.5人です。有業人員は1.77人、世帯主の配偶者のうち女性の有業率は65.4%でした。
純貯蓄がマイナスといっても、住宅ローンの借入は、住まいという資産を手に入れるためのものです。返済を続けるうちに残高は減り、純貯蓄はプラスに近づいていくでしょう。気にかけたいのは残高の大きさそのものより、ローンの返済、教育費、毎月の貯蓄などがきちんと回っているかどうかでしょう。繰り上げ返済を考えるときも、教育費の準備が手薄にならないように順番を決めたいところです。
共働きで収入が二つある家庭では、どちらかの収入が減ったときにも返済が続けられるかを、一度試算しておくと安心でしょう。ローンの金利の種類や残りの返済期間を確かめておくと、これからの家計の見通しも立てやすくなるはずです。
3. 40歳未満・50歳代と比べた40歳代の貯蓄と負債
40歳代の数字は、ほかの年代の中でどのような位置にあるのでしょうか。
3.1 世帯主の年齢別に見た二人以上世帯の貯蓄現在高
結果の概要の年齢階級別の数字を、40歳未満から順に並べます。
- (40歳未満)994万円
- (40歳代)1381万円
- (50歳代)1756万円
- (60歳代)2843万円
- (70歳以上)2471万円
3.2 40歳代と前後の年代の負債・純貯蓄
負債現在高は、40歳未満の1882万円がもっとも多く、40歳代は1483万円、50歳代は743万円、60歳代は234万円、70歳以上は81万円と、年齢が上がるほど少なくなります。純貯蓄で見ると、40歳未満は888万円のマイナス、40歳代は102万円のマイナスで、50歳代になると1013万円のプラスに転じています。
40歳代は、純貯蓄がマイナスからプラスに変わる手前にあるといえるでしょう。住宅ローンの返済が進み、子どもの手が離れてくると、少しずつ手元にお金が残りやすくなる流れが見えてきます。
とはいえ、これは年代ごとの平均を横に並べた数字で、同じ家庭を何年も追いかけたものではありません。ほかの年代と見比べるより、数年前のわが家と比べて返済と貯蓄が進んでいるかを確かめるほうが、計画づくりには役立つでしょう。50歳代の1013万円という純貯蓄も、あくまで平均の数字です。わが家の返済予定表を見れば、いつごろ借入の残りが貯蓄を下回りそうかの見当がつくでしょう。
住宅を買った時期や子どもの年齢によって、借入が減っていく早さは家庭ごとに違います。平均どおりに進んでいなくても、すぐに不安に思う必要はないでしょう。
4. 【貯蓄の中身】40歳代の貯蓄は預貯金が中心?内訳と負債
続いて、40歳代の世帯がどのような形で貯蓄を持っているのかを見ていきます。
4.1 40歳代の通貨性預貯金と定期性預貯金はいくら
第8-5表で世帯主が40歳代の二人以上の世帯を見ると、通貨性預貯金は593万円、定期性預貯金は211万円でした。2つを足した804万円が、貯蓄の半分あまりを占めています。
4.2 40歳代の生命保険と有価証券(株式・投資信託・債券)
生命保険などは248万円、有価証券は300万円です。有価証券の内訳は、株式が136万円、投資信託が149万円、債券が13万円でした。このほか、金融機関外の貯蓄が30万円あります。なお、ほかの項目と重複して数える再掲の値として、年金型貯蓄が62万円、外貨預金・外債が39万円示されています。
- 貯蓄現在高:1381万円
- 通貨性預貯金:593万円
- 定期性預貯金:211万円
- 生命保険など:248万円
- 有価証券:300万円(株式136万円、投資信託149万円、債券13万円)
- 金融機関外:30万円
- 負債:1483万円(住宅・土地のための負債1393万円)
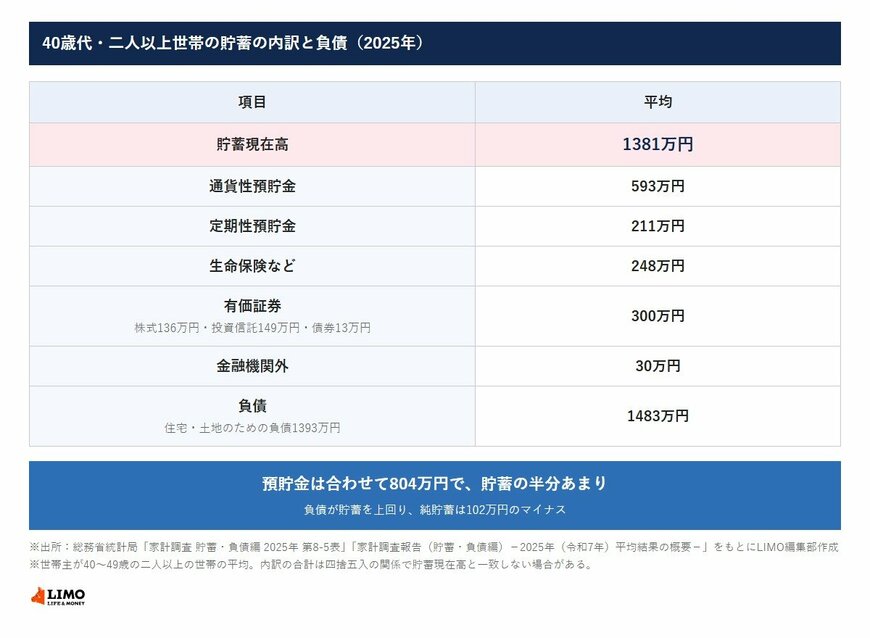
平均で見ると、預貯金の合計は804万円で、通貨性預貯金が定期性預貯金の2倍以上あります。教育費や住宅ローンの引き落としに備え、すぐに動かせる形でお金を置いている世帯も多いと考えられます。
わが家でも、1〜2年のうちに使う予定のお金と、当分は使わないお金を分けて書き出すと、預け方を考える手がかりになるでしょう。保険や有価証券は、急いで現金に換えると不利になる場合もあるため、近く使うお金は預貯金に残しておきたいところです。定期性預貯金に移すか、すぐに使える口座に置いておくかも、使う時期によって考え方が変わってくるでしょう。子どもの教育費に向けて学資保険などを使っている家庭では、生命保険などの金額にその分が含まれていることもあると考えられます。
5. 【40歳代の家計を見直す前に】貯蓄と借入を一つの表にまとめ、教育費の山に備える
統計の数字を、わが家の家計に当てはめてみましょう。
5.1 口座・保険・借入の残高を一つの表にまとめて純貯蓄を出す
はじめに、預貯金や保険、株式・投資信託の残高と、住宅ローンなどの借入の残りを、一つの表に書き出してみましょう。銀行の通帳やアプリ、証券会社の取引残高報告書、ローンの返済予定表があれば、正確な数字がそろうでしょう。純貯蓄がマイナスでも、返済予定表のとおりに残高が減っているなら、心配しすぎることはないでしょう。夫婦で同じ表を見ておくと、お金の話もしやすくなります。
5.2 教育費や車の買いかえなど、大きな支出の時期を並べる
続けて、子どもの進学、車の買いかえ、家の修繕など、まとまったお金が出ていく予定を年ごとに書き出してみましょう。冬のボーナスは、このうち時期が近いものから充てておくと、出費が重なったときに慌てずに済むでしょう。教育費は、入学や進学の年に大きくかかることが多いお金です。いつ、どのくらい必要になるのかの見当がつけば、毎月の積立の金額も決めやすくなるはずです。
50歳代に入ると教育費の山を越え、老後に向けて貯蓄を増やしやすくなる家庭もあります。その時期を見すえて、40歳代のうちから働き方や老後の資金づくりを考えておきたいところです。
収入が減ったときに備えて、生活費の数か月分はすぐに使える預貯金で確保しておくと安心でしょう。共働きの家庭では、どちらの収入から教育費や貯蓄に回すのかを決めておくと、管理がしやすくなるはずです。ボーナスの一部を、家族の楽しみに使うお金として先に分けておくのも、続けやすい家計の工夫の一つでしょう。
6. まとめにかえて
最初に、預貯金や保険、ローンの残りを一つの表にまとめ、純貯蓄を出してみましょう。次に、教育費などの大きな支出がいつ来るのかを年ごとに書き出しましょう。そして、ボーナスや毎月の積立を、どの支出に充てるお金にするのかを決めておきましょう。
世帯主が40歳代の二人以上の世帯では、貯蓄の平均が1381万円、貯蓄がある世帯の中央値が886万円でした。4000万円以上の世帯は7.3%で、1000万円未満の世帯が半数を超えるなど、金額の幅は大きくなっています。平均と比べて多いか少ないかよりも、これから訪れる支出に向けてどう備えるかを考える材料として、数字を役立てていきたいところです。
参考資料
宮野 茉莉子


