

ボーナスの支給が近づくこの時期は、家計を見直すよいタイミングです。
40歳代は、子どもの教育費と住宅ローンの返済が同時に続きやすく、お金を貯めながら使う年代といえます。教育費が毎年のようにかかっていると、どのくらい残せていれば安心なのか、目安を持ちにくいと感じる人もいるでしょう。住まいや子育ての方針によって、お金が出ていく時期も家庭ごとに違います。冬のボーナスの使い道を決める前に、同じ年代の家庭の貯蓄を物差しにして、わが家の位置を確かめてみませんか。
本記事では、2026年5月に総務省統計局が公表した2025年の家計調査(貯蓄・負債編)から、世帯主が40歳代の二人以上の世帯について、貯蓄の平均と中央値、4000万円以上の世帯の割合を読み解きます。平均の数字は一部の大きな貯蓄に引っぱられやすいので、真ん中の金額や分布もあわせて確かめると、実感に近い姿が見えてくるはずです。年末の家計の点検にも役立ててみてください。
記事の後半では、住宅ローンを含む負債と純貯蓄、年代ごとの違い、貯蓄の内訳も取り上げます。
1. 40歳代「貯蓄4000万円以上の世帯」は7.3%、「貯蓄1000万円未満の世帯」は55.3%。平均と中央値は
2025年平均の結果の概要を見ると、二人以上の世帯全体では、1世帯あたりの貯蓄現在高が2059万円です。このうち世帯主が40〜49歳の世帯について、数字を細かく見ていきます。
1.1 40歳代の二人以上世帯は平均いくら?貯蓄の平均値と中央値
結果の概要の平均に、第8-30表から貯蓄がある世帯だけの平均と中央値を加えて、次のように並べます。
- 平均(貯蓄が0の世帯も入れた金額):1381万円
- 貯蓄がある世帯の平均:1439万円
- 貯蓄がある世帯の中央値:886万円
中央値は、貯蓄が0の世帯を数えずに、金額の小さい順に並べたときの中ほどにあたる世帯の金額を指します。貯蓄がある世帯の平均1439万円と中央値886万円の間には550万円あまりの差があり、多額の貯蓄を持つ世帯が平均を高く見せていると考えられます。第8-30表では、貯蓄が0の世帯を除くと、下から4分の1の位置の世帯が341万円、上から4分の1の位置の世帯が1867万円でした。
1.2 40歳代・貯蓄現在高の階級別の割合一覧表
第8-30表の世帯数から、貯蓄現在高の階級ごとの世帯の割合を計算すると、次のようになります。貯蓄が0の世帯は、100万円未満の中に入っています。
- 100万円未満:12.9%
- 100万円以上500万円未満:22.1%
- 500万円以上1000万円未満:20.4%
- 1000万円以上2000万円未満:22.3%
- 2000万円以上3000万円未満:9.5%
- 3000万円以上4000万円未満:5.5%
- 4000万円以上:7.3%
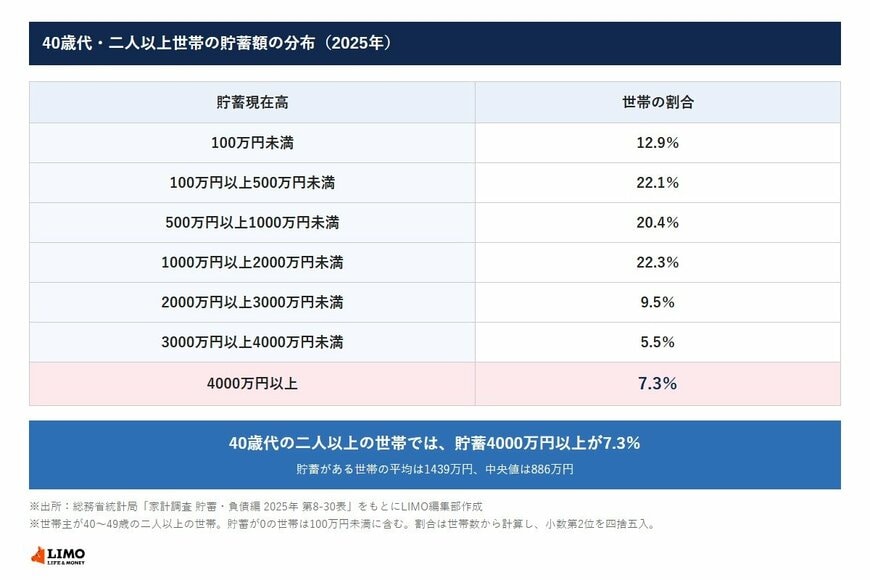
貯蓄4000万円以上の世帯は7.3%で、2000万円以上まで広げても22.4%です。反対に、1000万円未満の世帯は55.3%で、半数を上回っています。割合は世帯数から計算しているため、図の数字を足した値とは少し違うことがあります。
40歳代は、収入が増えていく人がいる一方で、教育費や住宅ローンにまとまったお金が出ていく時期でもあります。家族の人数や住まいの形、共働きかどうかによって、手元に残るお金に差がつくのは自然なことでしょう。
中央値や分布の中でわが家がどのあたりにいるのかを確かめるほうが、これからの計画に役立ちます。中央値の886万円を一つの目安に、数年後にどのくらい残したいかを考えてみるのもよいでしょう。
世帯主が40歳代の二人以上の世帯の貯蓄は、平均が1381万円、貯蓄がある世帯の中央値が886万円でした。4000万円以上の世帯は7.3%、1000万円未満の世帯は55.3%です。


