3. 【65歳以上の世帯の貯蓄の分布】平均2564万円、貯蓄がある世帯の中央値は1777万円
次に、仕事をしている世帯も含めて、世帯主が65歳以上の世帯全体の貯蓄を見ていきます。
3.1 65歳以上の世帯の貯蓄の平均と中央値(二人以上の世帯)
同じ家計調査の結果の概要によると、世帯主が65歳以上の世帯(二人以上の世帯)の平均貯蓄額は2564万円でした。貯蓄がない世帯を除き、金額の少ない順に並べたときに真ん中にくる世帯の金額(貯蓄保有世帯の中央値)は1777万円で、平均より800万円近く少なくなっています。
3.2 65歳以上の世帯は、2500万円以上が約3分の1
貯蓄現在高の分布を見ると、2500万円以上の世帯が全体の36.3%と、約3分の1を占めています。一方で、300万円未満の世帯も14.9%ありました。
貯蓄の多い一部の世帯が平均を押し上げているため、平均だけを見ると、実際よりも多く感じやすいといえます。同じ65歳以上でも、貯蓄の金額にはこれだけの幅があると知っておくと、わが家の数字も落ち着いて受け止めやすくなるでしょう。
平均と中央値の差が大きいときは、中央値のほうが、多くの世帯の実感に近い数字だと考えられます。また、貯蓄が少ない世帯でも、持ち家で住居費が少ない、年金がほかの世帯より多いなど、暮らしを支える条件は家庭ごとに違います。貯蓄の金額だけで老後の安心を判断しないことも大切でしょう。
4. 【夫婦の家計収支】毎月の不足は4万2434円、貯蓄のどこから補う?
では、年金で暮らす夫婦の毎月の家計は、どのようになっているのでしょうか。
4.1 65歳以上の夫婦のみの無職世帯の1か月の家計収支(2025年)
総務省統計局の家計調査(家計収支編)の2025年平均の結果では、65歳以上の夫婦のみの無職世帯の家計収支は次のとおりです。
- 実収入:25万4395円(そのうち社会保障給付は22万8614円)
- 消費支出:26万3979円
- 非消費支出(直接税、社会保険料など):3万2850円
- 実収入から消費支出と非消費支出を引いた差額:4万2434円の不足
4.2 毎月の不足は、貯蓄の種類ごとに補い方を考える
毎月の不足を貯蓄から補うときは、1章で見た種類ごとの内訳が手がかりになります。すぐに引き出せる普通預金などの通貨性預貯金から使うのか、満期のある定期性預貯金や値動きのある有価証券をいつ取り崩すのかによって、残高の減り方は変わるでしょう。ただし、貯蓄の統計は65歳以上の無職世帯(二人以上の世帯)、家計収支は65歳以上の夫婦のみの無職世帯と、対象が少し違うため、あわせて見るときは目安として受け止めてください。
実際の暮らしでは、毎月の不足のほかに、住まいの修繕や家電の買い替え、冠婚葬祭など、まとまった支出が入ることもあるでしょう。毎月の取り崩しの分と、大きな支出に備えて残しておく分を分けて考えると、貯蓄の減り方を見通しやすくなります。
物価が上がれば、毎月の不足も大きくなるかもしれません。平均の数字はあくまで目安として、わが家の年金と支出で不足額を出しておくことが欠かせません。不足が分かれば、どの貯蓄から、どのくらいずつ補うのかも考えやすくなるでしょう。
5. 【2026年度の年金額】国民年金の満額は月7万608円、夫婦の標準的な厚生年金は月23万7279円
老後の家計の柱になる年金の金額も、あわせて確かめておきましょう。年金の金額は、物価や賃金の動きに応じて毎年度改定される仕組みです。
5.1 令和8年度の年金額の例(厚生労働省)
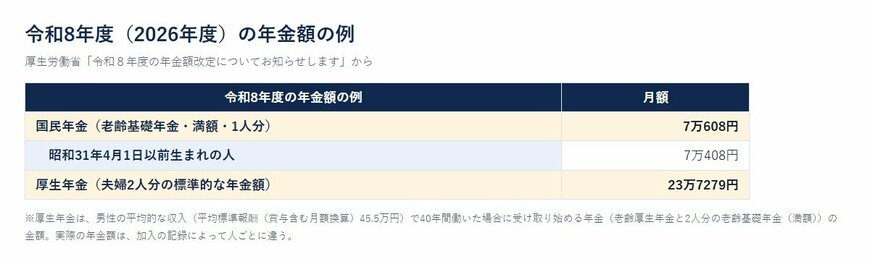
厚生労働省の「令和8年度の年金額改定についてお知らせします」では、令和8年度の年金額の例が示されています。
- 国民年金(老齢基礎年金・満額・1人分):月7万608円
- 昭和31年4月1日以前生まれの人の老齢基礎年金(満額・1人分):月7万408円
- 厚生年金(夫婦2人分の標準的な年金額):月23万7279円
5.2 年金額は増えても、物価の上がり方には届いていない
令和8年度は、国民年金(基礎年金)の改定率が1.9%、厚生年金(報酬比例部分)は2.0%の引き上げでした。同資料によると、物価変動率は3.2%で、改定にはマクロ経済スライドによる調整も入っています。年金の金額が増えても、物価の上がり方に追いつかなければ、暮らしのゆとりは増えにくいと考えられます。自分の年金がいくらかは、年金振込通知書やねんきん定期便で確かめておきたいところです。
なお、厚生年金の23万7279円は、男性の平均的な収入で40年間働いた場合を想定した夫婦2人分の例です。実際の年金額は、夫婦それぞれの加入の期間や働き方によって変わります。例の金額とわが家の年金を比べ、差がどのくらいあるのかを知っておくと、貯蓄から補う金額の見通しも立てやすくなるでしょう。年金の金額は毎年度見直されるため、一度確かめて終わりにせず、年度ごとに見ておくと安心です。
6. 【高齢者世帯の暮らし向き】半数以上が「苦しい」、家計の不安は老後資金にも
数字の上での家計だけでなく、暮らしの実感はどうでしょうか。
6.1 高齢者世帯の暮らし向き(国民生活基礎調査)
関連記事から、高齢者世帯の暮らし向きについての調査結果を引用します。
では、高齢者世帯は自身の生活をどのように感じているのでしょうか。厚生労働省の「2025(令和7)年 国民生活基礎調査の概況」から、暮らし向きに関する意識調査の結果を見ていきます。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
- 大変苦しい:21.0%
- やや苦しい:31.1%
- 普通:41.7%
- ややゆとりがある:5.4%
- 大変ゆとりがある:0.8%
出所:【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
「大変苦しい」と「やや苦しい」を合わせると半数を超え、ゆとりがあると感じている世帯はわずかです。一方で、「普通」と答えた世帯も41.7%あり、暮らし向きの受け止め方は、世帯によって分かれています。
6.2 暮らし向きの感じ方は、収入と支出の釣り合いでも変わる
1章で紹介したソニー銀行の調査(年代を限らない)でも、家計の先行きを慎重に見る人が多くいました。同じ貯蓄額でも、毎月の年金で暮らしがまかなえている世帯と、取り崩しが続いている世帯とでは、受け止め方が違うでしょう。平均の貯蓄額が2000万円を超えていても、物価の上昇が続くなかで、日々の暮らしに余裕を感じにくい世帯は少なくないと考えられます。
「苦しい」と感じるかどうかは、貯蓄の金額だけでなく、毎月の収入と支出の釣り合いにも左右されます。貯蓄があっても、取り崩すたびに残高が減っていくことに不安を感じる人もいるでしょう。数字で見通しを立てておくことが、気持ちの面でも支えになるのではないでしょうか。暮らし向きの感じ方は、住まいや家族の状況によっても変わるでしょう。
7. 【老後の貯蓄を考える前に】年金と毎月の支出、取り崩しの計画を書き出す
平均の数字を、わが家の数字に置きかえてみましょう。
7.1 貯蓄を預貯金・保険・有価証券に分けて書き出す
まずは、通帳や保険証券、取引残高報告書を手元に置き、わが家の貯蓄を種類ごとに書き出してみましょう。すぐに使える預貯金がいくらあり、値動きのある有価証券がどのくらいあるのかが分かると、取り崩しの順番も考えやすくなります。1章の種類別の平均と比べてみるのも、ひとつの目安になるでしょう。
7.2 年金と毎月の支出を並べ、不足が1年でいくらになるかを出す
次に、年金振込通知書の金額と、1か月の支出を並べてみましょう。不足があれば、1年分に直したうえで、いまの貯蓄で何年分にあたるかを計算しておきます。毎月の取り崩しとは別に、住まいの修繕や医療・介護など、まとまった支出に備えて残しておく金額も決めておくと安心です。働ける間は働き方を工夫したり、固定費を見直したりと、取り崩しを緩やかにする方法も、家族で話し合っておくとよいでしょう。
まだ働いている人は、何歳まで働くか、退職金をいつ、どう受け取るかによっても、65歳以降の貯蓄の残り方は変わります。年金の見込額と貯蓄、これからの働き方を1枚に並べておくと、老後までのマネープランを考える手がかりが得られるでしょう。年に一度、12月の年金の支給の時期などに見直す習慣をつけておくのもひとつの方法です。
8. まとめにかえて
まずは、わが家の貯蓄を預貯金・保険・有価証券に分けて書き出しましょう。次に、年金と毎月の支出を並べ、不足が1年でいくらになるかを計算してみましょう。そして、毎月の取り崩しの分と、大きな支出に備えて残す分を分け、これからの家計の計画を立てておきましょう。
世帯主が65歳以上の無職世帯の平均貯蓄額は2494万円でした。仕事をしている世帯も含めた65歳以上の世帯では、貯蓄がある世帯の中央値が平均より800万円近く低く、金額には大きな幅があります。わが家の貯蓄と毎月の家計を数字で把握しておくことが、年末の家計の見直しの第一歩になるのではないでしょうか。
参考資料
- 【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「2025(令和7)年 国民生活基礎調査の概況」
- ソニー銀行株式会社「賃上げ実感と家計行動に関するアンケート調査結果のお知らせ」
宮野 茉莉子