4. 健康保険の扶養は?150万円未満
親が会社員などで健康保険に加入している場合、子どもは親の健康保険の被扶養者になれることがあります。この判定は、税金の扶養とは別の基準で行われます。
日本年金機構によると、扶養認定日が令和7年10月1日以降で、扶養認定を受ける人が19歳以上23歳未満の場合(被保険者の配偶者を除く)、年間収入の要件は「130万円未満」から「150万円未満」に変わりました。年齢は、扶養認定日が属する年の12月31日時点で判定します(日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」)。
19歳以上23歳未満の子どもについて、税金の扶養と健康保険の扶養の基準を比べました。4/6
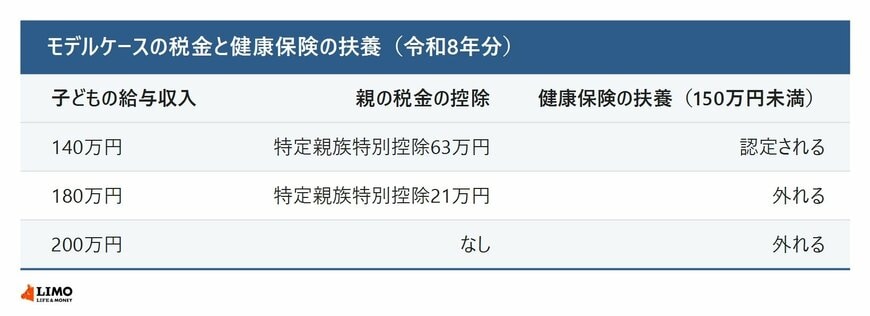
出所:日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」、国税庁「No.1177 特定親族特別控除」をもとにLIMO編集部作成
モデルケースのうち、給与収入180万円と200万円の場合は、健康保険の年間収入の要件を満たさなくなります。子どもが親の健康保険の扶養から外れると、子ども自身が国民健康保険などに加入し、保険料を負担することになります。保険料の額は、住んでいる市区町村や加入する制度によって異なります。
5. いつの収入で判定?税と健保で違う
税金と健康保険では、どの時点の収入で判定するかも違います。
税金の扶養と健康保険の扶養で、収入を判定する考え方の違いです。5/6
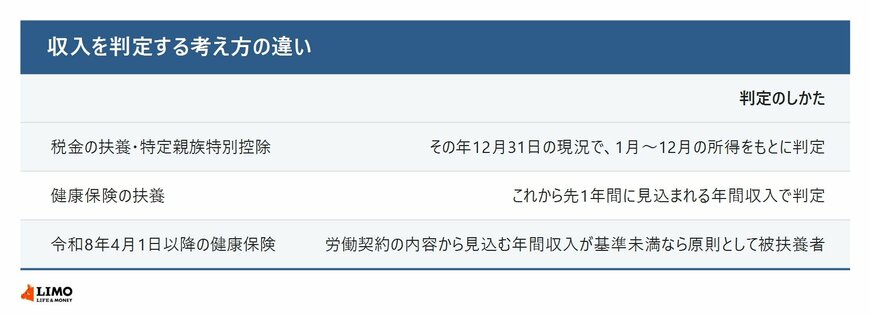
出所:国税庁「No.1177 特定親族特別控除」、日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」をもとにLIMO編集部作成
税金の扶養控除や特定親族特別控除は、その年の12月31日の現況で、1月から12月までの1年間の所得をもとに判定します。一方、健康保険の扶養は、これから先の1年間に見込まれる年間収入で判定します。
また、日本年金機構によると、令和8年4月1日以降は、労働条件通知書などの労働契約の内容から見込まれる年間収入が基準額未満であれば、原則として被扶養者に該当するものとして取り扱われます。19歳以上23歳未満の場合、この基準額も150万円未満です。
6. FPの検証:年収の線は家族で共有を
子どもの給与収入が140万円・180万円・200万円のケースでは、親の所得税は増えない場合から12万6000円増える場合まで差がつきました。健康保険の扶養も、年間収入150万円を境に変わります。
子どもがアルバイトで働くときに、家族で確かめておきたいことです。6/6
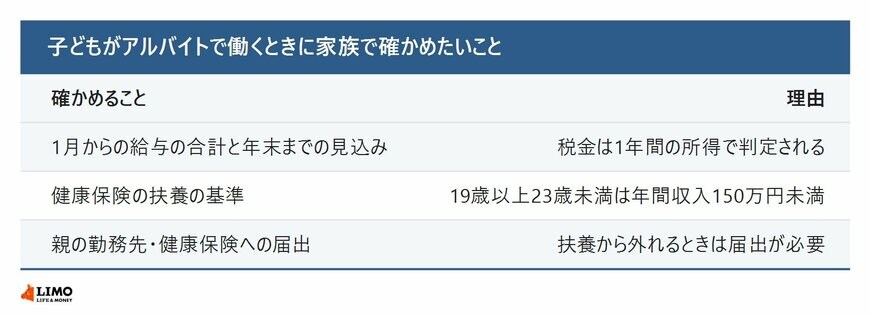
出所:国税庁「No.1177 特定親族特別控除」、日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」をもとにLIMO編集部作成
アルバイトの収入は、年末に近づくほど調整しにくくなります。子どもにとっても、税金や健康保険の線は分かりにくいものです。年の途中で一度、1月からの給与の合計と、年末までの見込みを家族で一緒に確かめておくと安心です。
年収を抑えるかどうかは、親の負担だけでなく、子どもの学業や生活、将来の働き方も含めて考えたいところです。親の勤務先の担当部署や、加入している健康保険の窓口にも、早めに確認しておきましょう。
7. まとめ
令和8年分は、19歳以上23歳未満の子どもの給与収入が136万円以下なら、親は63万円の扶養控除を受けられます。136万円を超えても、197万円以下なら特定親族特別控除があり、控除額は収入に応じて段階的に減ります。
健康保険の扶養は、19歳以上23歳未満なら年間収入150万円未満が基準で、税金とは別に判定されます。子どもの年収がどの線にあたるのかを家族で共有し、勤務先や健康保険の窓口でも確かめておきましょう。
※本記事は情報提供を目的としています。ケースは国税庁と日本年金機構の資料をもとに設定した試算例で、試算は一定の前提に基づく概算です。実際の税額や扶養の認定は、税務署や加入している健康保険の窓口などでご確認ください。
参考資料
- 国税庁「No.1180 扶養控除」
- 国税庁「No.1177 特定親族特別控除」
- 国税庁「源泉所得税の改正のあらまし(令和8年4月)」
- 国税庁「No.2260 所得税の税率」
- 日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
青木 里美