
「大学生の子どもがアルバイトを頑張っていて、今年は年150万円を超えそう。親の税金や健康保険の扶養は、どうなるのだろう」。そう気になっている方もいるのではないでしょうか。
子どもが自分で働いて学費や生活費の一部をまかなえるのは、心強いことです。ただ、親の税金と健康保険の扶養を考えるうえで、見落としやすい点が3つあります。税金の扶養と健康保険の扶養では、収入の基準が違うこと。19歳以上23歳未満の子どもには、年収が増えても控除が段階的に減っていく「特定親族特別控除」があること。そして、令和8年分から税金の基準額が変わったこと。
ここでは、大学生の子どもがアルバイトで年140万円・180万円・200万円を稼いだケースをモデルに、この3つを国税庁と日本年金機構の資料で確かめます。
※編集部:本記事のケースは、国税庁と日本年金機構の資料をもとに設定した試算例です。
1. 136万円までなら?親の控除は63万円
まずは、税金の扶養からみていきましょう。
国税庁によると、その年の12月31日時点で19歳以上23歳未満の子どもなど(特定扶養親族)がいる場合、親は扶養控除として63万円を所得から差し引けます。子どもが扶養親族に当たるのは、年間の合計所得金額が一定以下の場合です(国税庁「No.1180 扶養控除」)。
- 【令和7年分】合計所得金額58万円以下(給与だけなら給与収入123万円以下)
- 【令和8年分】合計所得金額62万円以下(給与だけなら給与収入136万円以下)
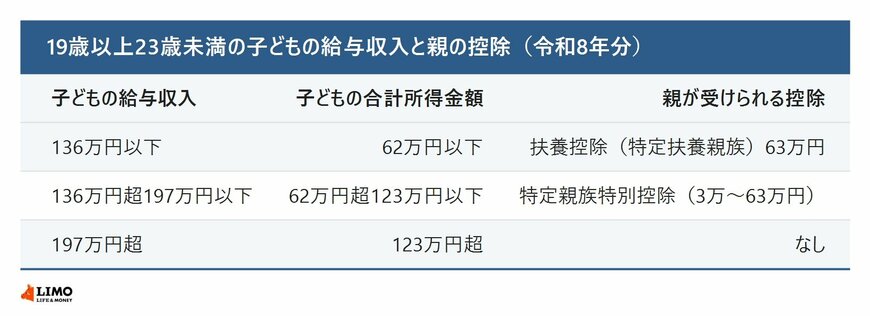
令和8年分は、給与所得控除の最低保障額が74万円に引き上げられたこともあり、子どもの給与収入が136万円以下なら、親は63万円の扶養控除を受けられます。令和7年分の123万円から、13万円上がりました。
※令和8年分の扶養親族の所得要件は、令和8年12月1日に施行され、令和8年分の所得税から適用されます。
2. 136万円を超えると?控除は段階的に減る
では、子どもの給与収入が136万円を超えたら、親の控除はすぐになくなるのでしょうか。
19歳以上23歳未満で、扶養親族に当たらない子どもなどについては、「特定親族特別控除」があります。国税庁によると、子どもの合計所得金額が62万円を超え123万円以下(給与だけなら給与収入136万円超197万円以下)の場合、親は合計所得金額に応じた額を差し引けます(国税庁「No.1177 特定親族特別控除」)。
子どもの給与収入ごとの、特定親族特別控除の額です(令和8年分)。2/6
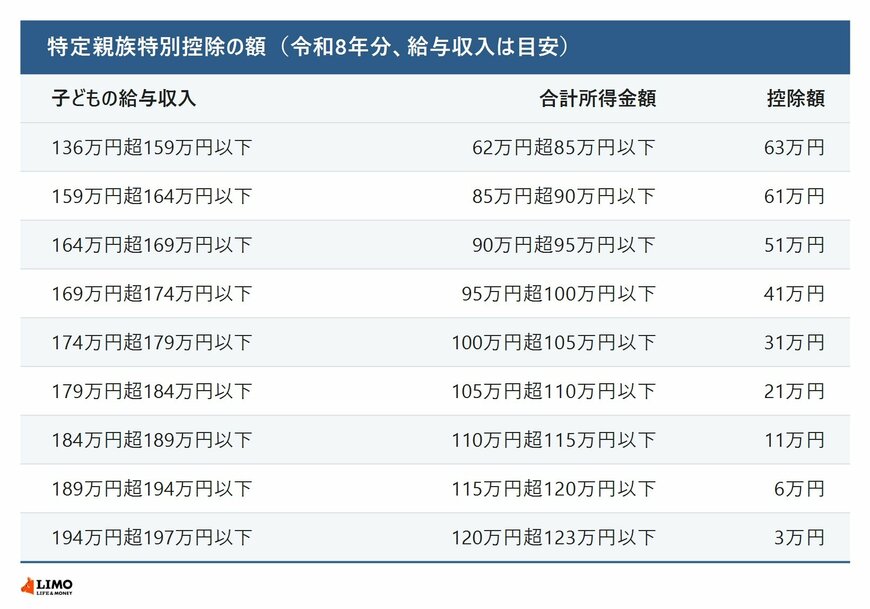
出所:国税庁「No.1177 特定親族特別控除」、国税庁「源泉所得税の改正のあらまし(令和8年4月)」をもとにLIMO編集部作成
※給与収入は、令和8年分の給与所得控除(給与収入から74万円を差し引く範囲)をもとに、国税庁が示す合計所得金額の区分を換算した目安です。
子どもの給与収入が159万円以下なら、控除額は扶養控除と同じ63万円です。そこから給与収入が増えるにつれて控除額が少しずつ減り、197万円を超えると0円になります。令和7年分は、この上限が188万円以下でした。
3. 親の税金は?200万円なら12万6000円増
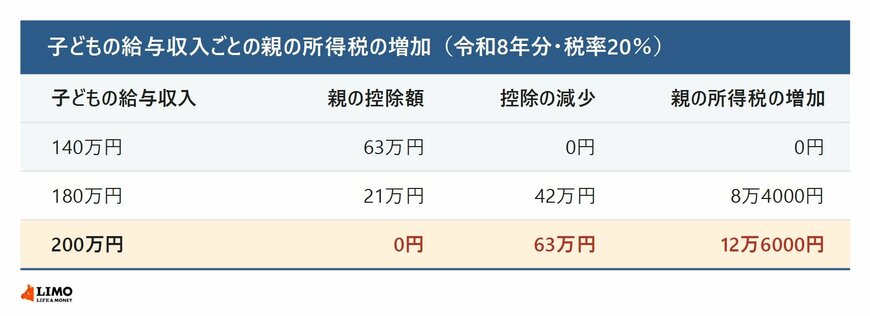
子どもの給与収入ごとに、親の所得税がどれだけ増えるかを試算しました。親の所得税率は20%としています。
- 【子どもの給与収入140万円】控除は63万円のままで、親の所得税は増えない
- 【子どもの給与収入180万円】控除は21万円になり、42万円減るため、親の所得税は8万4000円増える
- 【子どもの給与収入200万円】控除は0円になり、63万円減るため、親の所得税は12万6000円増える
子どもの給与収入ごとに、親の所得税がどれだけ増えるかを試算しました(令和8年分、親の所得税率20%の場合)。3/6
出所:国税庁「No.1177 特定親族特別控除」、国税庁「No.2260 所得税の税率」をもとにLIMO編集部作成
※試算の前提:子どもの収入は給与だけで、19歳以上23歳未満、親と生計を一にしているものとします。親の所得税率は20%(課税される所得金額が330万円から694万9000円までの区分)で、控除が減っても税率の区分が変わらないものとし、復興特別所得税は含みません。住民税は所得税と控除額の仕組みが異なるため、この試算には含めていません。
以前のように、ある年収を1円でも超えると控除がすべてなくなる仕組みではありません。ただ、子どもの年収が180万円を超えるあたりからは、親の税金が目に見えて増えていきます。
ここからは、税金とは別の基準で判定される、健康保険の扶養について確かめます。