

配偶者がパートで働く家庭では、年末が近づくと「今年はいくらまでなら扶養の範囲か」が気になります。2026年は、所得税で配偶者を対象にした控除の線が12月の年末調整から動きます。
令和8年度税制改正で、配偶者控除・配偶者特別控除の対象になる配偶者の所得要件が引き上げられました。改正は2026年12月1日に施行されます。国税庁によると、配偶者の収入が給与だけなら、配偶者控除を受けられる給与収入は136万円以下になります。
この記事では、配偶者控除と配偶者特別控除が令和8年分からどう変わったかを、配偶者の給与収入に置き換えて確認します。あわせて、総務省が10月2日に公表した労働力調査から、パートで働く人の数を見ていきます。
1. 所得税の配偶者控除は、配偶者の給与収入136万円以下が対象に
配偶者控除は、生計を一にする配偶者の所得が一定額以下のとき、控除を受ける本人の所得から差し引ける控除です。令和8年分から、配偶者控除の対象になる配偶者の所得の上限が引き上げられました。
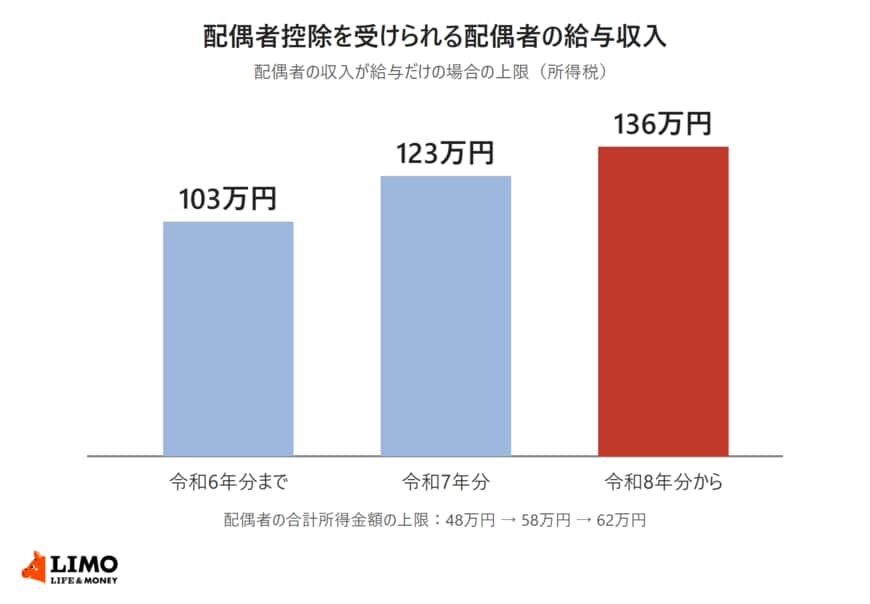
【配偶者控除を受けられる配偶者の給与収入(給与だけの場合)】
- 令和6年分まで:103万円以下
- 令和7年分:123万円以下
- 令和8年分から:136万円以下
1.1 配偶者の合計所得金額の上限は58万円から62万円に
国税庁の「No.1191 配偶者控除」によると、控除対象配偶者になれるのは、年間の合計所得金額が62万円以下の配偶者です。令和7年分は58万円以下、令和2年分から令和6年分までは48万円以下でした。
給与所得控除の最低保障額も、令和8年分は65万円から74万円に引き上げられました。給与だけの人は、給与収入136万円から74万円を引くと合計所得金額が62万円になるため、136万円以下なら配偶者控除の対象です。
1.2 配偶者控除の額は、控除を受ける本人の所得で変わる
配偶者控除の額は、控除を受ける本人の合計所得金額と、配偶者の年齢で決まります。控除を受ける本人の合計所得金額が1000万円を超えると、配偶者控除は受けられません。
- 本人の合計所得金額900万円以下:38万円(70歳以上の老人控除対象配偶者は48万円)
- 900万円超950万円以下:26万円(同32万円)
- 950万円超1000万円以下:13万円(同16万円)
2. 配偶者特別控除は、配偶者の給与収入207万円以下まで段階的に受けられる
配偶者の所得が62万円を超えて配偶者控除を受けられなくなっても、配偶者特別控除を受けられる場合があります。配偶者特別控除の対象は、配偶者の合計所得金額が62万円超133万円以下のときです。
2.1 配偶者特別控除が満額の38万円になるのは、配偶者の給与収入169万円以下
国税庁の「No.1195 配偶者特別控除」によると、令和8年分は、配偶者の合計所得金額が62万円超95万円以下なら、控除額は38万円です(控除を受ける本人の合計所得金額が900万円以下の場合)。
配偶者の収入が給与だけなら、給与所得控除74万円を足して給与収入に置き換えられます。合計所得金額95万円は給与収入169万円にあたるので、給与収入136万円超169万円以下なら、配偶者控除と同じ38万円を受けられます。
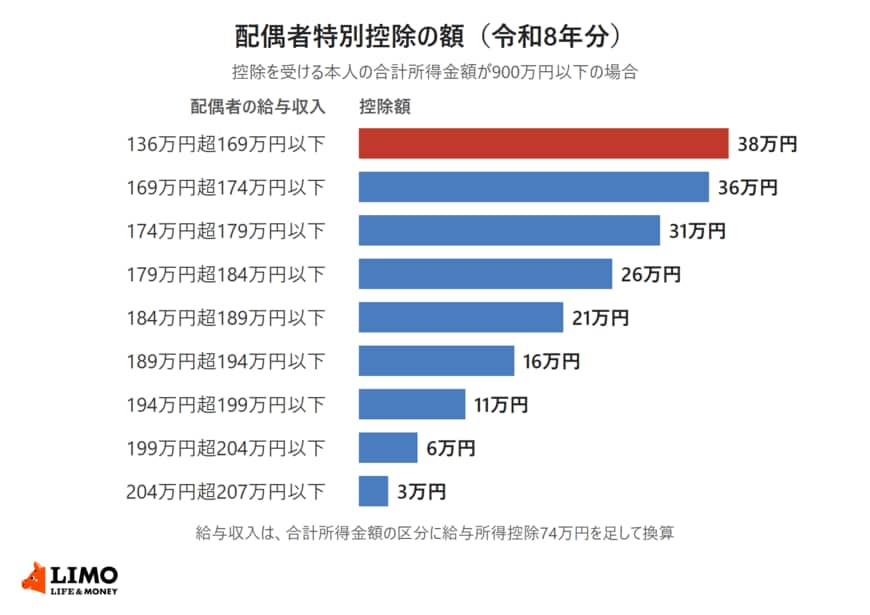
【配偶者特別控除の額(令和8年分・本人の合計所得金額900万円以下)】
- 配偶者の給与収入136万円超169万円以下(合計所得金額62万円超95万円以下):38万円
- 169万円超174万円以下(95万円超100万円以下):36万円
- 174万円超179万円以下(100万円超105万円以下):31万円
- 179万円超184万円以下(105万円超110万円以下):26万円
- 184万円超189万円以下(110万円超115万円以下):21万円
- 189万円超194万円以下(115万円超120万円以下):16万円
- 194万円超199万円以下(120万円超125万円以下):11万円
- 199万円超204万円以下(125万円超130万円以下):6万円
- 204万円超207万円以下(130万円超133万円以下):3万円
給与収入は、国税庁の表の合計所得金額の区分に、給与所得控除74万円を足して換算しました。給与収入が220万円未満の場合、令和8年分の給与所得の金額は「給与収入-74万円」とされています。
2.2 本人の所得が900万円を超えると、配偶者特別控除も少なくなる
控除を受ける本人の合計所得金額が900万円超950万円以下なら、配偶者特別控除は最大26万円、950万円超1000万円以下なら最大13万円です。本人の合計所得金額が1000万円を超えると、配偶者特別控除も受けられません。
配偶者特別控除は、夫婦の間で互いに受けることはできません。
3. 労働力調査(2026年8月分)、パートで働く女性は888万人
配偶者控除や配偶者特別控除の線は、パートで働く人の働き方に関わります。総務省が10月2日に公表した「労働力調査(基本集計)2026年8月分」から、パートで働く人の数を確認します。
3.1 非正規の職員・従業員は2126万人で、5か月連続の増加
2026年8月の非正規の職員・従業員は2126万人で、前年同月より15万人増えました。5か月連続の増加です。正規の職員・従業員と非正規の職員・従業員の合計に占める非正規の割合は36.3%で、前年同月と同じでした。
非正規の職員・従業員のうち、パートは1021万人、アルバイトは483万人です。
3.2 女性のパートは888万人で、女性の職員・従業員の31.5%
男女別に見ると、女性の非正規の職員・従業員は1438万人で、このうちパートが888万人でした。前年同月より3万人増えています。
女性の正規の職員・従業員と非正規の職員・従業員の合計を分母にすると、パートの割合は31.5%です。女性の職員・従業員のおよそ3人に1人がパートとして働いている計算になります。男性のパートは134万人でした。
【雇用形態別の雇用者数(2026年8月)】
- 非正規の職員・従業員(男女計):2126万人(前年同月比15万人増)
- パート(男女計):1021万人(同1万人増)
- パート(女性):888万人(同3万人増)
- パート(男性):134万人(同1万人減)
令和8年分から、配偶者控除の対象は配偶者の給与収入136万円以下に広がり、配偶者特別控除が満額の38万円になる上限も給与収入169万円になりました。改正は12月1日に施行され、12月の年末調整で1年分の税額が計算し直されます。
配偶者の今年の給与収入の見込みは、毎月の給与明細の支給額を足し上げると確かめられます。年末調整の前に、その額がどの区分に入るかを国税庁の表と照らし合わせておきましょう。
ここからは、配偶者の給与収入の区分ごとに所得税がいくら変わるかと、健康保険の扶養の基準とあわせた世帯での見方を整理します。
配偶者控除や配偶者特別控除で税金が軽くなるのは、働いている配偶者本人ではなく、控除を受ける側です。夫婦それぞれの手取りを足した世帯の手取りで考えると、働き方の判断がしやすくなると思います。


