3. 生活保護の申請時の学資保険は、開始時の解約返戻金が1世帯50万円以下などの3条件で解約せずに受けられる
子どもの進学に備えた学資保険についても、同じ通知の問(第3の19)で扱いが示されています。次の条件を満たす場合は、解約させないで保護を適用して差し支えないとされています。
3.1 学資保険を解約せずに残せる3つの条件
- 同一世帯の構成員である子が18歳以下である時に、同一世帯員が満期保険金(一時金等を含む)を受け取るものであること
- 満期保険金(一時金等を含む)または満期前に解約した場合の返戻金の使い道が、世帯内の子の就学に要する費用にあてることを目的としたものであること
- 開始時点の1世帯あたりの解約返戻金の額が50万円以下であること
この場合も、保護が始まったあとに満期保険金や解約返戻金を受け取った時点で、開始時の解約返戻金に相当する額について法第63条を適用することが前提になっています。
3.2 学資保険を残す場合も、保護を始めた時点の返戻金の額が基準になる
3つ目の条件は「開始時点」の返戻金の額です。加入から年数がたって返戻金が増えている保険は、50万円を超えていないか、申請の前に保険会社で確かめておくと安心です。
4. 学資保険の満期保険金を受け取ったら、就学の費用にあてる分は返還しなくてよい場合がある
保護を受けている間に学資保険の満期保険金や解約返戻金を受け取ったときの扱いは、問(第3の20)に示されています。
4.1 開始時の解約返戻金に相当する額は、生活保護法第63条で返還を求められる
満期保険金などを受け取った場合、開始時の解約返戻金に相当する額は、法第63条を適用して返還を求めることになります。ただし、通知に定める就学などの費用にあてられる額の範囲内で、返還を要しないものとして差し支えないとされています。
高等学校等就学費の支給対象にならない学習塾費などの経費や、高等学校等就学費の基準額などでまかないきれない経費に、就学のために必要な最小限度の額をあてる場合は、高等学校等就学費は基準額どおり計上して差し支えないとされています。
4.2 開始時の返戻金に相当する額を超える分は、使い道によって収入として認定しない
開始時の解約返戻金に相当する額以外の部分は、保護費のやり繰りで生じた預貯金と同じように、使用目的が生活保護の趣旨目的に反しない場合は、収入認定から除外する扱いです。
通知は、この取り扱いは保有が認められたほかの保険についても同様としています。
5. 生活扶助基準額の例、高齢者単身世帯は東京都区部等で月7万7980円
解約返戻金を生活費に充てたあとに保護が必要かどうかは、最低生活費と収入を比べて決まります。厚生労働省の「生活保護制度に関するQ&A」には、令和8年10月1日現在の生活扶助基準額の例が載っています。
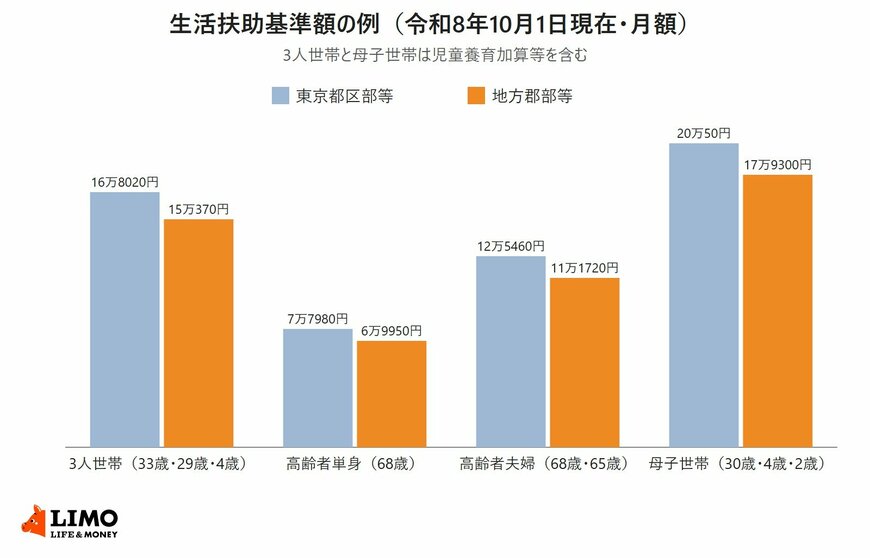
- 3人世帯(33歳、29歳、4歳):東京都区部等16万8020円、地方郡部等15万370円
- 高齢者単身世帯(68歳):東京都区部等7万7980円、地方郡部等6万9950円
- 高齢者夫婦世帯(68歳、65歳):東京都区部等12万5460円、地方郡部等11万1720円
- 母子世帯(30歳、4歳、2歳):東京都区部等20万50円、地方郡部等17万9300円
5.1 申請のときは保険の証書を用意しておく
札幌市は、生活保護の申請時に用意してほしい書類として、生命保険・共済保険・冠婚葬祭互助会・学資保険などの証書を挙げています。書類が足りなくても申請はでき、後日の提出でよい場合があると案内しています。
求められる書類は自治体によって異なるため、住んでいる地域の福祉事務所に確かめておきましょう。
6. まとめ
生活保護の申請では、生命保険の解約返戻金は資産として活用するのが原則です。返戻金が少額で保険料が地域の一般世帯と均衡を失しない場合は、受け取ったときに法第63条を適用することを条件に、解約せずに保護を受けられます。
学資保険は、子が18歳以下の時に満期保険金を受け取ること、使い道が子の就学費用であること、開始時の返戻金が1世帯50万円以下であることの3条件を満たせば、解約せずに残せます。保険の扱いに迷ったら、証書を持って福祉事務所に相談してみてください。
参考資料
- 厚生労働省「2026(令和8)年4月1日施行 生活保護実施要領等」
- 厚生労働省「生活保護制度」
- 厚生労働省「生活保護制度に関するQ&A」
- 厚生労働省「被保護者調査(令和8年7月分概数)」
- e-Gov法令検索「生活保護法」
- 札幌市「生活保護申請時に用意していただきたい書類等」
鶴田 綾