
国税庁は、令和8年7月1日に、令和8年分の路線価等を公開しました。相続税や贈与税で土地を評価するときの基準で、令和8年1月1日から12月31日までの間に、相続、遺贈または贈与により取得した財産に適用されます(2026年10月時点)。
実家の土地を相続したとき、路線価で評価額を出し、自宅の土地なら小規模宅地等の特例で減らせる、という流れは、多くの方が気になる点です。ただ、特例は、遺産分割がまとまらないまま申告期限を迎えると、使えない場合があります。
この記事では、前半でこの疑問に、国税庁と法務省の公表資料と編集部の試算で答えます。後半では、路線価の見方、特例の区分、未分割の申告、相続登記を整理します。個別の取り扱いは、所轄の税務署や税理士、法務局に確認してください。
1. よくある疑問:実家の土地を相続する。路線価でいくらと評価される?自宅の土地は減額できる?きょうだいの話し合いがまとまらないと?
「先月、父が亡くなり、実家の土地と建物を、同居していた私が相続する予定です。土地の相続税は、路線価で評価すると聞きました。自宅の土地は、評価額を減らせる特例もあるそうです。ただ、きょうだいと遺産の分け方の話し合いが、まだまとまっていません。申告期限までに間に合わないと、どうなるのでしょうか」。
この疑問は、一人の事情に見えますが、同じ迷いは、土地を相続する人に、当てはまりえます。答えは、次の3点です。
- 路線価方式の土地の評価額は、正面路線価に奥行価格補正率などをかけ、地積をかけて出します。正面路線価250千円、補正率1.00、地積200㎡なら5000万円です。路線価は、地価公示価格等の80%程度を目途に定められます(国税庁、編集部試算)
- 被相続人が住んでいた自宅の土地は、一定の要件を満たすと、330㎡まで評価額が80%減額されます。5000万円の土地なら1000万円で、子2人、預貯金2000万円なら、相続税は320万円から0円になります(国税庁、編集部試算)
- 遺産分割が申告期限(死亡を知った日の翌日から10か月)までにまとまらないと、特例が使えない申告になり、法定相続分で申告・納税します。申告期限から3年以内に分割すれば、分割を知った日の翌日から4か月以内に、更正の請求で特例を適用できます(国税庁)
2. 評価・特例・未分割・登記の4つの場合に、土地の相続がどう動くかを国税庁と法務省の資料で確認
読者の方が気にしそうな「もし」を、国税庁と法務省の資料と、編集部の試算で確認します。いずれも、ご自身の税額を確定するものではありません。
- もし、路線価地域の土地なら:路線価に補正率をかけ、地積をかけて評価します。路線価がない地域は、固定資産税評価額に倍率をかける倍率方式です(国税庁)
- もし、被相続人の自宅の土地なら:要件を満たせば、330㎡まで80%減額されます。申告書に適用の旨を記載し、明細書や遺産分割協議書の写しなどを添付します(国税庁)
- もし、遺産分割がまとまらないなら:特例が使えない申告になります。申告期限から3年以内に分割すれば、更正の請求で特例を適用できます(国税庁)
- もし、登記もまだなら:相続を知った日から3年以内に、相続登記の申請が必要です。正当な理由なく怠ると、10万円以下の過料の対象です(法務省)
ここからは、この答えの前提になる仕組みを順に確認します。路線価と評価額の計算、小規模宅地等の特例、相続税の比較、未分割の申告、相続登記の順です。
3. 路線価の基本:1月1日を評価時点に毎年定められ、地価公示価格等の80%程度が目途
国税庁によると、土地は、原則として、宅地、田、畑、山林などの地目ごとに評価します。評価方法は、路線価方式と倍率方式の2つで、路線価が定められている地域は路線価方式、それ以外の地域は倍率方式です。
路線価は、路線(道路)に面する標準的な宅地の1平方メートル当たりの価額で、路線価図には千円単位で表示されています。1月1日を評価時点として、地価公示価格等を基にした価格の80%程度を目途に定められます(国税庁)。売買価格そのものではありません。
どの年分の路線価を使うかは、相続等で財産を取得した年で決まります。国税庁の財産評価基準書では、令和8年分は、令和8年1月1日から12月31日までの間に、相続、遺贈または贈与により取得した財産に適用するとされています。
路線価がない地域の土地は、倍率方式です。その土地の固定資産税評価額に、地域ごとに定められた評価倍率をかけて評価します(国税庁)。路線価図と評価倍率表は、国税庁の財産評価基準書で見られます。
4. 評価額の計算:正面路線価に奥行価格補正率などをかけ、地積をかける
路線価方式の土地の価額は、路線価を、その土地の形状等に応じた奥行価格補正率などの各種補正率で補正したあと、その土地の面積をかけて計算します(国税庁)。角地などでは、側方路線影響加算率などを使う場合もあります。
編集部が、自宅の土地を例に計算しました。正面路線価は250千円、奥行価格補正率は1.00と仮定し、角地ではない、地積は200㎡です。250千円は、1平方メートルあたり25万円です。
4.1 【自宅の土地はいくらで評価される?路線価方式による土地の評価額の計算例を確認(編集部試算)】
前提条件:路線価地域の宅地、角地ではない、奥行価格補正率は1.00と仮定、特例の適用前。国税庁の「路線価方式による宅地の評価」の式(路線価×奥行価格補正率×地積)による編集部試算1/2
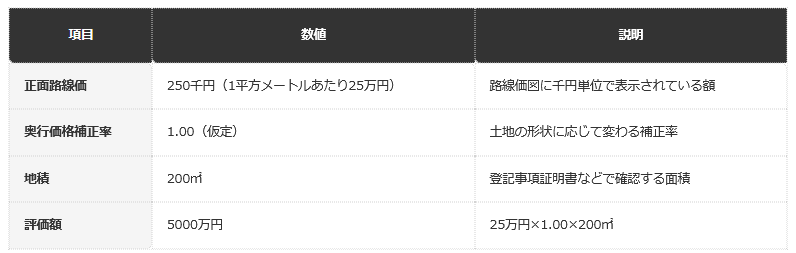
出所:国税庁「No.4604 路線価方式による宅地の評価」を基にLIMO編集部試算
- 正面路線価:250千円(1平方メートルあたり25万円)です。路線価図に千円単位で表示されています。
- 奥行価格補正率:1.00と仮定しました。土地の形状に応じて変わります。
- 地積:200㎡です。登記事項証明書などで確認します。
- 評価額:5000万円です(25万円×1.00×200㎡)。
表の評価額は、特例を使う前の金額です。実際には、奥行や間口、形状などで補正率が変わり、評価額も変わります。ご自身の土地は、路線価図と調整率表、税務署、税理士に確認してください。
5. 小規模宅地等の特例:自宅の土地は330㎡まで80%減額、事業用は400㎡まで80%、貸付事業用は200㎡まで50%
国税庁によると、小規模宅地等の特例は、相続開始の直前に、被相続人または被相続人と生計を一にしていた親族の、事業の用または居住の用に供されていた宅地等のうち、一定の面積までの部分について、相続税の課税価格に算入する額を減額する制度です。
減額の割合と限度面積は、宅地等の利用区分ごとに決まっています。居住用は特定居住用宅地等で、限度面積は330㎡、減額の割合は80%です。
5.1 【小規模宅地等の特例はどこまで使える?宅地等の区分ごとの限度面積と減額の割合を早見表で確認】
前提条件:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(令和8年4月1日現在法令等)の表を、編集部が整理したもの。適用には区分ごとの要件を満たす必要がある2/2
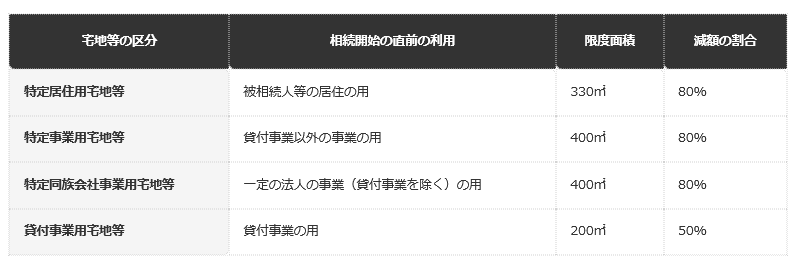
出所:国税庁「No.4124 小規模宅地等の特例」を基にLIMO編集部作成
- 特定居住用宅地等(被相続人等の居住の用):限度面積は330㎡、減額の割合は80%です。
- 特定事業用宅地等(貸付事業以外の事業の用):限度面積は400㎡、減額の割合は80%です。
- 特定同族会社事業用宅地等(一定の法人の事業の用):限度面積は400㎡、減額の割合は80%です。
- 貸付事業用宅地等(貸付事業の用):限度面積は200㎡、減額の割合は50%です。
特定居住用宅地等には、取得者ごとの要件があります。被相続人の配偶者は、取得者ごとの要件がありません。被相続人の居住の用に供されていた一棟の建物に居住していた親族は、相続開始の直前から相続税の申告期限まで、その建物に居住し、宅地等を申告期限まで有していることが必要です(国税庁)。
上記以外の親族が取得する場合は、被相続人に配偶者がいないこと、同居していた相続人がいないこと、相続開始前3年以内に自分や配偶者、三親等内の親族などが所有する家屋に居住したことがないことなど、6つの要件をすべて満たす必要があります(国税庁)。
6. 【編集者の視点】
今回の整理で、いちばん見落としやすいと感じたのは、特例には、土地の面積だけでなく、取得する人の要件があることです。同居していた親族は、申告期限まで住み続け、土地を持ち続けることが条件です。
相続が起きてすぐは、手続きが多く、住み続けるかどうかまで、考える余裕がない方もいます。ただ、申告期限までに売却したり、引っ越したりすると、特例が使えなくなる場合があります。使えるかどうかは、事前に、税務署や税理士に確認しておくと安心です。
この記事は、特定の使い方や、売却の時期を勧めるものではありません。取得者の要件は、ここで挙げたもの以外にも、細かい定めがあります。
実家の土地の評価額が、5000万円と聞くと、思ったより大きいと感じる方もいるかもしれません。長く暮らした家の土地を、数字だけで見るのは、少し寂しい気持ちにもなります。ただ、この数字は、相続税の計算のための物差しで、実際に売れる価格とは別です。まずは、冷静に仕組みを知るところから始めましょう。
きょうだいや家族との話し合いは、お金の話であるぶん、切り出しにくいものです。申告期限という外側の期限があることで、気持ちの整理が追いつかないまま、決めなければならない場面もあるかもしれません。期限が10か月という長さであることを、先に知っておくだけでも、少し落ち着いて話し始められると思います。
7. 相続税の比較:特例を使うと、自宅の土地5000万円は1000万円の評価になり、相続税は320万円から0円に
編集部が、自宅の土地(評価額5000万円)と預貯金2000万円を、子2人が相続する場合を例に、相続税の総額を比べました。相続人は子2人だけで、債務や葬式費用、ほかの財産は考えない仮定です。
相続税の基礎控除は、3000万円に、600万円×法定相続人の数を加えた額で、子2人なら4200万円です(国税庁)。課税価格の合計から基礎控除を引いた額が課税遺産総額で、法定相続分で分けた額に、速算表の税率をかけて、相続税の総額を出します。
特例を使わない場合、課税価格の合計は7000万円で、課税遺産総額は2800万円です。法定相続分で1人1400万円となり、1400万円×15%−50万円で160万円、2人分で320万円です。特例を使い、土地が1000万円になれば、合計は3000万円で、基礎控除4200万円以下のため、相続税は0円です。
7.1 【自宅の土地の相続税は特例でいくら変わる?特例なし・特例を適用・未分割で申告した場合を比較(子2人・編集部試算)】
- 特例なし:土地は5000万円で、課税価格の合計は7000万円です。課税遺産総額は2800万円で、相続税の総額は320万円です。
- 特例を適用:土地は1000万円で、課税価格の合計は3000万円です。課税遺産総額は0円で、相続税の総額は0円です。
- 遺産分割が未分割のまま申告(当初の申告時点):特例が使えず、土地は5000万円で、課税価格の合計は7000万円です。課税遺産総額は2800万円で、相続税の総額は320万円です。
表を見ると、特例を使えるかどうかで、相続税の総額が、320万円か0円かに分かれます。未分割のまま申告すると、特例が使えない申告になり、特例を使わない場合と同じ320万円が基になります。この320万円は当初の申告時点の額で、申告書に「申告期限後3年以内の分割見込書」を添付し、3年以内に分割がまとまれば、更正の請求で特例を適用できます(後述)。
ただし、特例を使って相続税が0円になる場合でも、特例を受けるには、相続税の申告書に適用を受ける旨を記載し、書類を添付して、申告する必要があります(国税庁)。税額が0円でも、申告そのものが要る点に注意してください。
8. 遺産分割がまとまらないとき:特例が使えない申告になり、3年以内の分割で更正の請求ができる
国税庁によると、相続税の申告と納税は、被相続人が死亡したことを知った日(通常は死亡の日)の翌日から10か月以内です。相続財産が分割されていなくても、この期限は延びません。
分割協議が成立していないときは、各相続人が、民法に規定する相続分(法定相続分)または包括遺贈の割合に従って財産を取得したものとして、相続税を計算し、申告と納税をします。その際、小規模宅地等の特例や、配偶者の税額の軽減の特例は、適用できない申告になります。
先ほどの例で、子2人が法定相続分の2分の1ずつで申告すると、課税価格は1人3500万円で、相続税の総額320万円のうち、1人160万円を納めることになります(編集部試算)。特例が使えれば0円のところ、いったん160万円ずつ納める計算です。
申告のあとで分割が成立し、実際の分割に基づく税額が、申告した税額より少ないときは、更正の請求ができます。更正の請求ができるのは、分割のあったことを知った日の翌日から4か月以内です。特例を適用できるのは、原則として、申告期限から3年以内に分割があった場合に限られます(国税庁)。この場合は、当初の申告書に「申告期限後3年以内の分割見込書」を添付して提出しておく必要があります(国税庁)。
特例の適用を受けるには、特例の対象になる宅地等などを取得した相続人が2人以上いる場合、適用を受ける宅地等の選択について全員が同意し、原則として申告期限までに分割されていることが必要です(国税庁)。話し合いが長引きそうなときは、早めに専門家へ相談してください。
9. 相続登記:相続を知った日から3年以内に申請し、遺産分割が成立したら、その日から3年以内にも申請
法務省によると、相続(遺言を含む)により不動産の所有権を取得した相続人は、自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内に、相続登記の申請をする義務があります。正当な理由がないのに怠ると、10万円以下の過料の対象です。
令和6年4月1日より前に相続した不動産で、相続登記をしていないものは、令和9年3月31日まで(相続で取得したことを知った日が令和6年4月以降の場合は、その日から3年以内)に登記が必要です(法務省)。
遺産分割が成立した場合は、別に、遺産分割が成立した日から3年以内に、その内容を踏まえた所有権の移転の登記を申請する義務があります。相続人申告登記で果たせるのは、相続を知った日から3年以内の基本的な義務のみで、遺産分割後の追加的な義務は果たせません(法務省)。
登記の期限と、相続税の申告期限は、別のものです。相続税の申告は10か月以内で、相続登記は3年以内です。相続登記の費用や必要書類は、別の記事で整理します。
10. 【編集者の視点】
今回の整理で、気になったのは、「土地の相続」の期限が、複数の別々の仕組みで動いている点です。相続税の申告は10か月、特例の適用が可能な分割は申告期限から3年、相続登記は知った日から3年です。
期限の名前は似ていても、起点と対象が違います。先ほどの例のように、特例を使えるかどうかで、数百万円の差が出る場合もあります。何をいつまでにするのかを、先に紙に書き出しておくと、見落としにくくなります。
この記事は、特定の分け方や、売却の時期を勧めるものではありません。分割協議の進め方や、特例の適用の可否は、税理士、司法書士、税務署、法務局などに、個別に確認することをおすすめします。
実家の土地を相続することは、お金の問題であると同時に、家族の思い出の問題でもあります。数字や期限を整理する作業は、気が重いかもしれません。それでも、仕組みを知っておけば、あとで「知らなかった」と後悔する場面を、少しでも減らせるはずです。この記事の表が、手続きを始めるときのひとつの目安になれば幸いです。
※本記事は、編集部が国税庁と法務省が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
11. まとめ
土地の相続税評価額は、路線価方式なら、正面路線価に奥行価格補正率などをかけ、地積をかけて計算します。正面路線価250千円、補正率1.00、地積200㎡なら5000万円です(編集部試算)。路線価は、地価公示価格等の80%程度を目途に定められます。
自宅の土地は、要件を満たせば330㎡まで80%減額されます。5000万円の土地なら1000万円で、子2人、預貯金2000万円なら、相続税は320万円から0円になります(編集部試算)。特例の適用には、申告が必要です。
遺産分割が申告期限までにまとまらないと、特例が使えない申告になります。申告期限から3年以内に分割すれば、更正の請求で特例を適用できます。相続登記は、知った日から3年以内です。個別の取り扱いは、税務署や税理士、法務局に確認してください。
12. よくある質問
12.1 Q. 路線価とは何ですか?
路線(道路)に面する標準的な宅地の1平方メートル当たりの価額で、路線価図には千円単位で表示されています。1月1日を評価時点に、地価公示価格等を基にした価格の80%程度を目途に定められます(国税庁)。
12.2 Q. 土地の評価額は、どう計算しますか?
路線価方式では、路線価に、奥行価格補正率などの補正率をかけ、地積をかけて計算します。路線価がない地域は、固定資産税評価額に評価倍率をかける倍率方式です(国税庁)。
12.3 Q. 令和8年に相続した土地は、どの年分の路線価を使いますか?
令和8年分です。令和8年分の財産評価基準は、令和8年1月1日から12月31日までの間に、相続、遺贈または贈与により取得した財産に適用されます(国税庁)。
12.4 Q. 自宅の土地は、どれくらい減額されますか?
要件を満たす特定居住用宅地等なら、330㎡までの部分が80%減額されます(国税庁)。
12.5 Q. 特例を使えば、申告しなくてもよいですか?
いいえ。特例の適用を受けるには、相続税の申告書に適用を受ける旨を記載し、小規模宅地等の計算の明細書や遺産分割協議書の写しなどを添付して、申告する必要があります(国税庁)。
12.6 Q. 遺産分割がまとまらないと、特例は使えませんか?
申告期限までに分割されていないと、特例が使えない申告になります。申告期限から3年以内に分割があれば、更正の請求で特例を適用できます。更正の請求は、分割を知った日の翌日から4か月以内です。申告書に「申告期限後3年以内の分割見込書」を添付しておく必要があります(国税庁)。
12.7 Q. 相続税の申告期限は、いつですか?
被相続人が死亡したことを知った日(通常は死亡の日)の翌日から10か月以内です。分割されていなくても、期限は延びません(国税庁)。
12.8 Q. 相続登記は、いつまでにしますか?
相続で不動産を取得したことを知った日から3年以内です。令和6年4月1日より前の相続で、未登記のものは、令和9年3月31日までです。正当な理由なく怠ると、10万円以下の過料の対象です(法務省)。
参考資料
- 国税庁「令和8年分の路線価等について」(令和8年7月)
- 国税庁「財産評価基準書 令和8年分」
- 国税庁「No.4602 土地家屋の評価」
- 国税庁「No.4604 路線価方式による宅地の評価」
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
- 国税庁「No.4208 相続財産が分割されていないときの申告」
- 国税庁「No.4152 相続税の計算」
- 国税庁「No.4155 相続税の税率」
- 法務省「相続登記の申請義務化について」
齊藤 慧