2.3 夫婦の年金の例は月22万7549円。再来月、12月15日に届く2カ月分は額面で45万5098円
これは60歳以上の受給権者全体の平均で、同資料の年齢別では70〜74歳が厚生年金月14万7730円、国民年金月6万339円です。
たとえば、全体の平均を使った例として、夫が厚生年金の男性の平均月額16万9967円、妻が国民年金の女性の平均月額5万7582円を受け取るとすると、夫婦の年金は月22万7549円、年273万588円です。日本年金機構の「年金はいつ支払われますか。」によると、年金は原則として偶数月の15日に支払われ、12月には10月・11月分が振り込まれます。この例で12月15日に届く2カ月分は、税金や介護保険料などが差し引かれる前の額面で45万5098円です。
この例は平均の金額を組み合わせた目安で、実際の金額は夫婦それぞれの働き方によって大きく変わります。夫婦とも厚生年金に長く加入していれば金額は多くなり、2人とも国民年金だけであれば少なくなると考えられます。わが家の場合は、夫婦2人分の金額を足して確かめておきたいところです。
3. 【無職世帯の生活費】世帯主が70〜74歳の無職世帯は3万7245円が毎月赤字に
年金を中心に暮らす世帯が、毎月どのようにやりくりしているのかも見ておきましょう。
3.1 65歳以上の夫婦のみの無職世帯の収入は月25万4395円、支出は月29万6829円
65歳以上の夫婦のみの無職世帯の1か月の家計を、総務省の家計調査(家計収支編・2025年平均)で見ると、次のとおりです。
毎月の平均収入:約25万4000円
- 実収入の合計:25万4395円
- うち社会保障給付(公的年金など):22万8614円
毎月の平均支出:約29万7000円
- 消費支出(食費・光熱費など):26万3979円
- 非消費支出(税金・社会保険料):3万2850円
支出合計:29万6829円
出所:【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
家計調査によると、実収入のうち社会保障給付は89.9%を占めています。その金額22万8614円は、先ほどの夫婦の年金の例(月22万7549円)と近い水準で、年金が家計の土台になっていることがうかがえます。消費支出26万3979円のうち、食料は7万8964円で29.9%でした。税金や社会保険料も含めると毎月4万2434円が足りず、1年では50万9208円になります。
3.2 世帯主が70〜74歳の無職世帯(二人以上の世帯)は毎月3万7245円の不足
同資料では、二人以上の世帯のうち世帯主が65歳以上の無職世帯について、世帯主の年齢別の家計も示されています。夫婦のみの世帯とは集計の範囲が違いますが、世帯主が70〜74歳の世帯では、実収入が28万7725円、消費支出が28万5844円で、税金や社会保険料を含めると毎月3万7245円の不足でした。世帯主が65〜69歳の世帯の不足額は5万1287円でした。不足額は世帯主の年齢によっても変わるため、わが家と比べるときは、年齢の近い世帯の数字を目安にするとよいでしょう。
4. 【中央値の貯蓄で試算】1178万円で毎月の不足をまかなうと約23年分、70〜74歳の就業率は36.2%
ここまでの貯蓄と家計の数字を組み合わせて、試算してみましょう。
4.1 中央値の貯蓄1178万円は、65歳以上の夫婦のみの無職世帯の不足の約23年分
70歳代・二人以上世帯の貯蓄の中央値1178万円を、65歳以上の夫婦のみの無職世帯の1年の不足50万9208円で割ると、約23年分です。世帯主が70〜74歳の無職世帯の1年の不足44万6940円で割ると、約26年分になります。ただし、J-FLECの調査と家計調査では調べた世帯の範囲が違う点に注意が必要です。物価の変動や、住まいの修繕、医療・介護などのまとまった出費もこの計算には入っていないため、実際にはもっと短くなることも考えられます。
夫婦の年金の例と、中央値の貯蓄で毎月の不足をまかなうと何年分か(試算)2/2
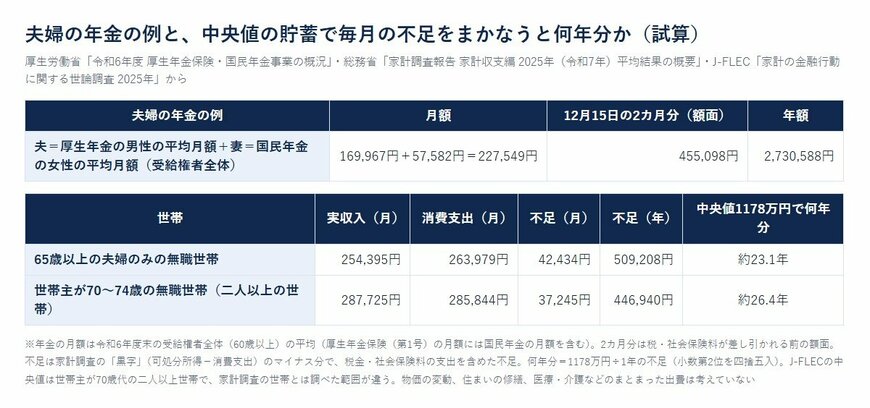
出所:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」、総務省統計局「家計調査結果」、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」をもとにLIMO編集部作成
試算の年数は、平均や中央値を組み合わせた目安です。貯蓄が中央値より多いか少ないかよりも、わが家の毎月の不足がいくらで、手元の貯蓄が何年分にあたるのかを一度数字にしてみることが、これからの家計を考える手がかりになるでしょう。
4.2 70〜74歳の就業率は36.2%、非正規の職員・従業員は142万人
冒頭で紹介した「統計からみた我が国の高齢者」によれば、2025年の70〜74歳の就業率は36.2%でした。役員を除く70〜74歳の雇用者のうち、非正規の職員・従業員は142万人で、10年前より76万人増えています。短い時間でも収入があれば、貯蓄を取り崩すペースはゆるやかになると考えられます。体調や家族の事情と相談しながら、無理のない働き方を選ぶ人も多いのでしょう。
5. 【12月15日の年金支給日の前に】夫婦の年金振込額と、貯蓄を何年で取り崩すかを確かめる
ここからは、記事の数字をわが家に当てはめる方法を見ていきましょう。
5.1 年金振込通知書やねんきんネットで、夫婦それぞれの振込額を確かめる
まずは、夫婦それぞれが実際に受け取っている年金の金額を確かめましょう。日本年金機構の案内によると、年金振込通知書には、1回に支払われる年金額(控除前)や、年金から天引きされる介護保険料などが載っています。手元の通知書を夫婦で並べると、12月15日に届く金額と、そこから差し引かれる金額がわかるでしょう。通知書が見当たらないときは、ねんきんネット(利用には登録が必要)の画面でも内容を確かめられます。
5.2 毎月の不足と手元の貯蓄から、取り崩す年数とこれからの働き方を考える
次に、毎月の支出を食費、住まい、光熱費、医療費などに分けて書き出し、年金の金額と比べてみましょう。足りない分が1年でいくらになるかを計算し、すぐに使える貯蓄を1年の不足額で割ると、何年分あるかの目安が出ます。年金は2カ月に1度まとめて振り込まれるので、届いた2カ月分を1カ月ずつに分けておくと、毎月の支出の見通しも立てやすくなるでしょう。住まいの修繕や医療・介護に備えるお金は、あらかじめ別に分けておくと、取り崩してよい金額が見えやすくなるでしょう。そのうえで、短い時間でも働くのか、今の仕事をいつまで続けるのかを夫婦で話し合っておくと、これからの暮らしとお金の計画を立てやすくなります。
6. まとめにかえて
まずは、年金振込通知書やねんきんネットで、夫婦それぞれの年金の金額を確かめておきましょう。次に、毎月の支出を書き出して年金と比べ、足りない分が1年でいくらになるかを計算します。そして、すぐに使える貯蓄が何年分にあたるかを確かめ、12月15日に届く2カ月分の使い方と、これからの働き方を夫婦で考えておきましょう。
70歳代・二人以上世帯の貯蓄は平均2416万円ですが、中央値は1178万円で、貯蓄ゼロの世帯も10.9%ありました。平均の数字だけを見ると、自分たちの貯蓄が少ないように感じることもあるかもしれません。
けれども、これからの暮らしにとっては、貯蓄の金額そのものよりも、毎月いくら足りず、それを何年分まかなえるのかのほうが大切だと考えられます。年金の振込額と支出を並べてみると、使えるお金の見通しが立ち、働き方や住まいの見直しなど、次に考えることも見えてくるでしょう。年末の支給日を、夫婦でお金の話をするきっかけにしてみてはいかがでしょうか。
参考資料
- 【70代の貯蓄・年金・家計のリアル】老後赤字を加速させないためには?投資に頼らない防衛策を徹底解説!
- 【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
- 【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 総務省統計局「統計からみた我が国の高齢者」
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「年金振込通知書(2:年金振込額に変更があった場合)」
石津 大希