
厚生労働省の案内(2026年10月時点)によると、自動車事故の場合、労災保険給付と自賠責保険等のどちらか一方を先に受けることとされ、どちらを先に受けるかは、被災者等が自由に選べます。
通勤中に交通事故にあうと、相手の保険会社から示談の話が来て、会社からは「労災を使って」と言われることがあります。どちらを使えばよいのか、示談をしたら労災はどうなるのかは、分かりにくいところです。
この記事では、前半でこの疑問に、厚生労働省と労働局の公表資料(2026年10月時点)と編集部の試算で答えます。後半では、通勤災害の要件、第三者行為災害届、休業給付の金額を確認します。
個別の判断は、所轄の労働基準監督署に確認してください。
1. よくある疑問:通勤中に車にぶつけられた。相手の保険会社から示談を急かされている。労災と自賠責、どちらを使えばいい?
「朝の通勤中に、自転車で走っていて、車にぶつけられました。骨折して、しばらく仕事を休むことになりそうです。相手の保険会社から、示談の話が来ています。会社は『労災を使って』と言いますが、相手の保険と労災のどちらを使えばよいのか、両方使えるのか、示談をしたらどうなるのかが、分かりません」。
この疑問は、一人の事情に見えますが、同じ仕組みは、通勤中に事故にあった人にも当てはまりえます。答えは、次の3点です。
- 自動車事故の場合、労災保険給付と自賠責保険等のどちらか一方を先に受けます。どちらを先に受けるかは、被災者等が自由に選べます(厚生労働省)
- 労災を先に受けた場合は、同じ事由について自賠責保険等から受けることはできません。自賠責を先に受けた場合は、支払われた額が労災の給付から控除され、支払が完了するまで労災が出ないことがあります(厚生労働省)
- 被災者が示談で、示談内容以外の損害賠償の請求権を放棄すると、原則として示談成立以後の労災保険給付は行われません。示談の前に、必ず労働基準監督署に連絡してください(厚生労働省)
2. 通勤中の交通事故と労災はどうなる?先行の選択・示談・休業給付の4つの場合を厚生労働省の資料と試算で確認
読者の方が気にしそうな「もし」を、厚生労働省と労働局の資料、編集部の試算で確認します。いずれも、ご自身の給付を確定するものではありません。
- もし、労災を先に請求したら:同じ事由について、自賠責保険等から受けることはできません(厚生労働省)
- もし、自賠責を先に請求したら:支払われた額のうち、同一の事由のものが労災の給付から控除されます。自賠責の支払が完了するまで、労災が出ないことがあります(厚生労働省)
- もし、全部示談をしたら:被災者が示談内容以外の請求権を放棄した場合、原則として、示談成立以後の労災保険給付は行われません(厚生労働省)
- もし、給付基礎日額1万円で30日休業したら:待期の3日を除く27日分で、休業給付と休業特別支給金の合計は21万6000円です。初回の一部負担金200円を差し引くと、21万5800円です(編集部試算)
ここからは、この答えの前提になる制度を順に確認します。通勤災害の要件、第三者行為災害届、労災と自賠責の違い、休業給付の金額、示談の注意、手続きの流れの順です。
3. 通勤災害とは:住居と就業の場所の往復で、合理的な経路と方法による移動
東京労働局の案内によると、通勤災害とは、労働者が通勤により被った負傷、疾病、障害または死亡をいいます。「通勤」とは、就業に関し、住居と就業の場所との間の往復など、3つの移動を、合理的な経路及び方法により行うことです。業務の性質を有するものは除かれます。
3つの移動は、住居と就業の場所との間の往復、就業の場所から他の就業の場所への移動、住居と就業の場所との間の往復に先行し、または後続する住居間の移動(単身赴任先と帰省先の間など)です。
合理的な経路については、通勤のために通常利用する経路が複数ある場合は、いずれも合理的です。当日の交通事情による迂回や、マイカー通勤者が駐車場を経由する経路も含まれます。合理的な理由なく、著しく遠回りになる経路は、合理的ではありません。
合理的な方法は、通常用いられる交通方法で、鉄道、バス、自動車、自転車を本来の用法に従って使う方法、徒歩などです。平常用いているかどうかにかかわらず、合理的な方法とされます。この事例の自転車通勤も、本来の用法に従っていれば、合理的な方法に当たります。
4. 寄り道をしたら:逸脱・中断があると、その後は通勤にならない。ただし例外がある
東京労働局の案内によると、移動の経路を逸脱し、または移動を中断した場合、逸脱や中断の間と、その後の移動は「通勤」にならないのが原則です。逸脱とは、就業や通勤と関係のない目的で、合理的な経路をそれることです。中断とは、通勤の経路上で、通勤と関係のない行為をすることです。
ただし、通勤の途中で、経路近くの公衆便所を使う、経路上の店でタバコやジュースを買うなど、ささいな行為は、逸脱や中断にならないとされています。
例外もあります。日常生活上必要な行為を、やむを得ない事由により、最小限度の範囲で行う場合は、逸脱や中断の間を除いて、合理的な経路に戻ったあとは、再び通勤になります。厚生労働省令で定める行為は、日用品の購入、教育訓練を受ける行為、選挙権の行使、病院や診療所での診察や治療、要介護状態の家族の介護(継続的または反復して行うもの)などです。
5. 相手のいる事故は第三者行為災害:労働基準監督署に第三者行為災害届を出す
大阪労働局の案内によると、被災者等が第三者行為災害について労災保険の給付を受けようとする場合は、所轄の労働基準監督署に、「第三者行為災害届」を1部提出する必要があります。この届は、支給調整を適正に行うために必要なものです。労災保険の給付の請求書と同時、またはそのあと速やかに提出します。
正当な理由なく届を提出しない場合は、労災保険の給付が一時差し止められることがあります。注意してください。
届に添付する書類は、交通事故の場合、「交通事故証明書」または「交通事故発生届」と、念書(兼同意書)です。示談が行われた場合は示談書の謄本、自賠責保険等の仮渡金や賠償金を受けている場合は支払証明書または保険金支払通知書が、必要になります。
念書には、労災保険の給付を受ける本人が、署名と押印をします。念書には、不用意な示談を行って、労災保険の給付を受けられなくなったり、すでに受け取った給付を回収されたりする場合があることが、書かれています。内容をよく読んでから提出してください。
6. 労災と自賠責の違い:休業は労災が80%、自賠責は原則100%。慰謝料は自賠責のみ
厚生労働省の案内によると、自賠責保険等は、仮渡金制度があり、労災保険給付より支払いの幅が広く、たとえば、労災保険では給付が行われない慰謝料などが支払われます。療養費の対象も、労災保険より幅広いとされています。
休業の補償にも、違いがあります。休業損害は、自賠責では原則として100%が支給されます。労災保険は80%で、休業(補償)等給付60%と、休業特別支給金20%の合計です。違いを、表にまとめました。
6.1 【労災保険と自賠責保険等の主な違い(厚生労働省の案内)】
前提条件:厚生労働省「自動車事故の場合の労災保険給付と自賠責保険等」の案内による整理。自賠責保険等の保険金額の上限は、傷害による損害で120万円。実際の支払いは、事故の状況や過失割合によって変わる1/2
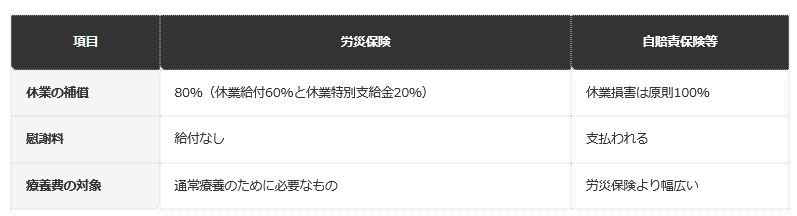
出所:厚生労働省「自動車事故の場合の労災保険給付と自賠責保険等」を基にLIMO編集部作成
- 休業の補償:労災保険は80%(休業給付60%と休業特別支給金20%)で、自賠責保険等は休業損害が原則100%です。
- 慰謝料:労災保険は給付がなく、自賠責保険等は支払われます。
- 療養費の対象:労災保険は通常療養のために必要なもので、自賠責保険等は労災保険より幅広いです。
この違いだけを見ると、自賠責のほうが手厚く感じるかもしれません。ただし、自賠責保険等の保険金額には上限があります。厚生労働省の案内では、死亡による損害は3000万円、傷害による損害は120万円です。後遺障害は、等級に応じて最高3000万円(介護を要する場合は最高4000万円)です。
また、重過失(被災者側の過失割合が70%以上100%未満のとき)の場合を除き、保険金の減額は行わないことになっています。事故の状況は人によって違うため、どちらを先にするかは、ご自身の状況と、労働基準監督署や保険会社の説明を確認したうえで、決めてください。
7. 先行の選択:労災先行なら自賠責は受けられず、自賠先行なら労災が止まることがある
厚生労働省の案内によると、自賠責保険等からの保険金を先に受けた場合(自賠先行)は、自賠責保険等から支払われた保険金のうち、同一の事由によるものは、労災保険給付から控除されます。そのため、労災保険と同一の事由の損害項目については、自賠責保険等からの支払が完了するまでの間、労災保険の給付が行われないことがある点に、注意が必要です。
労災保険給付を先に受けた場合(労災先行)は、同一の事由について、自賠責保険等から支払いを受けることはできません。例として、自賠先行を選び、自賠責保険等に休業による逸失利益分を請求した方が、同時に労災保険にも休業(補償)等給付を請求した場合は、同一の事由のため、自賠責保険等から支払が行われたことを政府が確認するまで、休業(補償)等給付は行われません。
自賠先行から労災先行へ取扱いを変えたい場合は、必ず労働基準監督署と、自賠責保険等の取扱会社の担当者に、その旨を連絡してください。また、自賠先行のあと、引き続き任意保険による保険金支払いを受けるか、労災保険給付を先に受けるかも、被災者等が自由に選べます。
8. 【編集者の視点】
今回の整理で、いちばん大切だと感じたのは、「どちらを先にするかは自由だが、同じ損害には両方から受け取れない」という点です。先に何を請求するかで、あとの手続きの流れが変わります。
もうひとつは、示談の重みです。示談は、相手との話し合いを早く終わらせる手段です。ただ、全部示談で、示談内容以外の請求権を放棄すると、原則として、労災保険の給付が出なくなります。示談の書面に何を書くかは、慎重に確認したいところです。
この記事は、特定の請求の順番を勧めるものではありません。ご自身の事故の状況に合わせて、労働基準監督署に相談してください。
通勤の帰りに、スーパーやコンビニに寄ることは、よくあると思います。その途中で事故にあったとき、通勤として扱われるのかは、気になるところです。日用品の購入のような行為は、例外として整理されています。迷ったときは、事故の状況を、労働基準監督署に、そのまま伝えてみてください。
けがで仕事を休むと、治療のことと、お金のことが、同時に不安になると思います。給付が始まるまでの数日間と、手続きの数週間を、どう乗り切るかは、現実的な悩みです。金額の目安を先に知っておくだけでも、家計の見通しが少し立てやすくなります。
9. 休業給付の金額:給付基礎日額1万円で30日休業なら、21万6000円(編集部試算)
厚生労働省の案内(労働局)によると、休業(補償)等給付は、通勤による傷病の療養のために休業し、賃金を受けない日の第4日目以降から支給されます。休業1日につき、給付基礎日額の60%が支給され、これとは別に、給付基礎日額の20%が休業特別支給金として、セットで支給されます。
給付基礎日額は、原則として、災害が発生した日以前3か月間に支払われた賃金の総額を、その期間の総日数で割った額です。たとえば、3か月の賃金が90万円で、総日数が92日なら、約9782円です。ここでは、計算しやすいように、給付基礎日額を1万円と仮定します。
通勤災害の場合は、一部負担金200円が必要です。これは、休業給付を支給するときに、自動的に差し引かれます。業務災害と違い、通勤災害では、休業の最初の3日間について、事業主が労働基準法に基づく休業補償を行う、という定めの記載は、確認した案内には見当たりませんでした。
編集部の試算で、休業が14日、30日、60日の場合の給付を計算しました。待期の3日を除いた日数に、日額1万円の60%と20%を掛けています。
9.1 【休業給付と休業特別支給金の額:給付基礎日額1万円の場合(編集部試算)】
前提条件:給付基礎日額1万円、通勤災害で、休業した日が連続し、賃金を受けない場合の編集部試算。支給の対象になる日数は、休業の最初の3日間(待期)を除いた日数。休業4日目から、1日につき給付基礎日額の60%(休業給付)と20%(休業特別支給金)。初回の一部負担金200円は含まない2/2
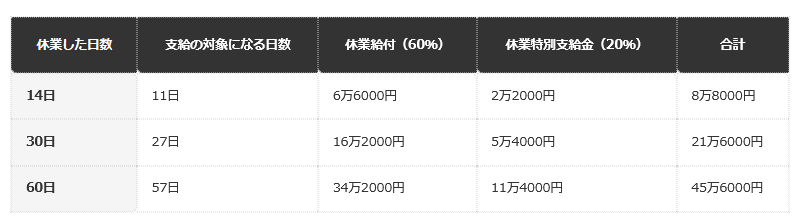
出所:鳥取労働局「労災給付の種類」を基にLIMO編集部試算
- 休業14日:支給の対象は11日で、休業給付は6万6000円、休業特別支給金は2万2000円、合計は8万8000円です。
- 休業30日:支給の対象は27日で、休業給付は16万2000円、休業特別支給金は5万4000円、合計は21万6000円です。
- 休業60日:支給の対象は57日で、休業給付は34万2000円、休業特別支給金は11万4000円、合計は45万6000円です。
この試算は、給付基礎日額が1万円の場合です。ご自身の給付基礎日額は、直近3か月の賃金で決まるため、給与明細で確認できます。休業の最初の3日間の賃金は、労災からは出ません。この間の生活費は、貯蓄や有給休暇などで備える必要があります。
10. 示談の注意:全部示談をすると、原則として、そのあとの労災給付は出ない
厚生労働省の案内によると、被災者等と第三者との間で、被災者等が受け取るすべての損害賠償についての示談(全部示談)が、真正に成立し、被災者等が示談内容以外の損害賠償の請求権を放棄した場合、政府は、原則として示談成立以後の労災保険給付を行わないことになっています。
例として、案内には、「○○万円の損害額を受け取った後は、以後のすべての損害についての請求権を放棄する」という示談が成立している場合に、その示談の効力発生日以後の療養や休業について労災保険給付を請求しても、原則として給付は行われない、と書かれています。
さらに、すでに労災保険給付が行われている期間より前の日を示談の効力発生日とする示談を結んだ場合は、給付した分が回収されることもあり得ます。そのため、示談を行う前には、必ず労働局または労働基準監督署に連絡してください。
示談を行う際は、示談の内容が、労災保険給付を含む全損害の填補を目的とするかどうかを、相手方に明確に伝えることが大切です。示談のあとに、治療費や休業損害について、別に労災保険へ請求する予定がある場合は、その内容を示談書に明示することが、案内で勧められています。示談を行ったときは、速やかに、示談書の写しを提出します。
11. 手続きの流れ:事故から請求までの5ステップ
通勤中に交通事故にあった場合の流れを、厚生労働省と労働局の案内をもとに、5つのステップにまとめました。1つ目は、警察への届出です。交通事故証明書は、自動車安全運転センターで交付を受けます。警察署へ届け出ていないなどで証明書を出せない場合は、交通事故発生届を出します。
2つ目は、医療機関の受診です。労災保険指定医療機関で受診した場合は、原則として、傷病が治るまで、無料で療養を受けられます(療養の給付)。指定医療機関以外で受診した場合は、支払った費用が、療養の費用として支給されます。3つ目は、労災保険の請求書の提出です。
4つ目は、第三者行為災害届の提出です。請求書と同時か、そのあと速やかに、労働基準監督署に出します。念書(兼同意書)と、交通事故証明書などを添付します。5つ目は、示談の前の連絡です。示談を行う前に、必ず労働局または労働基準監督署に連絡してください。
個別の手続きは、所轄の労働基準監督署で、案内を受けてください。
12. 【編集者の視点】
通勤中の事故は、突然起きます。治療と、仕事の調整と、相手との話し合いが、同時に動き出すため、どの手続きから手をつければよいか、迷う方が多いと思います。
順番を整理すると、まず治療を受けて、次に労災保険の請求書を出し、並行して第三者行為災害届を出します。示談は、最後に、労働基準監督署に連絡してから、判断します。
この記事の金額は、給付基礎日額1万円という仮定の試算です。実際の額は、直近3か月の賃金や、休業の日数で変わります。ご自身の条件に置き換えて、見込みの目安にしてください。
相手の保険会社から連絡が来ると、早く話を終わらせたい気持ちになることがあります。ただ、示談は、あとから戻せないことが多い手続きです。書面にサインをする前に、労働基準監督署に一度、電話で確かめてください。その一本の電話が、あとの安心につながります。
※本記事は、編集部が厚生労働省と各労働局が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
13. まとめ
自動車事故の場合、労災保険給付と自賠責保険等のどちらを先に受けるかは、被災者等が自由に選べます。労災を先に受けると、同じ事由について自賠責は受けられず、自賠責を先に受けると、支払が完了するまで労災が出ないことがあります。
休業の補償は、労災保険が80%(休業給付60%と休業特別支給金20%)で、自賠責保険等は休業損害が原則100%です。給付基礎日額1万円で30日休業すると、労災は27日分で21万6000円です(編集部試算)。
全部示談をして、示談内容以外の請求権を放棄すると、原則として示談成立以後の労災保険給付は行われません。示談の前に、必ず労働基準監督署に連絡してください。個別の判断は、所轄の労働基準監督署に確認してください。
14. よくある質問
14.1 Q. 通勤中の交通事故では、労災を使えますか?
通勤の要件を満たせば、通勤災害として労災保険の対象になります。住居と就業の場所との往復などを、合理的な経路と方法で行っている必要があります(東京労働局)。
14.2 Q. 労災と自賠責は、両方使えますか?
どちらか一方を先に受けます。どちらを先にするかは、被災者等が自由に選べます。同じ事由については、両方から受け取れません(厚生労働省)。
14.3 Q. 第三者行為災害届は、いつ出しますか?
労災保険の請求書と同時か、そのあと速やかに、労働基準監督署に提出します。正当な理由なく出さないと、給付が一時差し止められることがあります(大阪労働局)。
14.4 Q. 示談をしてしまうと、労災は使えませんか?
全部示談で、示談内容以外の請求権を放棄した場合は、原則として、示談成立以後の労災保険給付は行われません。示談の前に、労働基準監督署に連絡してください(厚生労働省)。
14.5 Q. 休業給付は、いつから出ますか?
休業して賃金を受けない日の、第4日目から支給されます。1日につき給付基礎日額の60%で、これとは別に20%が休業特別支給金として支給されます(鳥取労働局)。
14.6 Q. 通勤災害でも、自己負担はありますか?
通勤災害の場合は、一部負担金200円が必要です。これは、休業給付を支給するときに、自動的に差し引かれます(鳥取労働局)。
14.7 Q. 帰りにコンビニに寄ったら、通勤になりませんか?
経路上の店で、タバコやジュースを買う程度のささいな行為は、逸脱や中断にならないとされています。日用品の購入は、例外にも挙げられています(東京労働局)。
14.8 Q. 自賠責保険の上限は、いくらですか?
死亡による損害は3000万円、傷害による損害は120万円です。後遺障害は、等級に応じて最高3000万円(介護を要する場合は最高4000万円)です(厚生労働省)。
参考資料
齊藤 慧