
法務省の相続登記の申請義務化のページ(令和8年4月1日付)によると、相続で不動産を取得した人は、取得を知った日から3年以内に相続登記を申請する義務があります。令和8年2月2日には、亡くなった人の名義の不動産を一覧にして証明する「所有不動産記録証明制度」も、施行されました(2026年10月時点)。
親が亡くなったあと、「何から手を付ければよいのか」と、途方に暮れる方は、少なくないと考えられます。相続人の中に、認知症などで判断能力に不安がある方がいる場合は、「その人を抜きに話を進めてよいのか」という迷いも加わります。
この記事では、前半でこの疑問に、法務省、裁判所、厚生労働省、国税庁の公表資料と編集部の試算で答えます。後半では、手続き全体の流れ、遺言書、相続人と財産の調査、認知症の相続人がいる場合の道筋、費用を整理します。
※個別の判断は、家庭裁判所、法務局、税務署が行います。個別の相談は、窓口や専門家に確認してください。
1. よくある疑問:父が亡くなった。母が認知症で、ひとりでは決められない。相続手続きは何から?母がいると遺産分割はできない?
「父が亡くなりました。相続人は、母と私と弟の3人です。母は認知症で、重要なことをひとりでは決められない状態です。相続の手続きは、何から始めればよいのでしょうか。母がいる状態で、遺産分割の話し合いはできるのでしょうか」。
この疑問は、一人の事情に見えますが、同じ迷いは、親を亡くした人や、相続人に判断能力が十分でない方がいる人に、当てはまりえます。答えは、次の3点です。
- 相続手続きは、遺言書の確認、相続人と財産の調査、3か月以内の放棄などの判断、遺産分割協議、名義変更、10か月以内の相続税の申告、の順で進みます。相続登記は、取得を知った日から3年以内で、遺産分割が成立したときは成立の日から3年以内です(裁判所、国税庁、法務省)
- 認知症などで判断能力が不十分な方は、遺産分割協議などの相続手続を、ひとりで行うのが難しい場合があります。その場合は、家庭裁判所が選ぶ成年後見人等が代理します。希望どおりの人が選ばれるとは限らず、結果に不服申立てはできません。申立ての印紙代は、手数料800円と登記手数料2600円の合計3400円です(厚生労働省、法務省、編集部試算)
- 後見人が、同じ相続の相続人でもあるときは、利益が相反するため、裁判所が選ぶ特別代理人(監督人がいれば監督人)が、本人を代理します。協議がまとまらない間は、相続人申告登記で登記の基本的な義務を果たせますが、遺産分割が成立したあとの登記の義務は、別に残ります(裁判所、法務省)
2. 遺言書が見つかった・母が認知症・不動産がいくつあるか不明、3つの場合を一次資料で確認
読者の方が気にしそうな「もし」を、裁判所、厚生労働省、法務省の資料で確認します。いずれも、ご自身の手続きや期限を確定するものではありません。
- もし、自宅で自筆の遺言書が見つかったら:遺言書の保管者や発見した相続人は、遺言者の死亡を知った後、遅滞なく家庭裁判所に提出して検認を請求します。封がされた遺言書は、家庭裁判所で開封します。公正証書遺言と、法務局に保管された自筆証書遺言の遺言書情報証明書は、検認が不要です(裁判所)
- もし、相続人の母が認知症で、ひとりで決められないなら:家庭裁判所に、後見等の開始を申し立て、選ばれた成年後見人等が代理します。申立てができるのは、本人、配偶者、四親等内の親族、検察官、市町村長などです(法務省、厚生労働省)
- もし、父名義の不動産がいくつあるか分からないなら:全国の法務局で、所有不動産記録証明制度を請求できます。相続人も請求でき、検索条件の氏名や住所と違う記録の不動産は、一覧に出ません(法務省)
ここからは、この答えの前提になる仕組みを順に確認します。手続き全体の流れ、遺言書、相続人と財産の調査、認知症の相続人がいる場合の道筋、費用、協議がまとまらない間の登記の順です。
3. 相続手続きの全体の流れ:遺言書、調査、放棄の判断、遺産分割、名義変更、相続税の順
相続手続きは、順番を間違えると、やり直しになる手続きがあります。たとえば、遺言書があるかどうかを確認する前に、遺産分割協議を進めてしまうと、協議の前提が変わるおそれがあります。全体の順番を、先に確認しておくことが大切です。
期限があるものは、3か月以内の相続放棄などの判断、4か月以内の故人の所得税の申告、10か月以内の相続税の申告、3年以内の相続登記です。ほかの手続きは、期限は決まっていませんが、期限のある手続きの前提になるものがあります。流れを表にしました。
3.1 【相続手続きの全体の流れ:8つの段階とやること・期限の目安・窓口】
前提条件:裁判所の「遺言書の検認」「相続の放棄の申述」、国税庁のタックスアンサー(No.2022、No.4205)、法務省の「相続登記の申請義務化について」「所有不動産記録証明制度について」、法務局の「法定相続情報証明制度」の記載を、編集部が表に整理したもの。期限の起算点は、手続きごとに違う1/2
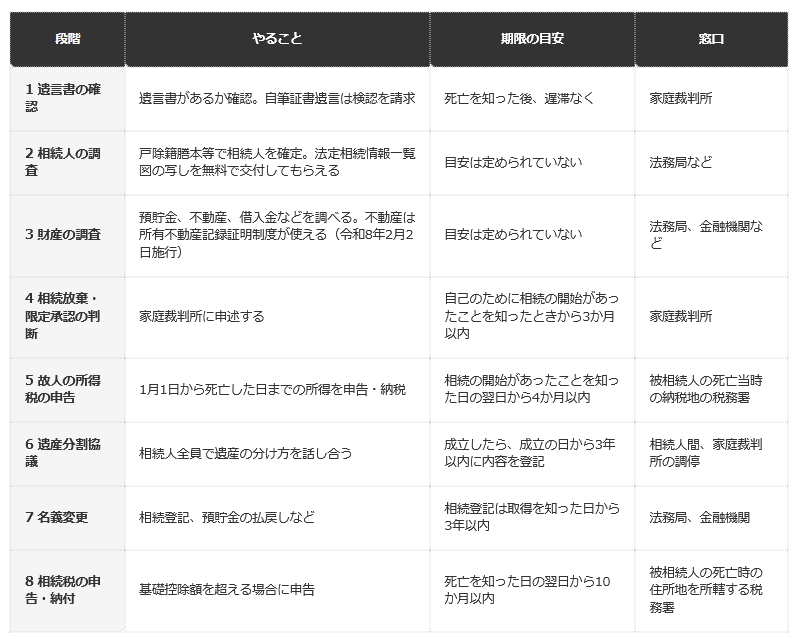
出所:裁判所「遺言書の検認」、裁判所「相続の放棄の申述」、法務省「相続登記の申請義務化について」、国税庁「No.4205 相続税の申告と納税」を基にLIMO編集部作成
- 1 遺言書の確認:遺言書があるか確認し、自筆証書遺言は検認を請求します。期限は死亡を知った後、遅滞なくで、窓口は家庭裁判所です。
- 2 相続人の調査:戸除籍謄本等で相続人を確定します。法定相続情報一覧図の写しを無料で交付してもらえます。期限の目安は定められておらず、窓口は法務局などです。
- 3 財産の調査:預貯金、不動産、借入金などを調べます。不動産は所有不動産記録証明制度が使えます(令和8年2月2日施行)。期限の目安は定められておらず、窓口は法務局、金融機関などです。
- 4 相続放棄・限定承認の判断:家庭裁判所に申述します。期限は、自己のために相続の開始があったことを知ったときから3か月以内です。
- 5 故人の所得税の申告:1月1日から死亡した日までの所得を申告・納税します。期限は、相続の開始があったことを知った日の翌日から4か月以内で、窓口は被相続人の死亡当時の納税地の税務署です。
- 6 遺産分割協議:相続人全員で遺産の分け方を話し合います。成立したら、成立の日から3年以内に内容を登記します。窓口は、相続人間、家庭裁判所の調停です。
- 7 名義変更:相続登記、預貯金の払戻しなどを行います。相続登記は、取得を知った日から3年以内で、窓口は法務局、金融機関です。
- 8 相続税の申告・納付:基礎控除額を超える場合に申告します。期限は、死亡を知った日の翌日から10か月以内で、窓口は被相続人の死亡時の住所地を所轄する税務署です。
表を見ると、期限が決まっているのは、4、5、7、8の4つで、1から3は、期限のあるものの前提になる調査です。遺産分割の話合いがつかない場合は、家庭裁判所の遺産分割の調停又は審判の手続を利用できます(裁判所)。とくに、4の放棄は、財産と借金の調査がすんでいないと判断できません。3か月という期限を意識して、1から3を、早めに進める必要があります。
放棄の期限は、LIMOの別の記事で解説されています。
LIMOの記事「相続放棄の3か月はいつまで?2026年10月に知った人の期限は?起算点・期間の伸長・兄弟姉妹への連鎖、放棄できなくなる行為まで確認 順位別の必要書類、借金1200万円が放棄のたびに親族へ回る試算、受理後の撤回の可否、放棄後の管理義務、相続税の扱いまで確認」でも解説されています。
4. 遺言書の確認:自筆の遺言書は家庭裁判所で検認、公正証書遺言と法務局保管のものは検認が不要
裁判所の案内によると、遺言書の保管者や、遺言書を発見した相続人は、遺言者の死亡を知った後、遅滞なく遺言書を家庭裁判所に提出して、検認を請求しなければなりません。申立先は、遺言者の最後の住所地の家庭裁判所です。申立てには、遺言書1通につき収入印紙800円分と、連絡用の郵便切手が必要です。
検認は、相続人に遺言の存在と内容を知らせ、遺言書の形状や日付、署名など、検認の日現在の内容を明確にして、偽造・変造を防ぐ手続きです。遺言の有効・無効を判断する手続ではありません。封がされた遺言書は、家庭裁判所で相続人等の立会いのもとで開封しなければならないとされています。
公正証書による遺言と、法務局で保管されている自筆証書遺言に関して交付される「遺言書情報証明書」は、検認の必要がありません。遺言書の効力や書き方は、LIMOの別の記事「【相続】遺言書の効力と正しい書き方とは→自筆と公正証書の違い、無効になるNG例を解説 家裁検認の手間や無効リスクを防ぐ「保管制度」」も。相続《基本の豆知識》法定相続人と法定相続分」でも解説されています。
5. 相続人と財産の調査:法定相続情報一覧図は無料で交付され、所有不動産記録証明制度は令和8年2月2日から
法務局の案内によると、法定相続情報証明制度は、相続人から相続関係を一覧に表した図と、戸除籍謄本等を提出し、登記官が確認した上で、一覧図に認証文を付した写しを、無料で交付する制度です。相続登記のほか、預金の払戻しなど、様々な相続手続に使えます。
財産の調査では、不動産の把握が難しい場合があります。法務省の案内によると、これまで、全国の不動産から、特定の人が所有権の登記名義人となっているものを抽出する仕組みはなく、相続人が見逃した土地が、相続登記されないまま放置される事態が生じていました。
この課題に対応するのが、令和8年2月2日に施行された所有不動産記録証明制度です。登記官が、特定の被相続人が所有権の登記名義人として記録されている不動産を、一覧にして証明書として交付します。請求できるのは、所有権の登記名義人と、その相続人その他の一般承継人で、全国の法務局で書面またはオンラインで請求できます。
注意点は、請求者が指定した検索条件(氏名・住所等)で検索する点です。登記簿に、検索条件と異なる氏名や住所で記録されている不動産は、一覧に出ません。過去の氏名や住所を検索条件にする場合は、それを証する戸除籍謄本などが必要になる場合があります。
6. 認知症の相続人がいる場合:遺産分割協議はひとりで難しく、家庭裁判所が選ぶ後見人等が代理する
厚生労働省の「成年後見はやわかり」によると、認知症、知的障害、精神障害などの理由でひとりで決めることが心配な方は、財産管理(不動産や預貯金などの管理、遺産分割協議などの相続手続など)や、介護・福祉サービスの契約などの法律行為を、ひとりで行うのがむずかしい場合があります。これを法的に保護し、支援するのが、成年後見制度です。
法務省のQ&Aによると、本人の判断能力の程度に応じて、後見、保佐、補助の3つが用意されています。後見は、判断能力が欠けているのが通常の状態の方が対象で、家庭裁判所が選任した成年後見人が、本人を代理して契約などの法律行為をします。どの類型になるかは、家庭裁判所が決めます。
なお、令和8年6月24日に公布された「民法等の一部を改正する法律」(令和8年法律第45号)で、後見と保佐の制度は廃止され、補助の制度に一元化されます。施行は、公布の日から2年6月を超えない範囲内で政令で定める日で、2026年10月時点では、現行の制度が適用されます(法務省)。
申立てができるのは、本人、配偶者、四親等内の親族、検察官、市町村長などです。誰が後見人になるかも、家庭裁判所が、本人のために必要な保護や支援の事情に応じて決めます。親族以外の、法律・福祉の専門家などの第三者が選ばれる場合もあります。
申立てをした人が、特定の人を後見人にしたいと希望していても、家庭裁判所が希望どおりの人を選任するとは限りません。希望に沿わない人が選ばれても、そのことを理由に、後見開始の審判に不服申立てをすることはできないと、法務省は注意しています。相続放棄をする場合も、相続人が成年被後見人なら、法定代理人が代理して申述します(裁判所)。
7. 後見の申立ての費用:収入印紙は手数料800円と登記手数料2600円で3400円、鑑定料はほとんどの場合10万円以下
厚生労働省の案内によると、法定後見開始の審判の申立てに必要な費用は、申立手数料が収入印紙800円、登記手数料が収入印紙2600円です。このほかに、連絡用の郵便切手と、必要なときの鑑定料があります。編集部の試算では、収入印紙だけなら、800円と2600円の合計3400円です。
後見と保佐では、必要なときには、本人の不安の程度を医学的に十分確認するため、医師による鑑定が行われます。鑑定料は、個々の事案によって異なりますが、ほとんどの場合、10万円以下とされています。申立てには、戸籍謄本、登記事項証明書、診断書などの書類も必要で、入手の費用が別にかかります。
7.1 【法定後見開始の審判の申立てにかかる費用:4つの項目と金額】
前提条件:厚生労働省の「法定後見制度とは(手続の流れ、費用)」の記載を、編集部が表に整理したもの。後見の場合。診断書や戸籍謄本などの書類の入手費用は含まない。実際の費用は、申立先の家庭裁判所に確認2/2
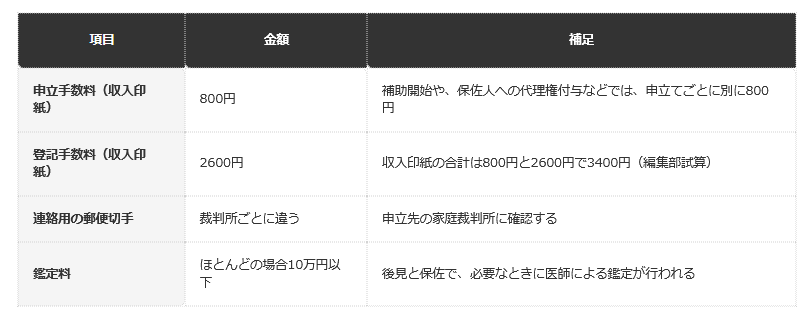
出所:厚生労働省「法定後見制度とは(手続の流れ、費用)」を基にLIMO編集部作成
- 申立手数料(収入印紙):800円です。補助開始や、保佐人への代理権付与などでは、申立てごとに別に800円かかります。
- 登記手数料(収入印紙):2600円です。収入印紙の合計は800円と2600円で3400円です(編集部試算)。
- 連絡用の郵便切手:裁判所ごとに違います。申立先の家庭裁判所に確認します。
- 鑑定料:ほとんどの場合10万円以下です。後見と保佐で、必要なときに医師による鑑定が行われます。
表を見ると、収入印紙の3400円だけを見れば、少額に感じられます。ただし、鑑定が必要になれば、10万円以下の範囲で、費用が加わります。後見人が選ばれたあとの報酬は、別の費用です。経済的に余裕がない場合は、法テラスの援助や、市町村の助成がある場合があると、厚生労働省は案内しています。
8. 【編集者の視点】
今回の整理で、いちばん見落としやすいと感じたのは、「認知症の相続人がいると、手続きが止まる」という漠然とした不安と、「後見人を付ければ解決する」という期待の、両方です。実際は、後見人が付いても、希望した人が選ばれるとは限らず、選ばれた人が相続人でもあれば、さらに別の代理人が必要になります。
とくに、3か月の放棄の期限や、3年の登記の期限は、後見の申立てを待っている間も、進みます。制度を知らないまま時間が過ぎると、期限が迫ってから慌てることになります。判断能力に不安のある相続人がいると分かった時点で、早めに窓口に相談することが、いちばんの備えです。
この記事は、特定の手続きの順序を勧めるものではありません。後見の要否や類型、期限の扱いは、個別の事情で変わります。家庭裁判所、法務局、税務署、司法書士や弁護士などに、個別に確認してください。
9. 後見人が相続人を兼ねる場合:本人と共同相続人なら、裁判所が選ぶ特別代理人が本人を代理する
裁判所の案内によると、本人と後見人等が共同相続人として遺産分割協議をする場合など、本人と後見人等の間の利益相反行為(法律上の利害が衝突する法律行為)については、後見人等に代わって、裁判所が選任した別の人(特別代理人、臨時保佐人、臨時補助人)が、本人を代理します。
たとえば、冒頭の例で、母に後見人が付き、その後見人が、相続人の1人である私だった場合です。母と私は、共同相続人ですから、遺産分割協議で、利益が衝突します。このとき、私は母を代理できず、裁判所が選ぶ特別代理人が、母を代理します。
なお、監督人が選任されている場合は、監督人が後見人等に代わって本人を代理するため、特別代理人の選任は必要ありません。保佐人と補助人は、遺産分割等の代理権が付与されている場合に限ります。申立てができるのは、後見人等、本人、本人の親族、利害関係人で、申立手数料は収入印紙800円分です。
申立てに必要な書類は、申立書のほか、利益相反に関する資料(遺産分割協議書案等)と、候補者の住民票または戸籍付票(発行から3か月以内のもの)です。家庭裁判所が、全くの第三者の関与が相当と判断した場合などには、推薦された人が選任されないことがあります。
9.1 【認知症の相続人がいる場合の4つの場面:道筋と窓口】
- 相続人の母が認知症で、後見人がまだいない:後見等の開始を申し立て、選ばれた成年後見人等が遺産分割協議などで本人を代理します。窓口は家庭裁判所です。
- 後見人が、同じ相続の相続人でもある:利益が相反するため、裁判所が選ぶ特別代理人(監督人がいれば監督人)が本人を代理します。窓口は家庭裁判所です。
- 協議が長引き、相続登記の3年が近づく:相続人申告登記で、基本的な義務を果たせます。遺産分割成立後の3年以内の登記は別に必要です。窓口は法務局です。
- 本人の居住用不動産を処分する:後見人等が代理できる場合でも、家庭裁判所の許可が必要です。窓口は家庭裁判所です。
表を見ると、認知症の相続人がいる場合の窓口は、多くが家庭裁判所で、登記だけが法務局です。後見人を決める手続きと、遺産分割を進める手続きを、並行して考える必要があります。どの類型の後見が必要かも含めて、早めに家庭裁判所や、地域の相談窓口に確認してください。
10. 協議がまとまらない間の登記:相続人申告登記で基本的な義務を果たせるが、遺産分割成立後の登記は別に必要
法務省の案内によると、相続(遺言を含む)により不動産の所有権を取得した相続人は、自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内に、相続登記を申請する義務があります。正当な理由なく怠ると、10万円以下の過料の適用対象です。
遺産分割の話し合いが長引くと、3年が近づく場合があります。そのために設けられたのが、相続人申告登記です。相続人が申請義務を簡易に履行できるようにする登記で、基本的な義務を果たせます。ただし、遺産分割が成立したときの追加的な義務(成立の日から3年以内に登記)は、相続人申告登記では果たせません。
「正当な理由」の例として、法務省は、相続人が極めて多数で戸籍の収集などに時間がかかる場合、遺言の有効性や遺産の範囲が争われている場合、義務を負う人自身に重病その他これに準ずる事情がある場合などを挙げています。個別の判断は、法務局に確認してください。
なお、土地の相続登記には、登録免許税の免税措置があります(免税期間は令和9年3月31日まで)。対象は、相続により土地を取得した人が登記をせずに亡くなった場合の相続登記と、不動産の価額が100万円以下の土地の相続登記です。
11. 相続税の申告と故人の所得税の申告:10か月以内と4か月以内、基礎控除の範囲内なら相続税の申告は不要
国税庁のタックスアンサー(No.4205)によると、相続税の申告と納税は、取得した財産の価額の合計額が、遺産に係る基礎控除額を超える場合に必要です。合計額が基礎控除額の範囲内であれば、申告も納税も必要ありません。申告の期限は、被相続人が死亡したことを知った日の翌日から10か月以内です。
基礎控除額は、国税庁のNo.4152によると、3000万円に、600万円に法定相続人の数をかけた額を足した額です。法定相続人の数は、相続の放棄をした人がいても、その放棄がなかったものとした人数です。小規模宅地等の特例などは、基礎控除額との比較では適用しない価額で判断します。
また、年の途中で亡くなった人の所得は、相続人等が、1月1日から死亡した日までの所得金額と税額を計算して、相続の開始があったことを知った日の翌日から4か月以内に、申告と納税をしなければなりません(国税庁のNo.2022)。相続人が2人以上いる場合は、各相続人等が連署で提出するのが原則です。
12. 【編集者の視点】
今回の整理で、気になったのは、相続の情報が、「期限の一覧」と「個別の制度」に、分かれて語られがちな点です。実際には、期限のある手続きの前に、調査や、相続人の確認があり、その途中で、判断能力に不安のある相続人が見つかることもあります。全体の流れの中に、場面を置いて考えることが大切です。
また、所有不動産記録証明制度のように、新しい仕組みが使えるようになっています。亡くなった人の不動産を、見逃さないための入口です。制度は、知っている人から、使われていきます。今のうちに、全体像を知っておくことが、後の負担を、小さくしてくれると考えられます。
この記事は、特定の手続きの順序や、専門家への依頼を勧めるものではありません。手続きの要否、期限、費用は、個別の事情で変わります。家庭裁判所、法務局、税務署、司法書士、弁護士、税理士などに、個別に確認してください。
13. まとめ
相続手続きは、遺言書の確認、相続人と財産の調査、3か月以内の放棄などの判断、遺産分割協議、名義変更、10か月以内の相続税の申告の順で進みます。相続登記は、取得を知った日から3年以内で、遺産分割が成立したときは成立の日から3年以内です。
認知症などで判断能力が不十分な相続人がいる場合は、家庭裁判所が選ぶ成年後見人等が代理します。収入印紙は、手数料800円と登記手数料2600円で3400円です。後見人が相続人を兼ねるときは、裁判所が選ぶ特別代理人(監督人がいれば監督人)が本人を代理します。
協議がまとまらない間は、相続人申告登記で基本的な義務を果たせます。亡くなった人名義の不動産は、令和8年2月2日施行の所有不動産記録証明制度で調べられます。個別の判断は、家庭裁判所、法務局、税務署に確認してください。
14. よくある質問
14.1 Q. 相続手続きは、何から始めますか?
まず、遺言書があるかを確認します。自筆の遺言書は、遅滞なく家庭裁判所に提出して検認を請求します。公正証書遺言と、法務局に保管された自筆証書遺言の遺言書情報証明書は、検認が不要です(裁判所)。
14.2 Q. 相続放棄は、いつまでにしますか?
自己のために相続の開始があったことを知ったときから3か月以内に、被相続人の最後の住所地の家庭裁判所に申述します(裁判所)。
14.3 Q. 相続人が認知症の場合、遺産分割はできますか?
判断能力が不十分だと、遺産分割協議などの相続手続を、ひとりで行うのが難しい場合があります。家庭裁判所が選任する成年後見人等が、本人を代理します(厚生労働省、法務省)。
14.4 Q. 後見人は、希望した人がなれますか?
家庭裁判所が、本人に必要な保護や支援の事情に応じて選任します。希望どおりの人が選ばれるとは限らず、そのことを理由に不服申立てをすることはできません(法務省)。
14.5 Q. 後見の申立てには、いくらかかりますか?
収入印紙は、申立手数料800円と登記手数料2600円で3400円です。このほか、郵便切手と、必要なときの鑑定料(ほとんどの場合10万円以下)がかかります(厚生労働省、編集部試算)。
14.6 Q. 後見人が相続人でもある場合は、どうしますか?
本人と後見人等が共同相続人として遺産分割協議をする場合は、裁判所が選任した特別代理人が本人を代理します。監督人がいる場合は、監督人が代理します(裁判所)。
14.7 Q. 遺産分割がまとまらないと、登記はできませんか?
相続人申告登記で、相続登記の基本的な義務を果たせます。ただし、遺産分割が成立したときの追加的な義務(成立の日から3年以内の登記)は、相続人申告登記では果たせません(法務省)。
14.8 Q. 相続税の申告は、必ず必要ですか?
取得した財産の価額の合計額が、基礎控除額(3000万円+600万円×法定相続人の数)の範囲内なら、申告も納税も必要ありません。申告の期限は、死亡を知った日の翌日から10か月以内です(国税庁)。

参考資料
- 法務省「相続登記の申請義務化について」
- 法務省「所有不動産記録証明制度について」
- 法務省「成年後見制度・成年後見登記制度 Q&A Q3~Q15 法定後見制度について」
- 法務局「「法定相続情報証明制度」について」
- 裁判所「遺言書の検認」
- 裁判所「遺産分割調停」
- 裁判所「相続の放棄の申述」
- 裁判所「成年被後見人(被保佐人、被補助人)に関する特別代理人(臨時保佐人・臨時補助人)の選任」
- 厚生労働省「成年後見制度の種類(成年後見はやわかり)」
- 厚生労働省「法定後見制度とは(手続の流れ、費用)」
- 国税庁「No.4205 相続税の申告と納税」
- 国税庁「No.4152 相続税の計算」
- 国税庁「タックスアンサー No.2022(納税者が死亡したとき)」
齊藤 慧