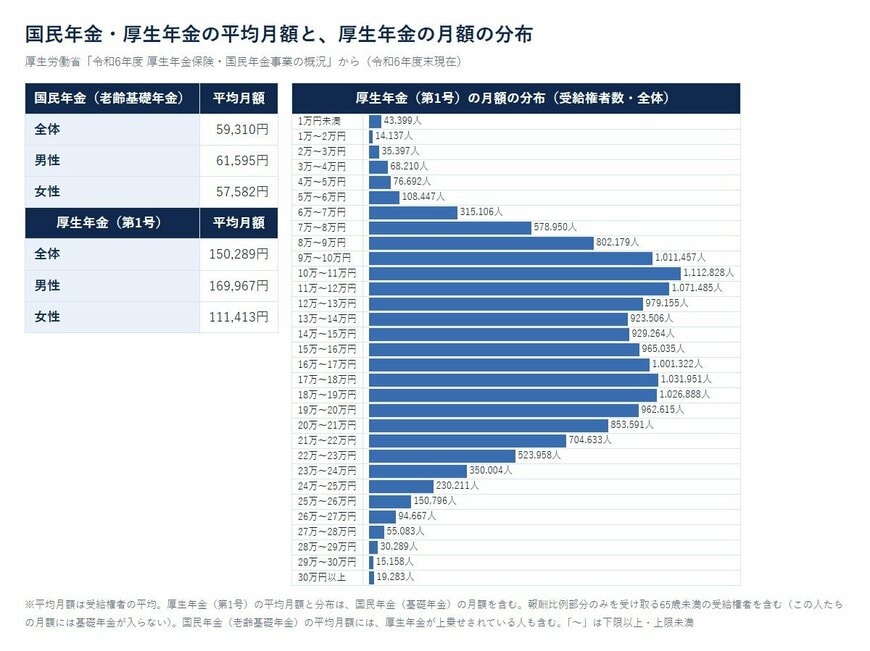
3. 【国民年金・厚生年金の平均月額】国民年金は5万9310円、厚生年金は15万289円だが、受け取る金額には個人差も
次に老後生活の柱となる公的年金の仕組みから確かめておきましょう。
公的年金制度は、しばしば「2階建て構造」に例えられます。
これは、日本の年金制度が「1階」の国民年金(基礎年金)と、「2階」の厚生年金という2つの制度で構成されているためです。
出所:【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説
日本年金機構の「公的年金制度の種類と加入する制度」によると、国民年金には20歳以上60歳未満のすべての人が加入し、会社員や公務員はそれに加えて厚生年金保険にも加入します。
3.1 国民年金(老齢基礎年金)の平均月額は5万9310円、6万円台の人が51.3%
まずは、令和6年度末の国民年金(老齢基礎年金)の平均月額を見ておきましょう。
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
出所:【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」の注では、この平均には、厚生年金を上乗せで受け取っている人の基礎年金も含まれています。国民年金だけを受け取っている人の平均とは違う点に、注意しておきたいところです。月額6万円以上7万円未満の人が全体の51.3%と、約半分を占めます。なお、令和8年度の老齢基礎年金の満額は、厚生労働省が令和8年1月23日に出した年金額改定のお知らせで、1人あたり月額7万608円(昭和31年4月1日以前生まれの人は7万408円)です。
3.2 厚生年金の平均月額は15万289円、月10万円未満と20万円以上がそれぞれ約2割
次に、会社員などが加入していた厚生年金保険の平均月額も見ておきましょう。
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
出所:【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説
同資料では、この平均は厚生年金保険(第1号)の受給権者のものです。月額の分布を見ると(報酬比例部分のみを受け取る65歳未満の人も含む)、10万円未満の人が19.0%、20万円以上の人が18.8%でした。このため、低い金額の側が多めに出ている面もあると考えられます。厚生年金の金額は、加入していた期間や働いていたときの収入によって変わるため、受け取る金額に個人差が出やすいと考えられます。国民年金だけで暮らすのか、厚生年金もあるのかによって、老後の家計の組み立て方も大きく変わってくるでしょう。
夫婦の年金額は、2人それぞれの働き方の組み合わせで変わってくるでしょう。平均月額はあくまで目安として、わが家の場合はいくらになりそうかを、手元の書類で確かめておきたいところです。
4. 最新【65歳以上の就業者は943万人、22年連続で増加】65〜69歳の無職世帯は毎月5万1287円の不足
最後に、冒頭で紹介した就業の資料と、年齢別の家計をあわせて読んでみましょう。
4.1 65〜69歳の就業率は54.5%で過去最高、65歳以上全体は26.0%
総務省統計局の「統計からみた我が国の高齢者」によれば、65歳以上の就業率は2025年に26.0%でした。年齢別に見ると、65〜69歳では54.5%、70〜74歳では36.2%、75歳以上では12.6%と、いずれも過去最高になりました。また、役員を除く65歳以上の雇用者のうち、76.1%は非正規の職員・従業員として働いています。短い時間や決まった曜日だけ働くなど、無理のない形を選んでいる人もいるのでしょう。年金を受け取りながら、体力や暮らしに合わせた働き方を選ぶ人も多いと考えられます。
4.2 65歳以上の無職世帯の不足額は65〜69歳が月5万1287円、75歳以上は月2万7225円
家計収支編では、二人以上の世帯で65歳以上の無職世帯の家計を、世帯主の年齢別にも見ることができます(1章の夫婦のみの世帯とは範囲が違います)。1か月の不足額は、世帯主が65〜69歳の世帯で5万1287円、70〜74歳で3万7245円、75歳以上で2万7225円でした。年齢が上がるにつれて不足額が小さくなるのは、支出が少しずつ落ち着いていくためと考えられます。
65歳を過ぎてまもない時期は、支出が多く、不足も大きくなりやすいと考えられます。この時期に体調や家庭の事情と相談しながら少しでも収入を得ることは、貯蓄の減り方をゆるやかにする選択肢の一つといえるでしょう。反対に、働かずに暮らす場合も、年齢によって不足額が変わることを知っておくと、貯蓄の取り崩し方を考えるときの手がかりになります。
5. 【老後の家計を考える前に】「わが家の毎月の収支」を確かめる
平均の数字を、わが家の数字に置きかえていきましょう。
5.1 ねんきん定期便やねんきんネットで、夫婦それぞれの年金見込額を確かめる
まずは、夫婦それぞれが受け取れる年金の金額を確かめましょう。日本年金機構の案内によると、ねんきん定期便は毎年の誕生月に届き、50歳以上の人には老齢年金の種類と見込額が載っています。ねんきんネットでは、さまざまな条件を自分で設定して、将来の見込額を試算することもできます。すでに年金を受け取っている人は、手元の年金振込通知書で、実際に振り込まれる金額を見ておくとよいでしょう。
5.2 毎月の支出を書き出し、貯蓄の取り崩し方と65歳以降の働き方を考える
次に、毎月の支出を食費、住まい、光熱費、交際費などに分けて書き出し、年金の金額と比べてみましょう。足りない分があれば、1年でいくらになるのか、貯蓄からいつまで取り崩せそうかを計算してみましょう。
そのうえで、65歳以降も働くのか、今の仕事を続けるのか、量を減らすのか、別の働き方を探すのかを、夫婦で話し合っておくと、これからの家計の見通しも立てやすくなるでしょう。今の勤務先でいつまで働けるのかを早めに確かめておくと、選べる道も見えてくるでしょう。
家計の見通しと、これからのキャリアの計画を一緒に立てておくことで、老後のお金について、何から考えればよいかの手がかりが得られるでしょう。
6. 年齢ごとに支出は変わる。わが家に合った家計収支を
まずは、ねんきん定期便やねんきんネット、年金振込通知書で、夫婦それぞれの年金の金額を確かめておきましょう。次に、毎月の支出を書き出して年金と比べ、足りない分が1年でいくらになるかを計算します。そして、足りない分をどうまかなうかと、65歳以降の働き方について、夫婦で話し合っておきましょう。
65歳以上の夫婦のみの無職世帯では毎月4万2434円の不足が出ていますが、これは平均の数字で、年金の金額も支出の中身も世帯によって大きく違います。
高齢期は、年代によって生活費が変わりやすいと言えるかもしれません。働くか、働かないか、働くならどのような雇用形態で時間帯かなどによっても家計収支は変わるでしょう。リタイアした後の生活も、趣味やレジャー、旅行を思いきり楽しむ時期もあれば、ゆっくり家で過ごす時期、介護が必要な時期などで家計収支、特に支出部分は変わりやすいのが高齢期です。
まずはわが家の年金と支出を数字で並べてみることが、これからの暮らし方を考える一歩になります。そして老後、どのような暮らしがしたいか、病気や介護が必要となったらどのような家計収支になるかなども考え、備えておくと不安も和らぐでしょう。
参考資料
- 【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説
- 【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省「家計調査報告 貯蓄・負債編 2025年(令和7年)平均結果の概要」
- 総務省統計局「統計からみた我が国の高齢者」
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
宮野 茉莉子