
住宅ローンの残りが少なくなってくると、手元の資金でまとめて返してしまおうと考える方もいるのではないでしょうか。
まとめて返す「全額繰上返済」には、銀行に払う手数料があります。三井住友銀行ではインターネットなら無料ですが、窓口で申し込むと3万3000円かかります。
この記事では、二人以上世帯の住宅ローン残高を金融経済教育推進機構(J-FLEC)の調査で確認したうえで、3メガバンクの繰上返済の手数料を、申し込み方法ごとに比べます。
1. 住宅ローンなどの借入金がある二人以上世帯は18.7%
まずは、住宅ローンなどの借入金がある世帯がどれくらいあるのかを確認します。使うのは、J-FLECの「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」です。
1.1 借入金がある世帯の割合は、20歳代の28.7%から70歳代の6.7%まで下がる
同調査の各種分類別データ(表29「借入金の有無」)によると、全国の二人以上世帯5000世帯のうち、借入金がある世帯は18.7%でした。世帯主の年代別にみると、次のとおりです。
- 20歳代:28.7%
- 30歳代:27.8%
- 40歳代:24.8%
- 50歳代:22.3%
- 60歳代:14.3%
- 70歳代:6.7%
50歳代の22.3%から60歳代の14.3%にかけて、割合が大きく下がります。定年の前後で返済を終える世帯が多いことがうかがえます。
2. 二人以上世帯の住宅ローン残高は平均1295万円、中央値900万円
次に、住宅ローンの残高です。同調査の表32「住宅ローン残高(借入金額回答世帯)」は、借入金があり、その金額を回答した937世帯を分母にしています。
2.1 住宅ローン残高が2000万円以上の世帯は28.4%
借入金額を回答した二人以上世帯の住宅ローン残高は、平均1295万円、中央値900万円でした。残高の分布は次のとおりです。
- 50万円未満:4.5%
- 50万円以上100万円未満:1.3%
- 100万円以上200万円未満:2.5%
- 200万円以上300万円未満:1.3%
- 300万円以上500万円未満:3.0%
- 500万円以上700万円未満:5.0%
- 700万円以上1000万円未満:6.0%
- 1000万円以上1500万円未満:10.6%
- 1500万円以上2000万円未満:8.9%
- 2000万円以上:28.4%
- 無回答(ゼロを含む):28.7%
「無回答(ゼロを含む)」の28.7%には、借入金はあっても住宅ローンの残高はない世帯も入っています。1000万円以上の3区分を合わせると47.9%で、借入金額を回答した世帯のおよそ半数にあたります。
2.2 住宅ローン残高の平均は30歳代の1916万円が最も多く、70歳代は474万円
同じ表を世帯主の年代別にみると、住宅ローン残高の平均と中央値は次のように変わります。
年代別の住宅ローン残高の平均と中央値(二人以上世帯のうち借入金額を回答した世帯)1/2
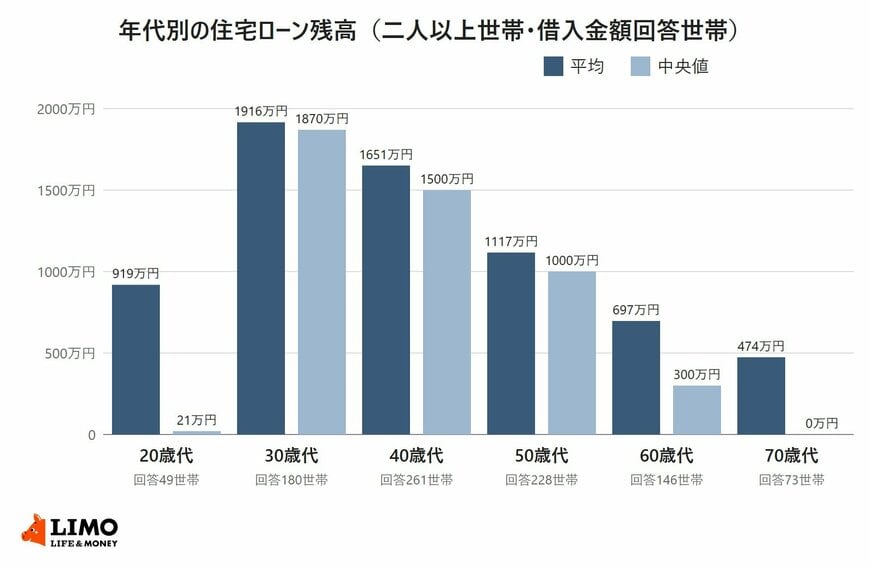
出所:金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」を参考にLIMO編集部作成
【平均】
- 20歳代:919万円
- 30歳代:1916万円
- 40歳代:1651万円
- 50歳代:1117万円
- 60歳代:697万円
- 70歳代:474万円
【中央値】
- 20歳代:21万円
- 30歳代:1870万円
- 40歳代:1500万円
- 50歳代:1000万円
- 60歳代:300万円
- 70歳代:0万円
20歳代は49世帯、70歳代は73世帯と、ほかの年代より回答した世帯が少ない点には注意が必要です。70歳代は65.8%が「無回答(ゼロを含む)」で、中央値は0万円でした。
3. 3メガバンクの住宅ローン全額繰上返済の手数料は、インターネットと窓口で違う
残高が少なくなると、全額繰上返済を考える方もいます。三菱UFJ銀行・三井住友銀行・みずほ銀行の3行が公表している住宅ローンの手数料一覧で、繰上返済の手数料を比べます。
3メガバンクの住宅ローン繰上返済の手数料(消費税込)2/2
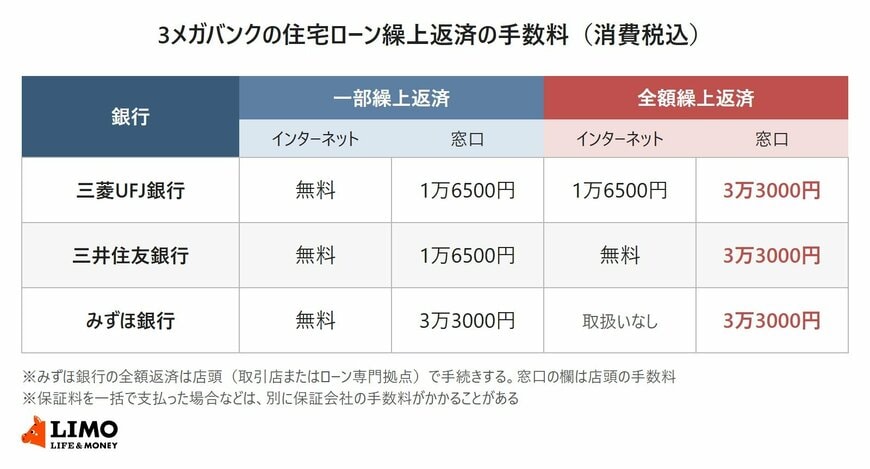
出所:三菱UFJ銀行「借入後に必要な住宅ローン手数料」、三井住友銀行「ローン手数料(住宅ローン等)」、みずほ銀行「ご利用中の契約内容変更の手数料一覧」を参考にLIMO編集部作成
3.1 三井住友銀行はSMBCダイレクトなら全額繰上返済も無料、窓口は3万3000円
三井住友銀行の手数料一覧(2025年10月1日現在)では、住宅ローンの繰上返済の銀行手数料は次のとおりです。
- 一部繰上返済:SMBCダイレクト(インターネットバンキング)は無料、窓口(書面)は1万6500円
- 全額繰上返済:SMBCダイレクトは無料、窓口(書面)は3万3000円
同じ全額繰上返済でも、申し込み方法によって3万3000円の差があります。ただし、お借入内容によってはSMBCダイレクトで取り扱えず、店頭で所定の手数料が必要になる場合があるとしています。
3.2 三菱UFJ銀行の期限前完済は、インターネットでも1万6500円
三菱UFJ銀行の手数料一覧(2025年8月1日現在)では、全額を返すことを「期限前完済」と呼んでいます。
- 一部繰上返済:インターネットは無料、店頭窓口は1万6500円
- 期限前完済:インターネットは1万6500円、店頭窓口は3万3000円
三井住友銀行と違い、全額を返すときはインターネットでも手数料がかかります。なお、住宅金融支援機構の住宅ローンの場合、期限前完済の手数料は無料としています。
3.3 みずほ銀行の全額返済は店頭で手続きし、固定金利選択方式でも手数料は同じ3万3000円
みずほ銀行の手数料一覧では、繰上返済の手数料をみずほダイレクト(インターネットバンキング)は0円、店頭は3万3000円としています。
金利方式で区分した表になっていますが、変動金利方式も、固定金利選択方式・全期間固定金利方式も、元金返済額にかかわらず同じ金額です。一方で、全額返済はみずほダイレクトでは手続きできず、取引店かローン専門拠点で行うと案内しています。
3.4 保証料を一括で払った人は、戻る保証料から保証会社の手数料1万1000円が差し引かれる
銀行の手数料とは別に、保証会社の手数料がかかることもあります。三井住友銀行は、借入時に保証料を一括で支払った場合(保証料外枠方式)、全額繰上返済で戻る未経過分の保証料から、保証会社手数料1万1000円と振込手数料を差し引いて返すとしています。
三菱UFJ銀行も、保証会社を利用している場合の期限前完済には保証会社事務手数料1万1000円が必要で、戻し保証料の範囲内で差し引くと案内しています。保証料を金利に含めて支払っている場合は、原則として戻る保証料はありません。
二人以上世帯の住宅ローン残高は平均1295万円、中央値900万円で、30歳代の平均1916万円から70歳代の474万円まで、年代によって大きく違います。
残りをまとめて返すときの手数料は、3メガバンクでは無料から3万3000円まで、申し込み方法で変わります。自分の住宅ローンの手数料は、借りている銀行の手数料一覧と、返済予定表に書かれた保証料の支払い方法で確かめられます。
ここからは、筆者が住宅ローンのご相談を受けてきた経験をもとに、全額繰上返済のあとに必要な手続きと、返す前に確かめたいことを見ていきます。
全額繰上返済の手数料は、同じ銀行でも申し込み方法で変わります。窓口に行く前に、インターネットバンキングで手続きできるかどうかを確かめておくと、手数料を抑えられることがあります。