
相続登記の申請は、令和6年4月1日から義務化されています。相続した土地の登録免許税には、一定の場合に免税措置があり、法務省のページでは、令和9年3月31日までとされています(2026年10月時点)。
一方で、法務局の令和6年9月版の手引きには、同じ免税措置の期限が令和7年3月31日までと書かれています。古い資料を見て「もう終わった」と思い込まないよう、注意が必要です。費用の計算でも、通知書の見る場所を間違えやすいと考えられます。
この記事では、前半でこの疑問に、法務省・法務局の公表資料と編集部の試算で答えます。後半では、登録免許税の計算、必要書類、戸籍の集め方、申請から完了までの流れを確認します。個別の判断は、管轄の法務局や司法書士に確認してください。
1. 実家の相続登記を自分でやりたい。費用は税金だけ?固定資産税の通知書のどの金額を使うの?
「亡くなった親の実家の名義を、自分に変えたいと思っています。まず、自分でやるといくらかかるのかを知りたいです。登録免許税というものがかかると聞きましたが、固定資産税の通知書を見ると、『価格』と『課税標準額』という2つの数字があって、どちらを使うのか分かりません。必要な書類も、戸籍が何通いるのか見当がつきません」。
この疑問は、一人の事情に見えますが、同じ仕組みは、実家などの不動産を相続した人にも当てはまりえます。答えは、次の3点です。
- 登録免許税は、固定資産課税明細書の「価格」(評価額)に、1000分の4をかけて計算します。「固定資産税課税標準額」ではありません。価格は1000円未満を切り捨て、税額は100円未満を切り捨てます(法務局)
- 必要な書類は、遺産分割協議、法定相続分、遺言書の3つの場合で違います。被相続人の出生から死亡までの戸籍と、申請する日の属する年度の固定資産課税明細書は、共通です(法務局)
- 土地は、一定の場合に登録免許税が免税になります。法務省のページでは、免税期間は令和9年3月31日までで、不動産の価額が100万円以下の土地などが対象です(法務省)
2. 相続登記の費用の中身:登録免許税と、書類の実費。専門家に頼む場合の報酬は別
自分で相続登記をする場合の費用は、大きく2つに分かれます。1つ目は、法務局に納める登録免許税です。2つ目は、戸籍の証明書、住民票、固定資産の価格を確認する書類など、書類をそろえるための実費です。郵送で申請する場合は、書留郵便などの郵送料もかかります。
法務局の手引きによると、戸籍の証明書の請求の方法や、交付に必要な手数料等は、市区町村のホームページなどで案内されています。手数料の額は、市区町村や、書類の種類ごとに案内が出ているため、本稿では金額を示さず、請求する市区町村の案内で確認する形にします。
司法書士や弁護士に依頼する場合の報酬は、この費用とは別にかかります。法務局の手引きは、専門家に相談したい場合は、司法書士・弁護士にご相談ください、と案内しています。報酬の額は、公的な資料では確認できなかったため、この記事では扱っていません。
3. 登録免許税の計算方法:価格に1000分の4をかけ、端数を切り捨てる
法務局の「相続登記ガイドブック(登録免許税編)」によると、相続による所有権移転登記の登録免許税は、課税標準に税率をかけて計算します。税率は、1000分の4です。課税標準は、市町村役場で管理している固定資産課税台帳の価格がある場合は、その価格です。
端数の処理は、決まっています。価格に1000円未満の端数がある場合、1000円未満は切り捨てます。複数の不動産を相続する場合は、価格を合計してから、1000円未満を切り捨てます。税額に100円未満の端数があれば、切り捨てます。
また、価格が1000円未満になる場合は、課税標準が1000円に、税額が1000円未満になる場合は、税額が1000円になります。たとえば、価格が20万円なら、20万円に1000分の4をかけた800円ではなく、1000円です。
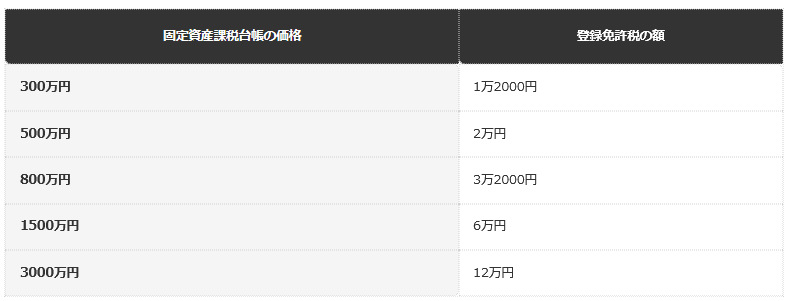
編集部が、価格が300万円、500万円、800万円、1500万円、3000万円の場合の税額を、この計算式で試算しました。持分を相続する場合や、免税の場合は、別に計算が必要です。
3.1 【固定資産課税台帳の価格別の、相続登記の登録免許税(編集部試算)】
前提条件:法務局「相続登記ガイドブック(登録免許税編)」の計算方法による編集部試算。税率は1000分の4。価格は1000円未満、税額は100円未満を切り捨て済みの金額で、価格が1000円単位の例を選んだ。免税や持分の場合は、別に計算する1/2
出所:法務局「相続登記ガイドブック(登録免許税編)」を基にLIMO編集部試算
- 価格が300万円:登録免許税は1万2000円です。
- 価格が500万円:登録免許税は2万円です。
- 価格が800万円:登録免許税は3万2000円です。
- 価格が1500万円:登録免許税は6万円です。
- 価格が3000万円:登録免許税は12万円です。
4. 通知書の「価格」と「課税標準額」は別:登録免許税に使うのは「価格」
固定資産税の通知書や、固定資産課税明細書には、複数の金額が載っています。法務局のガイドブックは、課税標準となる「固定資産課税台帳の価格」は、固定資産課税明細書において、一般的に「価格」または「評価額」と表記されている価格であり、「固定資産税課税標準額」ではない、と注意しています。
想定の人が、どちらを使うのか迷った点は、まさにここです。登録免許税の計算に使うのは「価格」(評価額)で、通知書の「課税標準額」の欄ではありません。どちらも、固定資産課税明細書に載っているため、取り違えないよう、見る欄を確かめてください。
固定資産課税明細書は、毎年4月頃に、市区町村から送付されます。紛失などで価格を確認できない場合は、市町村役場で発行する価格通知書(固定資産評価証明書)等で確認できます。法務局のガイドブックには、相続登記に使う旨を申し出ることで、無料で発行される場合がある、とあります。
登記の申請をする年度(4月1日から翌年3月31日)の価格の証明書で、確認する必要があります。固定資産課税明細書や価格通知書(固定資産評価証明書)は、課税価格の積算資料として、登記申請書に添付します。
5. 持分を相続する場合と、複数の不動産を相続する場合の計算:法務局の計算例
法務局のガイドブックには、持分を相続する場合の考え方と、計算例が載っています。共有者の持分を相続する場合は、持分に応じた価格が、課税標準になります。たとえば、評価額が900万円で、亡くなった方の持分が2分の1なら、評価額は450万円です。
複数の不動産を相続する場合は、価格を合計します。法務局の計算例は、土地2筆(評価額が823万8353円と95万655円)と、建物1個(評価額が58万2437円)で、被相続人の持分は、土地、建物とも3分の1です。100万円以下の土地は、登録免許税を課さないこととされているため、土地の2筆目(95万655円)は、計算に入れていません。
5.1 【法務局のガイドブックの計算例(持分3分の1の場合)】
前提条件:法務局「相続登記ガイドブック(登録免許税編)」の計算の具体例。土地2筆(評価額823万8353円、95万655円)と建物1個(評価額58万2437円)を、被相続人の持分3分の1で相続した場合。100万円以下の土地は登録免許税を課さない(免税)ため、土地の2筆目は計算に含めない2/2
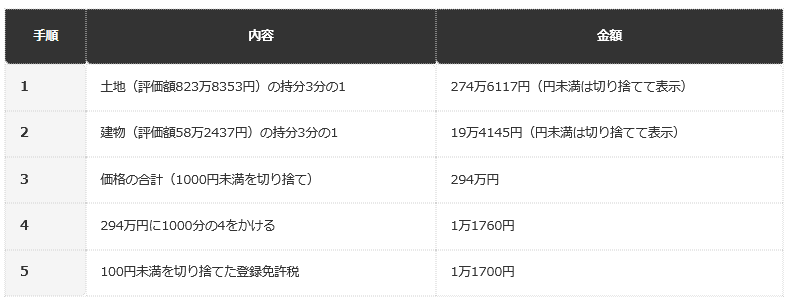
出所:法務局「相続登記ガイドブック(登録免許税編)」の計算の具体例を基に、LIMO編集部が整理
- 手順1:土地(評価額823万8353円)の持分3分の1は、274万6117円です(円未満は切り捨てて表示)。
- 手順2:建物(評価額58万2437円)の持分3分の1は、19万4145円です(円未満は切り捨てて表示)。
- 手順3:価格の合計は、1000円未満を切り捨てて、294万円です。
- 手順4:294万円に1000分の4をかけると、1万1760円です。
- 手順5:100円未満を切り捨てた登録免許税は、1万1700円です。
端数の処理は、最後に1回だけ行います。法務局のガイドブックにも、価格の端数処理は最後に1回だけと書かれています。持分をかけた途中の金額を、先に丸めてしまうと、結果が変わる場合があるため、注意してください。
6. 【編集者の視点】
費用を調べて感じたのは、相続登記の登録免許税は、思ったより、計算がシンプルだということです。価格に1000分の4をかけて、端数を切り捨てるだけです。つまずきやすいのは、計算ではなく、通知書の中から、どの数字を使うかを見つけることだと思います。
もう一つは、持分と、免税の組み合わせです。法務局の計算例のように、100万円以下の土地が混ざっていると、その土地は、税額の計算から外れます。ご自身の不動産が、どの場合に当てはまるかは、通知書の価格をひとつずつ確認して、数えてみてください。
7. 土地の登録免許税の免税措置:令和9年3月31日まで。古い資料は令和7年3月31日と書かれている
法務省のページ「相続登記の申請義務化について」によると、相続登記を促進するため、2つの場合に当たる土地の相続登記について、登録免許税の免税措置が設けられています。免税期間は、令和9年3月31日までです。
1つ目は、相続により土地を取得した人が、相続登記をしないまま亡くなった場合の相続登記です。2つ目は、不動産の価額が100万円以下の土地に係る相続登記です。どちらも、土地が対象で、建物は対象外です。
注意が必要なのは、資料によって、期限の書き方が違うことです。法務局の令和6年9月版の手引きや、東京ブロックのガイドブックには、いずれも、免税の期限が令和7年3月31日までと書かれています。この日付は、法務省のページの令和9年3月31日とは、違います。
これは、免税措置の期間が延長されたことで、古い資料の記載が、更新前のままになっているためと考えられます。ただし、資料の更新の経緯までは、今回の確認では分かりませんでした。申請する時点の期限は、法務省のページか、管轄の法務局で、必ず確認してください。
免税を受ける場合の、登記申請書の書き方や、必要な添付書類は、法務局のページに記載例があります。免税の対象に当たるかどうかの判断は、土地の価額や、相続の経緯で変わります。迷ったときは、管轄の法務局か、司法書士に確認してください。
8. 相続登記の必要書類:遺産分割協議、法定相続分、遺言書の3つの場合で違う
法務局の「相続による所有権の登記の申請に必要な書類とその入手先等」は、必要な書類を、3つの場合に分けています。遺産分割協議の場合、法定相続分の相続の場合、遺言書がある場合(法定相続人が相続する場合)です。どの場合も、集める書類と、作成する書類に分かれています。
8.1 【相続登記の主な必要書類:3つの場合の違い(法務局)】
- 被相続人の戸籍・除籍謄本等:遺産分割協議と法定相続分は出生から死亡まで全て、遺言書がある場合は死亡の事実の記載がある戸籍・除籍謄本です。
- 住民票の除票または戸籍の附票:どの場合も、登記上の住所が戸籍の本籍と異なる場合に必要です。
- 相続人の戸籍謄本(抄本):どの場合も、死亡日以降に発行されたものです。
- 新しい所有者の住民票:どの場合も、必要です。
- 固定資産課税明細書:どの場合も、申請する日の属する年度のものです。
- 印鑑証明書・遺言書:遺産分割協議は協議書に押した印鑑のものです。法定相続分は一覧に記載がありません。遺言書は、法務局保管なら遺言書情報証明書、それ以外は家庭裁判所の検認が必要です。
表のとおり、遺産分割協議の場合は、相続人の間で話し合って、遺産分割協議書を作ります。この協議書に押した印鑑の、印鑑証明書も集めます。法定相続分で相続する場合は、遺産分割協議書も、印鑑証明書も、法務局の一覧には載っていません。法務局の一覧には、相続人が複数いて、法定相続分に従って登記するなら、相続人全員で申請するほか、相続人のうち1名が相続人全員分を申請できる、とあります。
遺言書がある場合は、遺言書の種類で、扱いが変わります。自筆証書遺言、公正証書遺言、秘密証書遺言のうち、自筆証書遺言が法務局に保管されているときは、遺言書情報証明書が必要です。それ以外の自筆証書遺言は、家庭裁判所での検認が必要です。
配偶者または子以外の人(兄弟姉妹、孫など)が新しい所有者になる場合は、法定相続人であることを確認できる戸除籍謄本等も、必要になります。表の書類のほかにも、必要な書類がある場合があるため、法務局の登記手続ハンドブックも確認してください。
9. 戸籍の集め方:本籍地以外の窓口でも請求できる。法定相続情報証明制度で束を省ける
被相続人の出生から死亡までの戸籍は、婚姻などで新しい戸籍が作られている場合に、新しい戸籍から古い戸籍へ、さかのぼって集めます。法務局の手引きには、場合によっては、多数の戸籍をさかのぼる必要があることもある、と書かれています。
戸籍の証明書は、それぞれの戸籍ごとに、本籍のある市区町村に請求します。ただし、本人、配偶者、直系尊属(父母、祖父母など)、直系卑属(子、孫など)の戸籍の証明書は、本籍地以外の市区町村の窓口でも請求できます(コンピュータ化されていない一部の戸除籍を除く)。手引きは、これを、戸籍法の一部を改正する法律(令和6年3月1日施行)に関する法務省のページとあわせて案内しています。
戸籍の束を、何度も提出するのが大変なときは、「法定相続情報証明制度」が使えます。法務局に戸籍の証明書の束と、相続関係を一覧に表した図(法定相続情報一覧図)を出すと、登記官が認証文を付けた写しを、無料で交付します。この写しがあれば、相続登記を始め、各種の相続の手続で、戸籍の束の提出を省略できます。
法務局の手引きは、相続登記の申請に先立って、この制度の利用を検討するよう勧めています。複数の不動産や、複数の手続きがある場合は、特に役立つと考えられますが、ご自身の場合にどれだけ役立つかは、法務局のページで確認してください。
10. 自分で申請する流れ:戸籍の取得から登記完了までの5ステップ
法務局の手引き「登記申請手続のご案内(相続登記①/遺産分割協議編)」は、遺産分割協議による相続登記の申請の流れを、5つのステップで示しています。ステップ1が戸籍の証明書の取得、ステップ2が遺産分割協議・協議書の作成、ステップ3が登記申請書の作成、ステップ4が登記申請書の提出、ステップ5が登記完了です。
登記の申請は、作成した登記申請書(書面)を、法務局の窓口に持参する方法、郵送する方法、法務省の「登記・供託オンライン申請システム」で申請する方法があります。手引きは、書面による方法(持参または郵送)を中心に説明しており、オンラインの方法は、別のページで案内しています。
申請先は、申請する不動産の所在地を管轄する法務局(登記所)です。相続人の住所地の法務局ではないため、注意してください。管轄の法務局は、法務局のホームページの「管轄のご案内」で確認できます。
郵送で申請する場合は、登記申請書と添付書面を入れた封筒の表面に、「不動産登記申請書在中」と記載したうえで、書留郵便で送ります。申請書に記載する相続の開始日は、被相続人が亡くなった日で、遺産分割協議が成立した日ではありません。
11. 登録免許税の納付方法:収入印紙か、現金納付の領収証書
書面による登記申請では、登録免許税を、2つの方法で納付します。1つ目は、現金を国(税務署等)に納付し、その領収証書を、登記申請書と併せて提出する方法です。2つ目は、収入印紙を、登記申請書と併せて提出する方法です。
領収証書や収入印紙は、登記申請書に直接貼り付けません。別の白紙(台紙)に貼り付けて、登記申請書とともにつづり(ホチキスどめ)、登記申請書と白紙との間に契印をします。収入印紙そのものには、押印をしないでください。
免税の対象になる場合は、登録免許税の納付は不要です。免税の場合の登記申請書の記載例は、法務局のページに載っています。
12. 登記が終わったあと:登記完了証と登記識別情報通知書は再発行できない
法務局での登記が完了すると、登記所から、登記完了証と、登記識別情報通知書(登記識別情報を記載した書面)が交付されます。これを受け取ることで、すべての手続が完了します。
受け取りは、登記所の窓口か、郵送です。窓口では、登記申請書に押印したものと同じ印鑑が必要です。郵送で受け取る場合は、宛名を書いた返信用封筒と、郵便切手を、登記申請書とともに提出します。登記完了証と登記識別情報通知書の両方を受け取る場合は、本人限定受取郵便です。
法務局の手引きには、登記完了証と登記識別情報通知書は、再発行・再交付ができない、と書かれています。大切に保管してください。登記識別情報は、登記名義人本人による登記申請であることを確認するために使う、本人確認手段の一つです。
13. 【編集者の視点】
相続登記は、費用の面では、登録免許税と書類の実費が中心で、思ったほど、大きな負担ではないと感じる方もいるかもしれません。一方で、手間がかかるのは、戸籍を集める作業と、通知書の数字を見分ける作業です。費用と手間は、別の話として、分けて考えるのが現実的です。
この記事の内容は、法務省と法務局の公表資料に基づく、一般的な整理です。相続人の数、不動産の数、遺言書の有無、持分の割合などで、必要な手続きは変わります。迷ったときは、管轄の法務局の窓口や、司法書士に確認してください。
14. まとめ
相続登記の登録免許税は、固定資産課税台帳の価格(評価額)に、1000分の4をかけて計算します。通知書の「課税標準額」ではなく、「価格」を使います。価格は1000円未満、税額は100円未満を切り捨て、税額が1000円未満なら1000円です。価格が500万円なら、2万円です(編集部試算)。
必要書類は、遺産分割協議、法定相続分、遺言書の3つの場合で違い、共通するのは、被相続人の出生から死亡までの戸籍と、申請する年度の固定資産課税明細書です。土地は、不動産の価額が100万円以下などの場合に、令和9年3月31日まで、登録免許税が免税になります。古い資料の令和7年3月31日という期限に、注意してください。
15. よくある質問
15.1 Q. 相続登記の費用は、いくらかかりますか?
登録免許税と、書類の実費がかかります。登録免許税は、固定資産課税台帳の価格に1000分の4をかけた額で、価格が500万円なら2万円です(編集部試算)。書類の手数料は、市区町村の案内で確認してください(法務局)。
15.2 Q. 登録免許税の計算には、どの金額を使いますか?
固定資産課税明細書の「価格」(評価額)を使います。「固定資産税課税標準額」ではありません(法務局)。
15.3 Q. 固定資産課税明細書をなくしたら、どうしますか?
市町村役場で、価格通知書(固定資産評価証明書)の発行を受けて確認できます。相続登記に使う旨を申し出ると、無料で発行される場合があります。申請する年度のものが必要です(法務局)。
15.4 Q. 被相続人の戸籍は、どこまで集めますか?
遺産分割協議と法定相続分の場合は、出生から死亡まで、在籍していたすべての戸籍・除籍謄本が必要です(法務局)。
15.5 Q. 本籍地が遠くても、戸籍を取れますか?
本人、配偶者、直系尊属、直系卑属の戸籍は、本籍地以外の市区町村の窓口でも請求できます。コンピュータ化されていない一部の戸籍等は除きます(法務局)。
15.6 Q. 土地の登録免許税が免税になるのは、どんな場合ですか?
相続により土地を取得した人が、相続登記をしないまま亡くなった場合と、不動産の価額が100万円以下の土地の場合です。免税期間は、令和9年3月31日までです(法務省)。
15.7 Q. 免税の期限が、資料によって違うのはなぜですか?
法務局の令和6年9月版の手引きなどには、令和7年3月31日までと書かれていますが、法務省のページでは、令和9年3月31日までです。申請する時点の期限は、法務省のページか、管轄の法務局で確認してください。
15.8 Q. 法定相続情報証明制度は、使ったほうがいいですか?
戸籍の束の提出を省略できる制度で、写しは無料で交付されます。法務局の手引きは、相続登記の申請に先立って、利用の検討を勧めています(法務局)。
15.9 Q. どこの法務局に申請しますか?
申請する不動産の所在地を管轄する法務局(登記所)です。持参、郵送、オンラインのいずれかで申請します。郵送は書留郵便で、封筒に「不動産登記申請書在中」と書きます(法務局)。

参考資料
- 法務局「相続登記ガイドブック(登録免許税編)」
- 法務局「相続による所有権の登記の申請に必要な書類とその入手先等」
- 法務省民事局「登記申請手続のご案内(相続登記①/遺産分割協議編)」(令和6年9月版)
- 法務省「相続登記の申請義務化について」
齊藤 慧