
国税庁のタックスアンサー「贈与税の計算と税率(暦年課税)」は、令和8年4月1日現在の法令等に基づいています。
贈与税の速算表は、一般税率と特例税率の2つがあり、特例税率の年齢要件は、令和4年4月1日以降の贈与では18歳以上です(2026年10月時点)。
贈与税の税率を調べて、速算表の前で手が止まる方は多いと思います。1つ目の理由は、2つの表のどちらを使うのか分からないことです。2つ目の理由は、表に当てはめるのが、贈与された金額そのものではないことです。
この記事では、前半でこの疑問に、国税庁の公表資料と編集部の試算で答えます。後半では、速算表、贈与額別の税額、両方の財産がある場合の計算、特例税率の手続き、申告と納税の期間を確認します。個別の判断は、所轄の税務署や税理士に確認してください。
1. 祖父母から孫に500万円の贈与。贈与税の税率はどの表を使う?夫の親からだと違う?
「祖父が、私に500万円を贈与してくれることになりました。贈与税の税率表を調べたのですが、一般税率と特例税率の2つの表があり、どちらを使うのか分かりません。私は25歳です。ちなみに、夫の両親からも、別に100万円をもらう予定です。表に500万円をそのまま当てはめていいのか、110万円を引くのかも分かりません」
この疑問は、一人の事情に見えますが、同じ仕組みは、親族から贈与を受ける人にも当てはまりえます。答えは、次の3点です。
- 速算表に当てはめるのは、1年間にもらった財産の合計額から、基礎控除110万円を引いた金額です。500万円なら、390万円を当てはめます(国税庁)
- 贈与を受けた年の1月1日に18歳以上の人が、父母や祖父母などの直系尊属からもらった財産には、特例税率を使います。祖父からの500万円なら、税額は48万5000円です。夫の親からの贈与は、直系尊属ではないため、一般税率です(国税庁)
- 一般税率と特例税率の両方の財産がある場合は、按分して計算します。一般贈与財産が100万円、特例贈与財産が400万円なら、税額は49万4000円です(国税庁の例)
2. 贈与税の計算の基本:1年間の合計から基礎控除110万円を引き、速算表に当てはめる
国税庁のタックスアンサーによると、贈与税の計算は、まず、その年の1月1日から12月31日までの1年間に、贈与によりもらった財産の価額を合計します。次に、その合計額から、基礎控除額110万円を差し引きます。そして、その残りの金額に税率をかけて、税額を計算します。
速算表の利用にあたっては、基礎控除額の110万円を差し引いた後の金額を当てはめます。それにより、贈与税額が分かります。計算式は、[基礎控除後の課税価格]×税率−控除額=税額です(国税庁)。
よくある間違いは、110万円を引く前の金額を、表に当てはめてしまうことです。たとえば、500万円の贈与を、そのまま「600万円以下」の区分に当てはめると、税額が大きくずれます。表に入れるのは、500万円−110万円で、390万円です。
3. 一般税率と特例税率の判定:18歳以上の子や孫が直系尊属から受けるなら特例税率
国税庁によると、特例税率は、贈与を受けた年の1月1日において18歳以上の人が、直系尊属(父母や祖父母など)から、贈与により取得した財産に使います。それ以外の贈与財産には、一般税率を使います。18歳という年齢は、令和4年3月31日以前の贈与については20歳です。
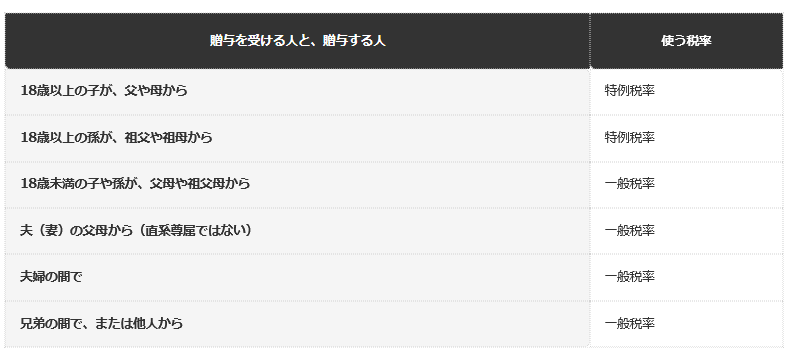
どちらを使うかを、贈与する人と、もらう人の関係ごとに、表にまとめました。同じ「家族からの贈与」でも、関係によって、使う表が違います。
3.1 【贈与を受ける人と贈与する人の関係で決まる、一般税率と特例税率】
前提条件:国税庁「No.4408 贈与税の計算と税率(暦年課税)」(令和8年4月1日現在法令等)の記載による整理。特例税率は、贈与を受けた年の1月1日において18歳以上の人が、直系尊属から贈与を受けた場合に使う。細部は税務署や税理士に確認する1/2
出所:国税庁「No.4408 贈与税の計算と税率(暦年課税)」を基に、LIMO編集部が整理
- 18歳以上の子が、父や母から:特例税率です。
- 18歳以上の孫が、祖父や祖母から:特例税率です。
- 18歳未満の子や孫が、父母や祖父母から:一般税率です。
- 夫(妻)の父母から(直系尊属ではない):一般税率です。
- 夫婦の間で:一般税率です。
- 兄弟の間で、または他人から:一般税率です。
国税庁のタックスアンサーには、特例税率の例として、祖父から孫への贈与、父から子への贈与が挙げられ、夫の父からの贈与等には使用できない、と書かれています。一般税率の例としては、兄弟間の贈与、夫婦間の贈与、親から子への贈与で子が未成年者の場合などが挙げられています。
想定の人は25歳で、祖父からの贈与は特例税率、夫の両親からの贈与は一般税率です。どちらも、同じ年に受けるため、両方の財産がある場合の計算になります。この計算は、後の見出しで確認します。
4. 贈与税の速算表:一般税率と特例税率の区分、税率、控除額
国税庁の速算表を、そのまま整理しました。どちらの表も、基礎控除後の課税価格に当てはめます。一般税率の速算表(一般贈与財産用)は、次のとおりです。
- 200万円以下:税率10%、控除額なし
- 300万円以下:税率15%、控除額10万円
- 400万円以下:税率20%、控除額25万円
- 600万円以下:税率30%、控除額65万円
- 1000万円以下:税率40%、控除額125万円
- 1500万円以下:税率45%、控除額175万円
- 3000万円以下:税率50%、控除額250万円
- 3000万円超:税率55%、控除額400万円
特例税率の速算表(特例贈与財産用)は、次のとおりです。一般税率と、区分の切れ目が違う点に、注意してください。特例税率には、4500万円以下と4500万円超の区分があります。
- 200万円以下:税率10%、控除額なし
- 400万円以下:税率15%、控除額10万円
- 600万円以下:税率20%、控除額30万円
- 1000万円以下:税率30%、控除額90万円
- 1500万円以下:税率40%、控除額190万円
- 3000万円以下:税率45%、控除額265万円
- 4500万円以下:税率50%、控除額415万円
- 4500万円超:税率55%、控除額640万円
2つの表は、区分の切れ目が違います。どちらかの表の区分を、もう一方の表に当てはめてしまうと、税額がずれます。税額を出すときは、国税庁の2つの表を、それぞれの区分で、確認してください。
5. 贈与額別の税額:500万円で一般53万円、特例48万5000円。1000万円では54万円の差
国税庁の速算表を使って、編集部が、贈与額が200万円、300万円、500万円、800万円、1000万円、1500万円の6つの場合の税額を、一般税率と特例税率で試算しました。1年間にもらった財産の合計額が、その額だった場合です。
5.1 【贈与額別の贈与税額:一般税率と特例税率(編集部試算)】
前提条件:国税庁「No.4408 贈与税の計算と税率(暦年課税)」の速算表による編集部試算。1年間にもらった財産の合計額から基礎控除110万円を引いた金額を、速算表に当てはめた。贈与額は、その年の合計額。実際の税額は、財産の評価や、ほかの贈与で変わる2/2
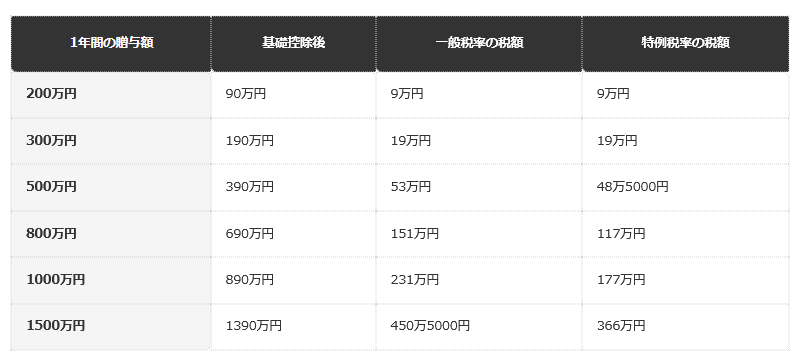
出所:国税庁「No.4408 贈与税の計算と税率(暦年課税)」を基にLIMO編集部試算
- 贈与額200万円(基礎控除後90万円):一般税率は9万円、特例税率は9万円です。
- 贈与額300万円(基礎控除後190万円):一般税率は19万円、特例税率は19万円です。
- 贈与額500万円(基礎控除後390万円):一般税率は53万円、特例税率は48万5000円です。
- 贈与額800万円(基礎控除後690万円):一般税率は151万円、特例税率は117万円です。
- 贈与額1000万円(基礎控除後890万円):一般税率は231万円、特例税率は177万円です。
- 贈与額1500万円(基礎控除後1390万円):一般税率は450万5000円、特例税率は366万円です。
表のとおり、基礎控除後が200万円以下の範囲では、一般税率と特例税率の税額は同じです。差が出るのは、基礎控除後が200万円を超えたあたりからで、500万円の贈与では4万5000円、1000万円では54万円、1500万円では84万5000円の差です。
つまり、同じ金額をもらっても、18歳以上の子や孫が直系尊属から受けるのか、夫の親や兄弟から受けるのかで、税額が変わります。贈与の金額が大きいほど、この差は大きくなります。
6. 一般贈与財産と特例贈与財産の両方がある場合:按分して計算し、国税庁の例では49万4000円
同じ年に、直系尊属からの贈与と、それ以外の贈与の両方を受けた場合は、どちらの表だけでも計算できません。国税庁によると、例として、贈与を受けた年の1月1日に18歳以上の人が、配偶者と、自分の両親の両方から贈与を受けた場合などが挙げられています。
計算の手順は、3つです。まず、すべての財産を一般税率で計算した税額のうち、一般贈与財産の割合に応じた税額を出します。次に、すべての財産を特例税率で計算した税額のうち、特例贈与財産の割合に応じた税額を出します。最後に、2つを合計します。
6.1 【一般贈与財産100万円と特例贈与財産400万円の場合の計算(国税庁の例)】
- 手順1:合計500万円から基礎控除110万円を引くと、390万円です。
- 手順2:390万円を一般税率(20%、控除額25万円)で計算した税額は、53万円です。
- 手順3:53万円のうち、一般贈与財産100万円に対応する分(100万円/500万円)は、10万6000円です。
- 手順4:390万円を特例税率(15%、控除額10万円)で計算した税額は、48万5000円です。
- 手順5:48万5000円のうち、特例贈与財産400万円に対応する分(400万円/500万円)は、38万8000円です。
- 手順6:手順3と手順5の合計で、納める贈与税額は49万4000円です。
想定の人は、祖父からの500万円が特例贈与財産、夫の両親からの100万円が一般贈与財産で、合計600万円です。この場合は、600万円から110万円を引いた490万円を使い、同じ手順で按分します。国税庁の例とは金額が違うため、そのまま同じ税額にはなりません。
実際の申告では、国税庁のホームページにある申告書の作成コーナーで、画面の案内に沿って金額を入力すると、ご自宅などで申告書を作成できます。計算に迷うときは、税務署の相談窓口を使うのも、方法の一つです。
7. 【編集者の視点】
贈与税の税率を調べて分かったのは、「親から子なら特例税率」という覚え方が、正確ではないということです。贈与を受けた年の1月1日に18歳以上で、直系尊属からという、2つの条件があります。夫の親からの贈与は、同じ「親」でも、特例の対象になりません。
もう一つは、速算表に当てはめる金額です。贈与額そのものではなく、基礎控除110万円を引いたあとの金額です。この1点を間違えるだけで、税額は大きく変わります。表は、必ず国税庁のものを、基礎控除後の金額で、見てください。
8. 特例税率を使うときの手続き:基礎控除後が300万円を超えたら戸籍の書類を出す
国税庁のパンフレット「暮らしの税情報」(令和8年度版)によると、特例税率の適用を受ける場合で、一定の場合には、贈与税の申告書とともに、書類を出す必要があります。贈与により財産を取得した人の戸籍の謄本または抄本など、氏名、生年月日、贈与者の直系卑属に該当することを証する書類です。
対象になるのは、特例贈与財産のみの贈与を受けた場合で、基礎控除110万円を引いた後の課税価格が300万円を超えるときです。一般贈与財産と特例贈与財産の両方の贈与を受けた場合も、両方の合計から基礎控除を引いた後の課税価格が300万円を超えるときは、同じです。
ただし、過去の年分に、同じ贈与者からの贈与について、特例税率の適用を受けるために書類を出している場合は、重ねて出す必要はありません。贈与額が大きい場合は、戸籍の書類を、早めに用意しておくと、申告のときに慌てずに済みます。
9. 申告と納税の期間・連帯納付義務:贈与を受けた年の翌年2月1日から3月15日まで
国税庁のパンフレットによると、贈与税の申告と納税は、贈与を受けた年の翌年の2月1日から3月15日までにしなければなりません。贈与税額が10万円を超え、期限までに金銭で納付することが困難な事由があるときは、申請により、5年以内の年賦で納める延納制度があります。延納には、利子税がかかるほか、原則として、担保の提供が必要です。
また、贈与税については、財産を贈与した人と、贈与を受けた人の間で、連帯納付の義務があります。贈与をする人にも責任が生じうる仕組みのため、贈与の前に、税額の見通しを立てておくことが大切です。
贈与により、土地や建物を取得したときは、地方税の不動産取得税もかかります。贈与税とは別の税のため、詳しくは、お住まいの都道府県税事務所の窓口に確認してください。
相続時精算課税を選択した場合の贈与税の計算は、暦年課税とは別の仕組みです。国税庁のタックスアンサーNo.4409に載っているため、該当する方は、そちらも確認してください。この記事は、暦年課税の計算に絞っています。
10. 【編集者の視点】
申告や納税の期間は、贈与を受けた年の翌年の2月1日から3月15日で、思ったより早く来ます。贈与を受けた年の終わりに、一度、1年間にもらった財産の合計額を、足し算しておくと、速算表に当てはめる金額が、すぐに出せます。
特例税率の戸籍の書類も、基礎控除後が300万円を超える場合は、必要です。戸籍の謄本は、本籍地の市区町村に請求するため、日数がかかる場合があります。贈与の前後で、余裕のあるうちに、手配しておくと安心です。
11. まとめ
贈与税は、1年間にもらった財産の合計額から基礎控除110万円を引き、速算表に当てはめて計算します。贈与を受けた年の1月1日に18歳以上の人が直系尊属から受けた財産には、特例税率を使い、それ以外は一般税率です。500万円なら、一般税率は53万円、特例税率は48万5000円です(国税庁、編集部試算)。
両方の財産がある場合は、按分して計算します(国税庁の例で49万4000円)。特例税率では、基礎控除後が300万円を超えると、戸籍の書類が必要です。申告と納税は、贈与を受けた年の翌年2月1日から3月15日までです。個別の判断は、税務署や税理士に確認してください。
12. よくある質問
12.1 Q. 贈与税の速算表には、いくらを当てはめますか?
1年間にもらった財産の合計額から、基礎控除110万円を引いた金額を当てはめます。500万円なら、390万円です(国税庁)。
12.2 Q. 特例税率は、誰からの贈与に使えますか?
贈与を受けた年の1月1日に18歳以上の人が、父母や祖父母などの直系尊属から受けた財産に使えます。夫や妻の父母からの贈与には使えません(国税庁)。
12.3 Q. 18歳未満の子や孫への贈与は、どうなりますか?
一般税率を使います。親から子への贈与で、子が未成年者の場合は、一般贈与財産用の速算表です(国税庁)。
12.4 Q. 500万円の贈与を受けたら、税額はいくらですか?
基礎控除後が390万円で、一般税率なら53万円、特例税率なら48万5000円です(国税庁)。
12.5 Q. 1000万円の贈与では、いくらですか?
基礎控除後が890万円で、一般税率なら231万円、特例税率なら177万円です(国税庁の速算表による編集部試算)。
12.6 Q. 祖父と夫の親の両方から贈与を受けたら、どう計算しますか?
一般贈与財産と特例贈与財産の両方がある場合は、合計額で、それぞれの税率で計算した税額を、財産の価額の割合で按分して合計します。国税庁の例では、一般100万円、特例400万円で、49万4000円です。
12.7 Q. 特例税率を使うと、何か書類が必要ですか?
基礎控除後の課税価格が300万円を超える場合は、受贈者の戸籍の謄本または抄本など、贈与者の直系卑属に該当することを証する書類を、申告書とともに出します。過去に同じ贈与者の分を出していれば、重ねて出す必要はありません(国税庁)。
12.8 Q. 申告と納税は、いつまでですか?
贈与を受けた年の翌年の2月1日から3月15日までです(国税庁)。
12.9 Q. 贈与税を払えないときは、どうなりますか?
贈与税額が10万円を超え、期限までに金銭で納付することが困難な事由があるときは、申請により、5年以内の年賦で納める延納制度があります。利子税がかかり、原則として担保が必要です(国税庁)。

参考資料
齊藤 慧