
財務省の令和8年度税制改正の大綱によると、自動車税環境性能割と軽自動車税環境性能割は、令和8年3月31日をもって廃止されました。一方、毎年払う自動車税(旧・自動車税種別割)は、廃止されていません。東京都主税局は、令和8年4月1日から「自動車税種別割」が「自動車税」へ名称変更された、と案内しています。
廃止されたのは、車を取得したときに課税される環境性能割です。毎年4月1日現在の所有者に課税される自動車税は、令和8年度も、5月に納税通知書が届いて、5月末日までに納める仕組みのままです。名称が変わったことで、「自動車税が廃止された」と受け取る人がいるため、整理が必要です。
この記事では、財務省と東京都主税局の公表資料(2026年10月時点)をもとに、何が廃止され、何が続くのかを整理します。令和8年度の自動車税に関わる、グリーン化特例とエコカー減税の延長、軽油引取税の見直しも確認します。月割課税の例は、編集部が試算しました。税額や納期は都道府県で違う場合があるため、お住まいの自動車税の窓口に確認してください。
1. 廃止されたのは環境性能割。毎年払う自動車税は廃止されていない
財務省の大綱の地方税の項目には、「環境性能割の廃止」として、自動車税環境性能割及び軽自動車税環境性能割は、令和8年3月31日をもって廃止する、と書かれています。これに伴い、現行の自動車税種別割を自動車税とし、現行の軽自動車税種別割を軽自動車税とする、とされています。
つまり、廃止されたのは、取得時に課税される環境性能割です。毎年の保有に対して課税される種別割は、なくなったのではなく、名称が「自動車税」「軽自動車税」に整理されました。税の中身が変わったわけではありません。
東京都主税局のページにも、令和8年3月31日をもって自動車税環境性能割及び軽自動車税環境性能割は廃止された、と書かれています。別のページには、令和8年4月1日から「自動車税種別割」は「自動車税」へ名称が変更された、とあります。
東京都の自動車税のページには、自動車税は、自動車を所有している人に課税される道府県税で、4月1日現在に車検証に登録されている所有者が納める、と説明されています。令和8年度の納税通知書は、5月1日(金)に発送された、と案内されています。
大綱は、環境性能割の廃止に伴う地方税の減収分について、安定財源を確保するための具体的な方策を検討し、それまでの間は、国の責任で手当する、としています。今後のあり方については、大綱で確認した範囲では、具体的な記載は見つかりませんでした。
1.1 【令和8年度の自動車関係の税の見直し:廃止されたものと続くもの】
前提条件:財務省「令和8年度税制改正の大綱」と東京都主税局の公表資料(2026年10月時点)による。税額や納期は都道府県で違う場合がある1/2
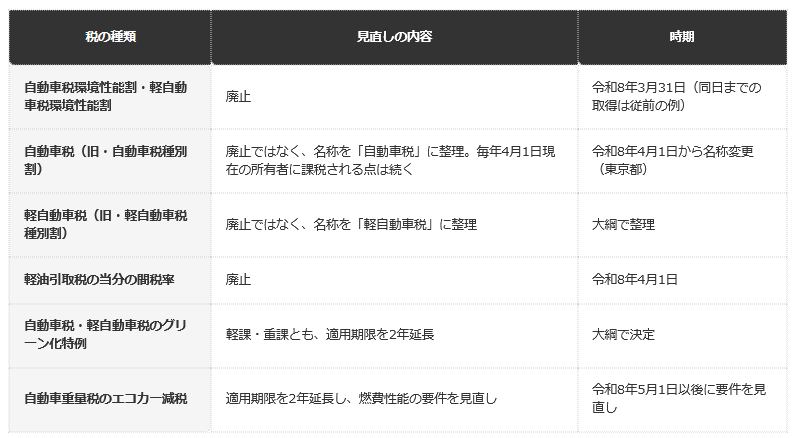
- 自動車税環境性能割・軽自動車税環境性能割:令和8年3月31日で廃止です。同日までの取得は従前の例によります。
- 自動車税(旧・自動車税種別割):廃止ではなく、名称を「自動車税」に整理しました。毎年4月1日現在の所有者に課税される点は続きます(令和8年4月1日から名称変更・東京都)。
- 軽自動車税(旧・軽自動車税種別割):廃止ではなく、名称を「軽自動車税」に整理しました(大綱)。
- 軽油引取税の当分の間税率:令和8年4月1日に廃止です。
- 自動車税・軽自動車税のグリーン化特例:軽課・重課とも、適用期限を2年延長します。
- 自動車重量税のエコカー減税:適用期限を2年延長し、令和8年5月1日以後に燃費性能の要件を見直します。
2. 環境性能割は、車を取得したときに燃費性能に応じて課税されていた税。取得価額50万円以下は課税されなかった
東京都主税局の「自動車税環境性能割」のページによると、環境性能割は、自動車の燃費性能等に応じて、三輪以上の小型自動車及び普通自動車(特殊自動車は除く)を取得したときに課税される税金でした。自動車の主たる定置場所在の都道府県が課税していました。
納める人は、自動車を取得した人です。個人でも法人でも課税されました。課税の基になる額は、取得価額で、車両本体価額に、自動車に取り付けられる付加物の合計額を加えた額です。取得価額(1000円未満切り捨て)に税率をかけて、税額(100円未満切り捨て)を計算します。
ページには、取得価額が50万円以下のときは課税されない、とも書かれています。中古車は、初回新規登録を受けたときの通常の取得価額に、経過年数に応じた残価率をかけた金額が、取得価額とされました。
納める時期と方法は、新規登録や移転登録などを運輸支局などで行う際に、同じ敷地内にある自動車税事務所に申告して納める形でした。車を買って登録するときに、1回だけ納める税だったため、毎年の保有にかかる自動車税とは、別のものです。
令和8年3月31日に廃止されましたが、東京都のページには、登録(取得)の日から1か月以内であれば、環境性能割の減免の申請が可能、と書かれています。修正申告や期限後申告なども、廃止後も引き続き自動車税事務所で受け付ける、と案内されています。
大綱は、同日までの自動車の取得に対して課する環境性能割については、なお従前の例による、としています。令和8年3月31日までに取得した車は、廃止後も、従前の取扱いで課税される形です。
3. 令和8年4月1日から、「自動車税種別割」は「自動車税」へ。税の中身は変わっていない
東京都主税局のページには、令和8年4月1日から「自動車税種別割」は「自動車税」へ名称が変更された、と書かれています。環境性能割が廃止されたことに伴い、「種別割」という区別が不要になったためです。大綱も、現行の自動車税種別割を自動車税とする、としています。
名称が変わっただけで、課税される人や、納める時期が変わったわけではありません。東京都のページには、自動車税は、4月1日現在、自動車の所有者として車検証に登録されている人が納める、と書かれています。割賦販売などで、売主が所有権を留保している場合は、使用者として登録されている人です。
納める時期は、5月上旬に送付される納税通知書で、5月末日(納期限)までです。東京都の令和8年度の納税通知書は、5月1日(金)に発送された、と案内されています。納付場所や方法は、納税通知書で確認します。
軽自動車税も、同様に、現行の軽自動車税種別割を軽自動車税とする、と大綱に書かれています。軽自動車税の税額や納期は、お住まいの市区町村の案内で確認してください。
4. 毎年の自動車税は、4月1日現在の所有者が、5月末日までに1年分を納める
東京都の自動車税のページによると、自動車税の対象期間は、毎年4月から翌年3月までの1年間です。納める額は、自動車の種類、用途、排気量などによって定められています。1年分を、5月末日までに、納税通知書で納めます。
年度の途中で名義変更をしても、その年度分は、4月1日現在の所有者が納める義務があります。東京都のよくある質問には、年度の途中で移転登録(名義変更)された場合でも、前の所有者がその年度分の自動車税を納める義務がある、と書かれています。
名義変更や廃車の登録・申告をしないと、前の所有者に引き続き課税されることがある、と東京都のページは注意しています。車を譲ったときや、廃車にしたときは、運輸支局などでの登録と、自動車税事務所への申告が必要です。
引っ越しをした場合は、住民票の転居手続きとは別に、車検証の住所変更登録が必要です。事情があって遅れるときは、納税通知書の送付先を変える届出ができます。この届出で変わるのは、納税通知書の送付先だけで、車検証の住所は変わりません。
車検を受けるときは、自動車税を納めている人は、納税通知書についている納税証明をそのまま使えます。東京都のページには、運輸支局などで納税確認が電子的に行えるため、車検時の納税証明の提示を省略できる、と書かれています。ただし、納付後、確認できるまで最大10日程度かかります。
この期間内に車検を受ける場合は、窓口やコンビニエンスストアで納付した上で、納税通知書の納税証明を使う、とされています。車検の直前に納めると、電子確認が間に合わない場合がある点に、注意が必要です。
5. 排気量別の年額は、1リットル以下で2万5000円、1.5リットル超2リットル以下で3万6000円など
東京都主税局が掲載している税率表(自家用の乗用車・令和元年10月1日以後に初回新規登録した場合の標準税率)によると、年額は、排気量が大きいほど高くなります。1リットル以下が2万5000円、1リットル超1.5リットル以下が3万500円です。
1.5リットル超2リットル以下は3万6000円、2リットル超2.5リットル以下は4万3500円、2.5リットル超3リットル以下は5万円です。3リットル超3.5リットル以下は5万7000円、3.5リットル超4リットル以下は6万5500円になります。
4リットル超4.5リットル以下は7万5500円、4.5リットル超6リットル以下は8万7000円、6リットル超は11万円です。この税率は、初回新規登録の時期や、車の種類、用途で違います。令和元年9月30日以前に登録した車や、営業用の車は、別の税率表があります。
グリーン化特例を受ける場合は、別の税率が適用されます。自動車税のグリーン化特例は、燃費性能等の優れた自動車の税率を軽減し(軽課)、一定年数を経過した自動車の税率を重くする(重課)特例措置です。軽課は、電気自動車、天然ガス自動車、プラグインハイブリッド自動車が対象です。大綱は、この適用期限を2年延長するとしています。
5.1 【自動車税の年額(自家用乗用車・令和元年10月1日以後に初回新規登録・東京都の標準税率)】
前提条件:東京都主税局の税率表(自家用・令和元年10月1日以後初回新規登録の標準税率)による。グリーン化特例の適用を受ける場合や、令和元年9月30日以前に登録した車、営業用の車は別の税率。東京都の標準税率の表による2/2
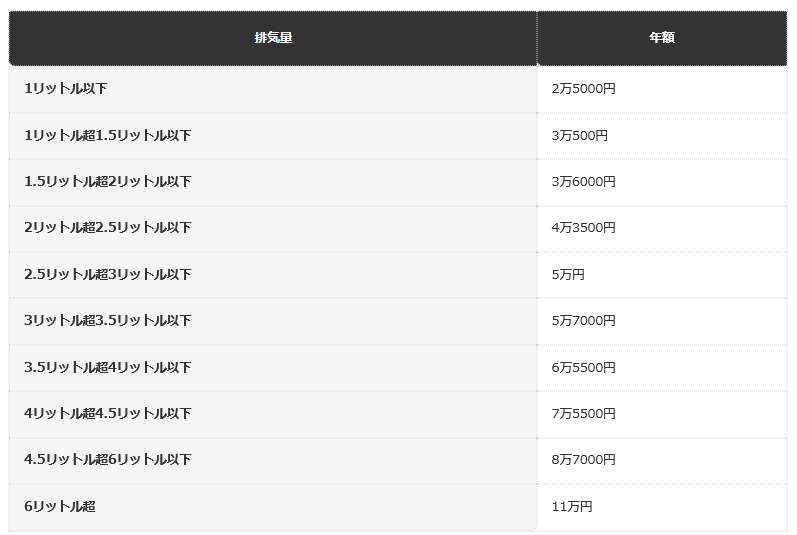
- 1リットル以下:2万5000円です。
- 1リットル超1.5リットル以下:3万500円です。
- 1.5リットル超2リットル以下:3万6000円です。
- 2リットル超2.5リットル以下:4万3500円です。
- 2.5リットル超3リットル以下:5万円です。
- 3リットル超3.5リットル以下:5万7000円です。
- 3.5リットル超4リットル以下:6万5500円です。
- 4リットル超4.5リットル以下:7万5500円です。
- 4.5リットル超6リットル以下:8万7000円です。
- 6リットル超:11万円です。
6. 年度の途中で登録や廃車をすると、月割で課税・還付される:編集部試算
東京都の自動車税のページによると、年度の途中で自動車の新規登録(新車・中古車を問いません)や廃車(抹消登録)があった場合は、月割で課税または還付されます。新規登録では、登録の月の翌月から年度末までの月数で課税します。
廃車の場合は、4月から抹消登録の月までの月数で課税されます。税額は、税率表の年額に、課税される月数をかけて12で割り、100円未満を切り捨てて計算します。所有者の変更や転出入の場合は、月割にならず、4月1日現在の所有者に、その年度分が全額課税されます。
排気量1.5リットル超2リットル以下(年額3万6000円)の車で、試算します。令和8年11月に新規登録した場合は、課税は12月から3月までの4か月分です。3万6000円の12分の4で、1万2000円になります。東京都の税率表でも、4か月分は1万2000円です。
令和9年1月に廃車(抹消登録)した場合は、課税は4月から1月までの10か月分です。3万6000円の12分の10で、3万円です。5月に1年分の3万6000円を納めていれば、差の6000円は、月割で還付されます。
年度の途中で、車を譲って名義変更をした場合は、その年度分は、4月1日現在の所有者が、全額を納めます。名義変更の時期に関わらず、3万6000円を納める義務は、前の所有者にあります。実際の精算は、売買の当事者同士で行う形になります。
6.1 【年度の途中の登録・廃車・名義変更と自動車税(排気量1.5リットル超2リットル以下・年額3万6000円・編集部試算)】
- 令和8年11月に新規登録:課税は12月から3月までの4か月分で、1万2000円(3万6000円×4÷12)です。
- 令和9年1月に廃車(抹消登録):課税は4月から1月までの10か月分で、3万円です。3万6000円を納めていれば、差の6000円は還付されます。
- 年度の途中で名義変更:その年度の全額(月割なし)の3万6000円を、4月1日現在の所有者が納める義務があります。
7. 【編集者の視点】
「自動車税が廃止された」という言い方は、一見すると正しそうに聞こえますが、実際には、車を取得したときの環境性能割が廃止され、毎年の種別割が自動車税という名前になっただけです。言葉の違いが、大きな誤解につながりやすい制度だと思います。
大綱を読むと、令和8年度は、廃止と延長が、同じ時期に並んでいます。環境性能割と軽油引取税の当分の間税率は廃止され、グリーン化特例とエコカー減税は延長されました。名前の似た制度が多いので、どの税の話なのかを、まず確かめることが大切です。
毎年5月に払う自動車税は、今のところ、変わらず続きます。今後のあり方は、大綱の範囲では分かりませんでした。税制の見直しは、毎年12月ごろに公表される大綱で示されるため、その時期に、改めて確認してください。
8. グリーン化特例とエコカー減税は延長。ただし、令和8年5月1日以後の要件は見直された
大綱は、自動車税と軽自動車税の、グリーン化特例を延長するとしています。自動車税の軽課は、電気自動車、天然ガス自動車、プラグインハイブリッド自動車が対象で、適用期限を2年延長します。自動車税の重課も、適用期限を2年延長します。
軽自動車税の軽課は、電気軽自動車と天然ガス軽自動車が対象で、適用期限を2年延長します。重課は、一定年数を経過した自動車の税率を重くする仕組みです。対象になる年数などの詳細は、都道府県の案内で確認してください。
国税の自動車重量税のエコカー減税も、適用期限を2年延長します。ただし、乗用自動車の燃費性能の要件が、令和8年5月1日以後に見直されます。たとえば、現行の「令和12年度燃費基準を達成」の区分は105%以上に、「90%以上」の区分は95%以上に見直されます。80%以上の区分は、現行のままです。
エコカー減税は、車検のときや、新車を新規登録するときに納める自動車重量税に関わる制度です。毎年納める自動車税とは、別の税金です。燃費性能の要件を満たす車かどうかは、車を買うときに、販売店や運輸支局で確認する必要があります。
9. 軽油引取税の当分の間税率は、令和8年4月1日に廃止された
大綱は、軽油引取税の当分の間税率を、令和8年4月1日に廃止する、としています。軽油引取税は、軽油を引き取ったときに課される地方税です。自動車に関わる税金の見直しとして、環境性能割の廃止と同じ大綱に、盛り込まれました。
軽油引取税の見直しも、自動車に関わる税の見直しとして同じ大綱に入っているため、環境性能割の廃止や、自動車税の名称変更と、混同しやすい点に注意が必要です。軽油を使うディーゼル車を持つ人の、燃料にかかる税の話で、車を持つこと自体にかかる自動車税とは別です。
大綱の概要の部分には、自動車関係諸税について、自動車税等の環境性能割の廃止や、軽油引取税の当分の間税率の廃止等を行う、と書かれています。この2つは、同じ大綱で決まった、別々の見直しです。
10. 【編集者の視点】
環境性能割が廃止された分は、毎年の自動車税の金額には、影響しません。大綱は、減収分の手当てを、安定財源の確保が決まるまで、国の責任で行う、としています。車を持つ人の毎年の負担が、すぐに変わるわけではない、と編集部は読みました。
ただし、令和10年度以後の自動車税のあり方は、大綱の範囲では、分かりませんでした。今回の廃止は、取得時の負担を減らす見直しで、保有時の負担を変える見直しではありません。この違いは、車の買い替えを考える人にとって、大切な点だと思います。
買い替えのときは、環境性能割がなくなった分、取得時の負担が軽くなりました。一方、毎年の自動車税は、排気量などで決まるため、車を選ぶときは、年額の違いも見ておく必要があります。排気量の表を、車選びの目安にしてください。
11. 自動車にかかる税金は、買うとき・持つあいだ・車検のときで分けて見ると整理しやすい
東京都の自動車税のよくある質問には、自動車にかかる税金について、「自動車を買ったとき」の案内を参照するよう書かれています。この記事で出てきた税を、場面ごとに整理します。
買うときは、環境性能割がありました。令和8年3月31日で廃止されたため、4月1日以後の取得には課税されません。持っているあいだは、毎年、自動車税または軽自動車税を、4月1日現在の所有者が納めます。
車検のときや、新規登録のときには、国税の自動車重量税を納めます。エコカー減税の対象車は、この重量税が免除や軽減されます。燃料に関しては、軽油引取税が、軽油を引き取ったときに課されます。
このように、場面ごとに税が違います。ニュースで「自動車税」と聞いたときは、これらのどれのことかを、見分けることが大切です。お住まいの自治体の案内で、自分の車に関わる税を確認してください。
12. 自分の車の自動車税を確認するときは、納税通知書と、都道府県の案内を見る
毎年5月上旬に届く納税通知書には、その年度の税額と、納期限が書かれています。東京都の令和8年度の納税通知書は、5月1日に発送されました。通知書が届かない場合は、お住まいの自動車税の窓口に、問い合わせてください。
東京都のページには、引っ越しをした場合は、住民票の転居手続きとは別に、車検証の住所変更登録が必要、と書かれています。納税通知書の送付先を変える届出もできますが、車検証の住所は変わりません。
税額や納期、減免の制度は、都道府県によって違う場合があります。この記事で例に使った税率表は、東京都のものです。お住まいの都道府県や、軽自動車の場合は市区町村の、公式な案内で、金額を確認してください。
環境性能割の廃止や、自動車税の名称変更は、全国で共通の見直しです。一方で、納期や納付方法は、自治体ごとに違います。令和8年度の納税通知書が、手元に届いているかどうかも、あわせて確認してください。
13. まとめ
令和8年3月31日に廃止されたのは、車を取得したときに課税される環境性能割です。毎年払う自動車税は、廃止されておらず、令和8年4月1日から「自動車税種別割」が「自動車税」に名称変更されただけです。軽自動車税も同様です。
自動車税は、毎年4月1日現在の所有者が、5月末日までに1年分を納めます。年度の途中の新規登録や廃車は月割で、名義変更は月割になりません。編集部の試算では、年額3万6000円の車を令和8年11月に新規登録すると1万2000円、令和9年1月に廃車すると3万円です。
軽油引取税の当分の間税率は令和8年4月1日に廃止され、グリーン化特例とエコカー減税は2年延長されました。個別の税額や納期は、お住まいの自動車税の窓口に確認してください。
14. よくある質問
14.1 Q. 自動車税は、廃止されたのですか?
毎年払う自動車税は廃止されていません。廃止されたのは、車を取得したときの環境性能割です(財務省、東京都主税局)。
14.2 Q. 環境性能割は、いつ廃止されましたか?
令和8年3月31日をもって廃止されました。同日までの取得は、従前の例によります(財務省)。
14.3 Q. 「自動車税種別割」と「自動車税」は、違うものですか?
同じものです。令和8年4月1日から、「自動車税種別割」は「自動車税」へ名称が変更されました(東京都主税局)。
14.4 Q. 自動車税は、いつ、誰が納めますか?
4月1日現在の車検証の所有者(所有権留保の場合は使用者)が、5月上旬に届く納税通知書で、5月末日までに納めます(東京都主税局)。
14.5 Q. 年度の途中で車を譲った場合は、どうなりますか?
その年度分は、4月1日現在の所有者が納める義務があります。名義変更や廃車の登録・申告をしないと、前の所有者に課税が続くことがあります(東京都主税局)。
14.6 Q. 年度の途中で新規登録や廃車をした場合は、どうなりますか?
月割で課税または還付されます。新規登録は登録の翌月から年度末まで、廃車は4月から抹消登録の月までの月数で計算します(東京都主税局)。
14.7 Q. 軽油引取税の当分の間税率は、どうなりましたか?
令和8年4月1日に廃止されました(財務省)。自動車税とは別の税です。
14.8 Q. グリーン化特例は、なくなりましたか?
なくなっていません。軽課・重課とも、適用期限が2年延長されました(財務省)。
14.9 Q. 税額は、どこで確認できますか?
毎年5月上旬に届く納税通知書と、都道府県の税率表で確認できます。排気量や登録時期、車の用途で違います(東京都主税局)。

参考資料
- 財務省「令和8年度税制改正の大綱(4/9)」
- 東京都主税局「自動車税環境性能割及び軽自動車税環境性能割は廃止されました。」
- 東京都主税局「自動車税種別割の名称が変更されました。」
- 東京都主税局「自動車税環境性能割」
- 東京都主税局「自動車税」
- 東京都主税局「自動車税」よくある質問
齊藤 慧