

金融庁が2026年10月2日に公表した「NISA口座の利用状況調査」では、6月末時点のNISA口座数は3048万口座でした。
口座は18歳以上なら家族それぞれが開設できるため、扶養に入れている配偶者や子どもが新NISAで利益を出すと、扶養控除や配偶者控除の判定に影響しないか気になるかもしれません。
所得の要件は2026年分から合計所得金額62万円以下に引き上げられ、施行日は国税庁の案内では2026年12月1日です。
この記事では、新NISAの基本と、国税庁の資料から見た「合計所得金額」に含まれる所得・含まれない所得、つみたて投資枠でインデックス投信を選ぶときに避けたいことを確認します。
なお、新NISAの制度に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 新NISAは売却益と配当・分配金が非課税、年間投資枠は合わせて360万円
はじめに、新NISAのしくみを確認します。新NISAの制度の特徴について、LIMOの記事「【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開」から引用します。
2024年に制度改正が行われた「新NISA」は、投資で得た利益を非課税で保有できる制度を大幅に拡充した仕組みです。
従来のNISAと比べて年間投資枠が拡大されたほか、非課税保有期間も無期限となったことで、長期的な資産形成に取り組みやすくなった点が大きな特徴です。
出所:【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開
金融庁によると、株式や投資信託を売って得た利益や受け取った配当には、通常、約20%の税金がかかります。NISA口座で投資した金融商品から得られる利益は非課税です。
年間投資枠はつみたて投資枠が120万円、成長投資枠が240万円で、生涯の非課税保有限度額は1800万円です。NISA口座は日本国内に住む18歳以上の人が開設できるため、扶養に入っている配偶者や大学生の子どもも、自分の名義で口座を持てます。
2. 新NISAの売却益や配当は「合計所得金額」に含まれない
扶養控除や配偶者控除の対象になるかどうかは、家族の1年間の「合計所得金額」で判定します。国税庁の質疑応答事例は、この合計所得金額に含まれない所得を具体的に挙げています。
2.1 非課税とされている所得は合計所得金額に入らない
国税庁の質疑応答事例「合計所得金額2000万円の判定」では、「非課税とされている所得」は合計所得金額に含まれないとしています。NISA口座で得た売却益や配当・分配金は非課税なので、家族の合計所得金額を計算するときに数えません。
合計所得金額に含まれるもの・含まれないもの(主な例)1/2
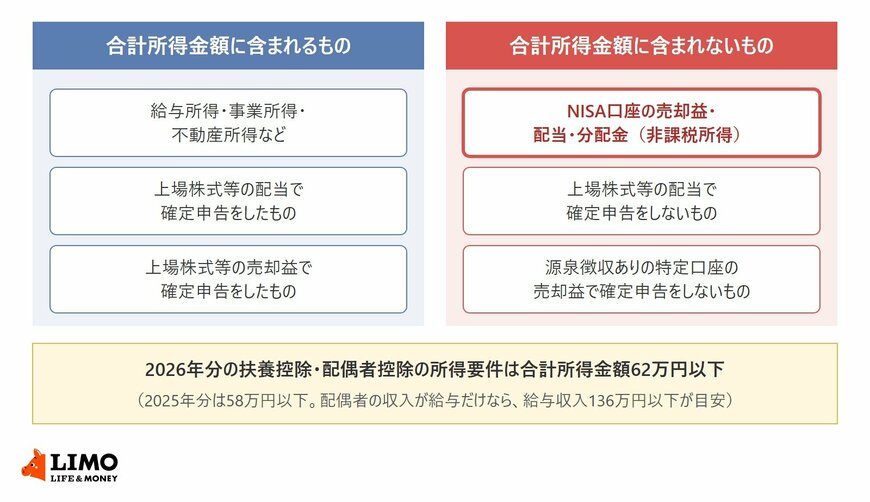
出所:国税庁「合計所得金額2000万円の判定」、国税庁「No.1180 扶養控除」、国税庁「No.1191 配偶者控除」をもとにLIMO編集部作成
2.2 確定申告をしない配当や特定口座の売却益も合計所得金額に含まれない
同じ質疑応答事例では、確定申告を要しない配当所得(確定申告をすることを選んだものを除く)や、源泉徴収選択口座(源泉徴収ありの特定口座)で上場株式等を売った所得のうち確定申告をしないことを選んだものも、合計所得金額に含まれないとしています。
一方で、上場株式等の配当や売却益を確定申告した場合は、その所得が合計所得金額に入ります。課税口座での取引は確定申告をするかどうかで扱いが変わりますが、NISA口座の利益は申告の有無にかかわらず非課税です。
3. 2026年分から、扶養控除と配偶者控除の所得要件は合計所得金額62万円以下
扶養控除や配偶者控除の所得要件は、税制改正で続けて引き上げられています。国税庁のタックスアンサーで、年分ごとの金額を確かめます。
3.1 扶養控除の所得要件は2024年分までの48万円以下から62万円以下に
国税庁の「No.1180 扶養控除」によると、扶養親族の合計所得金額の要件は、2020年分から2024年分までが48万円以下、2025年分が58万円以下です。2026年12月1日に施行され、2026年分から適用される金額は62万円以下とされています。
3.2 配偶者控除は、給与だけなら配偶者の給与収入136万円以下が目安
「No.1191 配偶者控除」では、控除対象配偶者の合計所得金額の要件を2026年分以降は62万円以下、2025年分は58万円以下としています。配偶者の収入が給与だけの場合の目安は、2026年分以降が給与収入136万円以下、2025年分が123万円以下です。
配偶者控除を受けるには、納税者本人の合計所得金額が1000万円以下であることも必要です。配偶者の合計所得金額が62万円を超えて133万円以下なら、2026年分以降は配偶者特別控除の対象になります。
4. つみたて投資枠のインデックス投信選びで避けたい5つのこと
新NISAの利益が扶養の判定に入らないとしても、何を買うかで値動きやコストは変わります。つみたて投資枠でインデックス投信を選ぶときに避けたいのは、次の5つです。
インデックス投信選びで避けたい5つのこと2/2
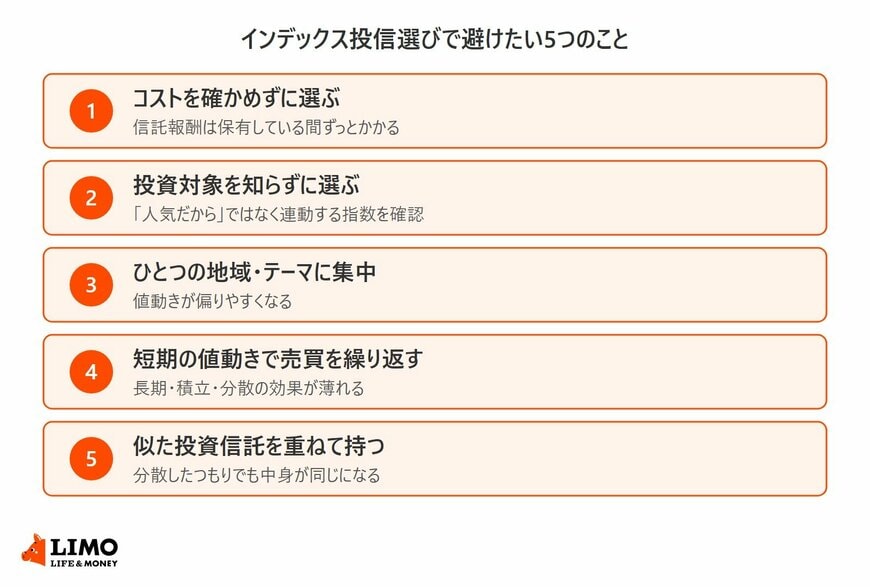
出所:LIMO編集部作成
4.1 コスト(信託報酬)を確かめないまま選ぶ
投資信託の信託報酬は、保有している間ずっと差し引かれます。同じ指数に連動する投資信託どうしなら、まずコストを見比べます。
4.2 何に投資しているかを知らずに「人気だから」で選ぶ
何の指数に連動し、どの国や資産に投資しているかは、目論見書で確かめられます。家族と同じ商品にする場合も、中身を確かめてから決めます。
4.3 ひとつの地域やテーマに投資が集中しすぎる
特定の国や業種に偏ると、その地域やテーマの値動きの影響を大きく受けます。
4.4 短期の値動きで売買を繰り返す
値下がりのたびに売ったり積み立てを止めたりすると、時間をかけて買う時期を分ける積立投資の考え方から離れてしまいます。
4.5 中身の似た投資信託を重ねて持つ
名前の違う投資信託でも、連動する指数が同じなら中身はほぼ同じです。複数持つ前に、投資先が重なっていないかを確かめます。
5. 新NISAの積立投資で知っておきたい2つの注意点
5.1 元本割れの可能性があり、損益通算や繰越控除はできない
投資信託は値動きがあり、元本割れの可能性があります。NISA口座で出た損失は、課税口座の利益と相殺する損益通算や、翌年以降に繰り越す繰越控除の対象になりません。
5.2 売却して空いた非課税保有限度額を使えるのは翌年以降
金融庁によると、売却した商品の簿価(取得金額)の分だけ非課税保有限度額が復活し、再利用できるのは翌年以降です。同じ年のうちに枠は戻りません。
国税庁の質疑応答事例では、非課税とされている所得は合計所得金額に含まれないとしています。家族がNISA口座で売却益や配当を受け取っても、扶養控除や配偶者控除の判定に使う合計所得金額は増えません。
2026年分からの所得要件は合計所得金額62万円以下に引き上げられ、配偶者の収入が給与だけなら給与収入136万円以下が目安になります。家族の合計所得金額を見積もるときは、給与などの所得と、課税口座で確定申告をした配当や売却益を数えます。
ここからは、新NISAと課税口座を併用している家族が確定申告をする前に確かめたいことと、健康保険の扶養との違いを確認します。
家族が新NISAで利益を出しても、非課税の利益は扶養の判定に使う合計所得金額には入りません。
気をつけたいのは課税口座の取引です。配当や売却益を確定申告するかどうかで扱いが変わるので、申告する前に家族の所得をまとめて確かめておくと安心です。


