4. 新NISAのつみたて投資枠で月3万円を40年積み立てると約2752万円、元本は1440万円
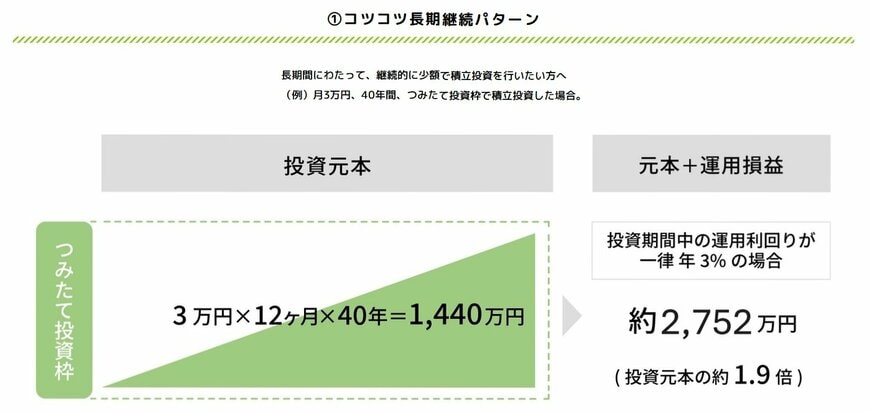
月10万円の積み立てが難しい場合は、少ない額を長い期間続ける方法もあります。同じ金融庁「NISAの活用事例」の条件で、月3万円を40年積み立てた場合の試算です。
4.1 元本1440万円が年3%で約2752万円になる計算
月3万円を40年間積み立てると、元本は3万円×12か月×40年で1440万円です。一律年3%で運用できたと仮定すると、40年後の資産額は約2752万円になります。
月10万円×15年の試算と比べると、元本は360万円少なく、毎月の積立額は3割に抑えた形です。そのぶん、積み立てる期間は25年長くなります。
5. 65歳まで積み立てる場合の年代別の運用期間、20歳から始めれば45年
長期の積み立てでは、運用益がさらに運用益を生む複利の効果が期待できます。同じ月額でも、始める年齢によって運用できる期間が変わります。
5.1 65歳までの運用期間は30歳から35年、50歳から15年
65歳まで積み立てを続ける場合、始める年齢ごとの運用期間は次のとおりです。
- 20歳から始める場合:45年間
- 30歳から始める場合:35年間
- 40歳から始める場合:25年間
- 50歳から始める場合:15年間
5.2 20歳代と30歳代は、つみたて投資枠の割合がいずれも3割を超えていた
1ページ目の年代別の買付額では、つみたて投資枠の割合が20歳代で39.7%、30歳代で35.1%でした。10歳代は17.9%で、20歳代以上とは傾向が異なります。
新NISAは非課税保有期間が無期限なので、65歳を過ぎてからも保有を続けられます。運用期間は、始める年齢と、いつ取り崩し始めるかの両方で決まります。
6. 金融庁の年代別の買付額を自分の積立と比べるときの3つの前提
1ページ目の年代別の数字は、金融庁の調査結果の別紙1にあるものです。自分の口座と比べる前に、資料の注記を確かめておきます。
6.1 2026年1月から6月に「2026年の利用枠」で買い付けた額
年代別の買付額は、2026年の利用枠で買付があった金額の合計です。2024年や2025年に買い付けた分は含まれず、保有している残高とも別の数字です。
6.2 買付額を口座数で割っても1人あたりの額にはならない
口座数は、これまでに開設された口座から金融機関の変更前の口座と廃止した口座を差し引いた数です。2026年に買付があったかどうかで絞り込んだ数ではないため、買付額を口座数で割った値を「1人あたりの買付額」とは読めません。
6.3 年代別の比率は端数処理で合計が100%にならないことがある
買付額は買付時の時価で集計され、年代別比率は四捨五入の関係で合計が100%にならない場合があると注記されています。数字を書き写すときは、資料の時点と単位を一緒に控えておくと、あとで見返したときに取り違えにくくなります。
7. まとめ
金融庁の「NISA口座の利用状況調査」によると、2026年1月から6月のNISAの買付額は50歳代が3兆1802億円で最も多く、買付額に占めるつみたて投資枠の割合は20歳代の39.7%から80歳代以上の6.8%まで、年代が上がるほど低くなっていました。
つみたて投資枠で月10万円を15年積み立てて15年保有した場合は約3525万円、月3万円を40年続けた場合は約2752万円という試算です。年代別の数字は半年分の買付額で、口座数で割っても1人あたりの額にはならない点を押さえ、自分の買付額を枠ごとに書き出してから比べてみてください。
※本記事は公表された統計と制度の内容を紹介するもので、投資の勧誘や特定の商品の推奨を目的としたものではありません。記事中の試算は一律の利回りを仮定した計算で、実際の運用成果とは異なります。投資には元本割れのリスクがあります。投資の判断はご自身の責任で行ってください。