

こどもの金融教育は大切だと思っていても、何から始めればよいのか迷う保護者は少なくありません。SBI証券は2026年9月25日、「こどもの金融教育」意識・実態調査の結果を公表し、金融教育を「重要」と考える保護者は証券口座保有者の88.5%、非保有者の79.1%にのぼる一方、家庭で積極的に行っているのは37.5%と21.8%にとどまりました。
2025年12月19日に決定され同月26日に閣議決定された「令和8年度税制改正の大綱」には、0〜17歳を対象にしたNISAのつみたて投資枠が盛り込まれています。折しも、2026年10月現在、すでに各社から「こどもNISA」の案内が出始めており、保護者にとっては検討を始める時期に入りつつある状況です。
本記事では、年間投資枠60万円・非課税保有限度額600万円という「こどもNISA」の骨格と、保護者の意識調査の結果を、一次資料に沿って整理します。
1. こどもNISAとは?令和8年度税制改正で何が決まったのか
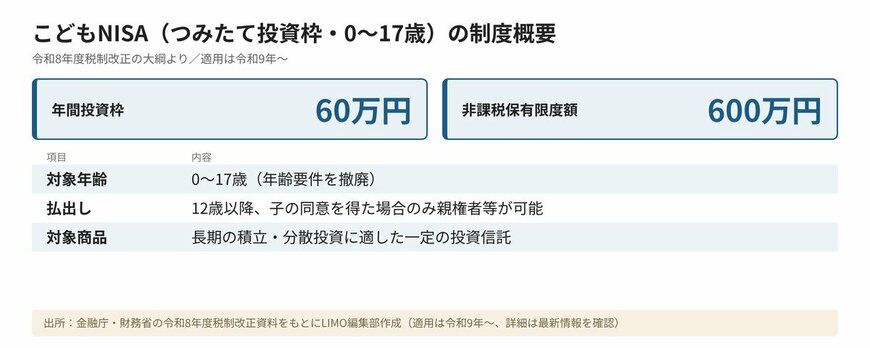
こどもNISAは、NISAのつみたて投資枠の年齢要件を撤廃し、0〜17歳も利用できるようにする仕組みです。金融庁の令和8年度税制改正に関する資料には、「つみたて投資枠の年齢要件を撤廃し、0〜17歳の間の年間投資枠及び非課税保有限度額を設定する」とあります。
対象となる商品は、同資料で「長期の積立・分散投資に適した一定の投資信託」とされています。個別の銘柄ではなく、積立・分散投資向けとして定められた投資信託が対象になる点が、制度の前提です。
2. こどもNISAの年間投資枠と上限はいくら?
同資料によると、0〜17歳のつみたて投資枠は、年間投資枠が60万円、非課税保有限度額が600万円です。適用は「令和9年〜」と示されています。
払出しには条件があります。12歳以降において、子の同意を得た場合にのみ、親権者等による払出しが可能とされています。
たとえば月5万円を積み立てると年間60万円となり、非課税保有限度額の600万円に届くまでに10年かかる計算です。0歳から始めると、10歳ごろに上限へ到達することになります。
月5万円ずつ積み立てると、10年で非課税保有限度額600万円に届く計算2/3
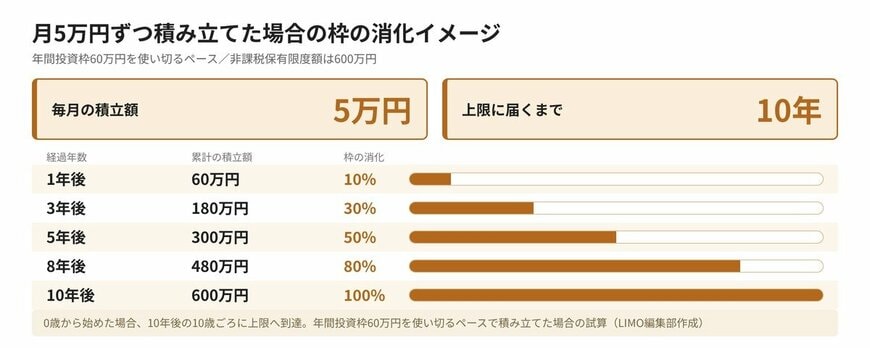
出所:金融庁「令和8年度税制改正」関連資料、財務省「令和8年度税制改正」の解説の年間投資枠60万円・非課税保有限度額600万円をもとにLIMO編集部作成

こどもNISAという言葉が先に広がると、「口座を開くかどうか」が話の中心になりがちです。
ただ、金融教育の入り口は、口座の有無とは別のところにもあります。
たとえば、お小遣いの使い道を一緒に振り返る、買い物のときに値段の理由を話してみる、といった日常の会話も立派な第一歩です。
SBI証券の調査では、金融教育を重要と考える保護者が、証券口座を持たない層でも79.1%にのぼりました。関心はあっても、動き方が見えない家庭が少なくないのかもしれません。
たとえば「投資の話は難しそう」「何歳から何を話せばよいのか分からない」と感じて、後回しにしてしまうこともあるでしょう。けれども、話題にするだけなら、特別な知識や口座は要りません。
制度の細かな条件は、今後の公表資料で変わる可能性もあります。決まった内容は一次資料で確かめつつ、ご家庭で話せることから、無理のない範囲で始めてみてください。
3. こどもNISAを考える前に確認したい注意点が3つあります
3.1 注意点1:令和9年〜の適用で、開始時期や手続きは最新情報の確認が必要です
令和8年度税制改正の大綱は2025年12月に決まったもので、適用は令和9年〜とされています。具体的な開始日や口座開設の手続き、取り扱う商品は、財務省・金融庁や各金融機関の最新の案内で確認する必要があります。
すでに各社から案内が出始めていますが、開始日や取扱商品、申込方法などは金融機関ごとに異なる場合があると考えられます。実際に動く前に、各社の公式の発表で最新の内容を確かめる姿勢が大切です。
3.2 注意点2:枠は年60万円・累計600万円で、払出しは12歳以降かつ子の同意が条件です
年間投資枠と非課税保有限度額には上限があり、年60万円を超えて積み立てることはできません。見落としやすいのが払出しの条件で、払出しは12歳以降で、子の同意を得た場合に限られます。進学費用などを見据える際は、使い道と時期を家族で話し合っておく必要があるでしょう。
3.3 注意点3:同じ税制改正でも、控除の改正とは別の話です
こどもNISAは、運用で得た利益にかかる税金の扱いに関する制度であり、所得税の控除額を増やすものではありません。
子育て世帯に関わる控除の改正は、別に定められています。財務省の資料によると、ひとり親控除の所得税の控除額は改正前の35万円から38万円に引き上げられ、令和9年分の所得から適用されます。
高校生年代の扶養控除は、令和9年分の所得税と令和10年度分の個人住民税について、現行制度の維持が示されています。
なお、基礎控除(本則)は改正前の58万円から62万円に、給与所得控除の最低保障額は65万円から69万円に引き上げられました。いずれも令和8年・9年分の所得に適用されます。


