

新NISAの2つの投資枠を、ほかの年代の人はどのように使い分けているのでしょうか。
金融庁が2026年10月2日に公表した「NISA口座の利用状況調査」には、2026年1月から6月の買付額が年代別・投資枠別に載っています。年代ごとの買付額に占めるつみたて投資枠の割合は、20歳代が39.7%で最も高く、70歳代は12.9%でした。
この記事では、新NISAの2つの投資枠と年代別の買付額、つみたて投資枠で月10万円を15年積み立てた場合の試算を確認します。
なお、新NISAの積立シミュレーションに関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 新NISAの成長投資枠は年240万円、つみたて投資枠は年120万円まで
新NISAには、成長投資枠とつみたて投資枠の2つの投資枠があり、同じ年に併用できます。金融庁のNISA特設ウェブサイトをもとに、それぞれの枠の違いを確認します。
1.1 成長投資枠は上場株式や投資信託など幅広い商品が対象
成長投資枠の年間投資枠は240万円です。上場株式やETF、投資信託など、つみたて投資枠より幅広い商品に投資できます。
ただし、整理・監理銘柄や、信託期間20年未満・毎月分配型の投資信託などは対象から外れます。
1.2 つみたて投資枠は長期・積立・分散に適した一定の投資信託が対象
つみたて投資枠の年間投資枠は120万円で、月に直すと10万円です。対象は、長期の積立・分散投資に適しているとして金融庁の基準を満たした投資信託などに限られます。
生涯の非課税保有限度額は2つの枠を合わせて1800万円で、このうち成長投資枠で使えるのは1200万円までです。
2. 年代別に見た新NISAの買付額、2026年1月から6月は50歳代の3兆1802億円が最多
金融庁の調査では、2026年の利用枠で買い付けられた額を年代別に集計しています。半年間の買付額の総額は13兆8213億7528万円でした。
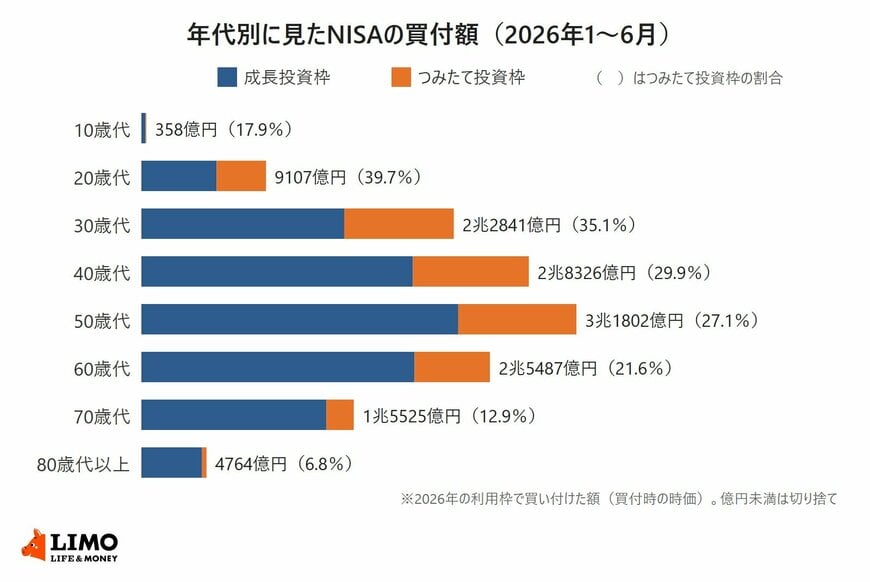
【年代別の買付額(2026年1月から6月)】
- 10歳代:358億821万円
- 20歳代:9107億1855万円
- 30歳代:2兆2841億6337万円
- 40歳代:2兆8326億8317万円
- 50歳代:3兆1802億342万円
- 60歳代:2兆5487億2254万円
- 70歳代:1兆5525億8863万円
- 80歳代以上:4764億8736万円
2.1 つみたて投資枠の割合は20歳代で39.7%、80歳代以上で6.8%
各年代の買付額を分母にして、つみたて投資枠の割合を計算しました。20歳代から上の年代では、年代が上がるほど割合が低くなっています。
【買付額に占めるつみたて投資枠の割合】
- 10歳代:17.9%
- 20歳代:39.7%
- 30歳代:35.1%
- 40歳代:29.9%
- 50歳代:27.1%
- 60歳代:21.6%
- 70歳代:12.9%
- 80歳代以上:6.8%
全年代の合計では、つみたて投資枠が26.5%、成長投資枠が73.5%でした。
2.2 20歳代と30歳代は口座数の29.8%、買付額の23.1%
2026年6月末のNISA口座数3048万850口座のうち、20歳代と30歳代は合わせて907万3406口座で29.8%でした。買付額の総額に占める割合は23.1%です。
一方、60歳代以上は口座数の30.2%に対し、買付額では33.1%を占めました。
3. 新NISAのつみたて投資枠で月10万円を15年積み立て、その後15年保有すると約3525万円
つみたて投資枠の年間投資枠120万円を毎年使いきると、15年で1800万円の非課税保有限度額に届きます。金融庁「NISAの活用事例」の条件で、一律年3%で運用できたと仮定した試算です。
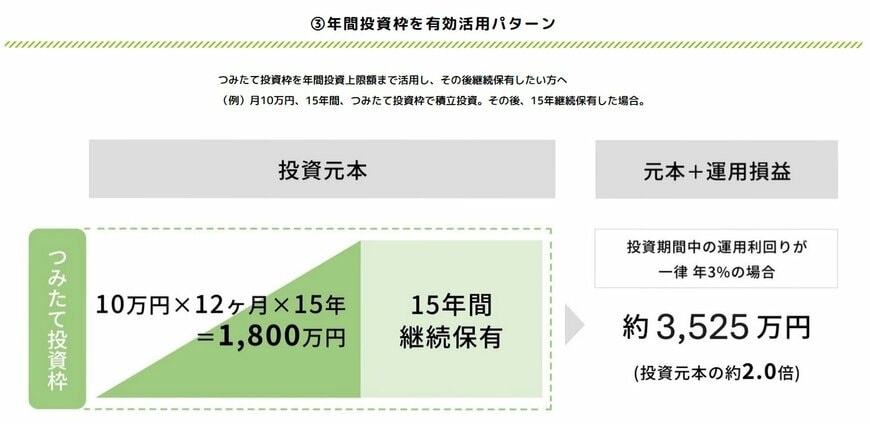
試算の結果について、LIMOの記事「【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開」から引用します。
さらに、その後も15年間運用を継続し、年利3%で資産が増えた場合、最終的な資産額は約3525万円になるという試算です。
出所:【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開
元本は1800万円です。ただし、投資には元本割れのリスクがあり、利回りは保証されません。
2026年1月から6月の買付額に占めるつみたて投資枠の割合は、20歳代の39.7%から80歳代以上の6.8%まで、年代によって大きく開いていました。
自分の配分は、NISA口座のある金融機関の取引画面で、つみたて投資枠と成長投資枠の買付額を分けて確かめられます。
ここからは、少額で長く積み立てた場合の試算と、年代別の買付額を自分の積立と比べるときの前提を確認します。
年代別の割合は、その年代の買付額の合計を分母にした数字です。
同じ年代でも、つみたて投資枠だけを使う人と成長投資枠を中心に使う人が混ざっています。自分の割合を出すときは、半年分の買付額を枠ごとに書き出してから計算すると比べやすくなります。


