3. 契約前に確認したい5つのポイント(ガイドラインをもとに整理)
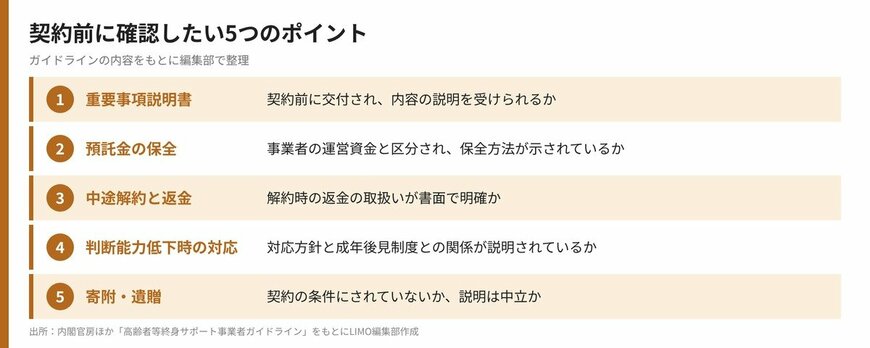
高額な契約を結んだあとに「思っていたサービスと違った」「解約したいのにお金が戻らない」といった事態を避けるため、国のガイドラインでは事業者が行うことが望ましい対応が整理されています。
ここでは、ガイドラインの内容をもとに、利用者が契約前に確認したい5つのポイントを編集部でまとめました。
3.1 ポイント1:「重要事項説明書」は契約前に交付されるか
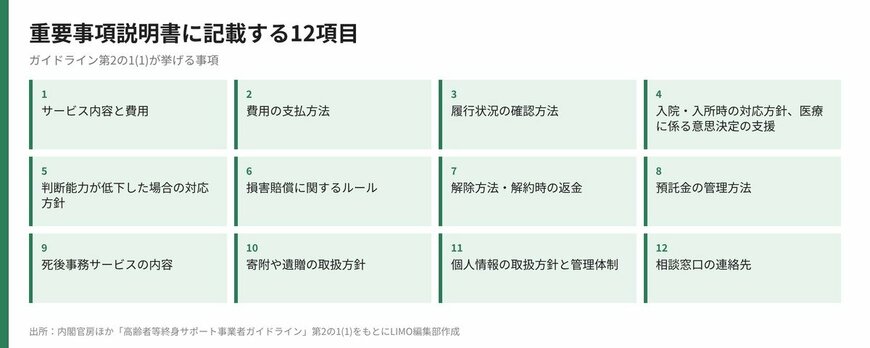
契約を結ぶ前の大前提となるのが、契約内容の要点をまとめた「重要事項説明書」の交付を受け、内容の説明を受けられるかどうかです。
ガイドラインでは、重要事項説明書に記載する事項として、サービス内容や費用、費用の支払方法、サービスの履行状況の確認方法、入院・入所時の対応方針、判断能力が低下した場合の対応方針、損害賠償に関するルール、解除方法や解約時の返金の取扱い、預託金の管理方法、死後事務の内容、寄附や遺贈の取扱方針、個人情報の取扱方針、相談窓口の連絡先の12項目を挙げています。
一方、総務省が2023年(令和5年)8月に公表した調査報告書によると、契約関係の書類を入手できた132事業者のうち、重要事項説明書の作成を確認できたのは28事業者(21.2%)にとどまりました。
ガイドライン策定前の調査結果とはいえ、書面なしの説明だけで済ませようとする事業者には十分な注意が必要です。重要事項説明書を交付し、利用者が納得するまで説明してくれる事業者であるかを見極める必要があります。
3.2 ポイント2:預けたお金は守られるか? 預託金の分別管理と保全
2つ目の重要な確認項目は、事業者に預け入れた「預託金」が安全に保全されているかどうかです。
ガイドラインでは、預託金は事業者自身の運営資金と明確に区分して管理し、利用者に定期的に状況を報告することが望ましいとされています。具体的な保全方法としては、信託銀行または信託会社との信託契約を利用する方法のほか、士業等の業法に基づく規制に服している別法人に管理を委託する方法や、事業者自身の運転資金等と分別した預金で管理する方法が考えられるとされています。
中でもガイドラインは、「信託銀行又は信託会社を相手方とする信託契約を利用して保全することが望ましい」としています。別法人への管理委託や分別預金は、事業者の倒産などの際に預託金が守られない可能性があることにも留意が必要とされており、預託金がどのような方法で保全されているかを、書面で確かめておきたいところです。
3.3 ポイント3:途中で解約した場合、預託金や前払い費用は戻るか
契約後に生活環境が変化したり、事業者の対応に不満を感じたりして中途解約を希望する場面も想定しておかなければなりません。
ガイドラインは、重要事項説明書に、解除方法・解約事由や、契約変更・解約時の返金の取扱いを記載することを求めています。また、解約料のうち事業者に生じる平均的な損害を超える部分は無効となること(消費者契約法第9条第1項第1号)や、解約料の算定根拠の概要を説明する努力義務(同条第2項)にも触れています。
契約書を交わす前に、中途解約の手続き方法や精算基準、返還される金銭の範囲があらかじめ明確に定められているかを確かめておく配慮が求められます。個別の契約条項が法的に問題ないかどうかは、消費生活センターなどの相談窓口で確認できます。
3.4 ポイント4:判断能力が低下したとき、どう対応してもらえるか
契約当時は元気であっても、将来的に認知症などで判断能力が低下した場合の対応方針も極めて重要な論点です。
ガイドラインは、事業者に対して、定期的に利用者と面談するなどして、利用者の状態や成年後見制度の利用に関する希望を把握することを求めています。任意後見契約が結ばれている場合は、速やかに任意後見監督人の選任を請求すること、任意後見を希望しない場合は補助開始の審判の請求を促すことが記載されています。
利益相反についても言及があり、任意後見人またはその代表する者と本人の利益が相反する行為は、任意後見監督人が代表することとされています。事業者が施設やサービスを運営している場合は、入所契約などの代理権を設定しない、または任意後見監督人が代理する旨を契約書に明示するといった配慮が考えられるとされています。
契約前には、判断能力が低下したときの対応方針が重要事項説明書に書かれているか、任意後見や成年後見制度との関係がどう説明されているかを確認しておくことが賢明です。
3.5 ポイント5:寄附や遺贈を求められていないか
身元保証サービスの契約では、本人の死後の財産の扱いとして、「寄附」や「遺贈」が話題になることがあります。
国のガイドラインでは、死因贈与契約の締結や寄附をすることを契約の条件にするといった対応は、避けることが重要であるとされています。遺贈を受けることを契約の条件とすることなども同様です。遺贈を受ける場合には、他の遺贈先も選択肢として示してその過程を記録すること、公正証書遺言によることが望ましいとされています。
契約書類の中に、寄附や遺贈を契約の条件とするような記載がないか、寄附や遺贈に関する説明が中立に行われているかを慎重に見極める視点が不可欠です。
4. トラブルを避けるために。相談先と公的窓口の活用
契約に不安や疑問を感じたときは、決してその場で即断せず、中立的な公的窓口へ相談する選択肢を持ちましょう。
4.1 消費者庁が示す注意点と相談窓口
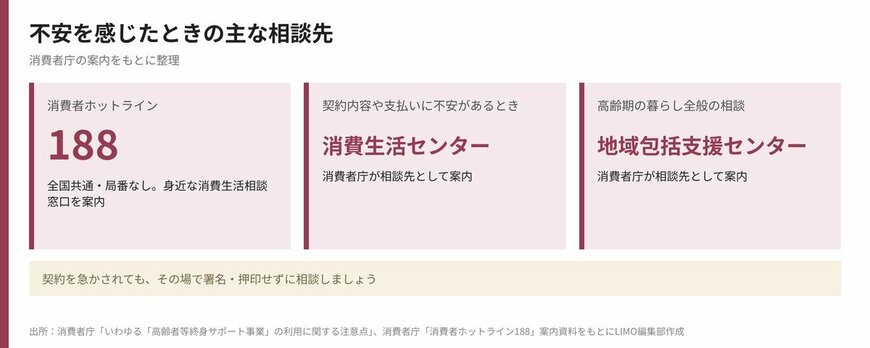
消費者庁は「いわゆる「高齢者等終身サポート事業」の利用に関する注意点」のページで、サービス内容や自身の支払能力などについて、ポイント集も参考に確認し、不安がある場合は消費生活センターや地域包括支援センターに相談するよう案内しています。
身元保証契約に関する疑問や金銭トラブルについては、全国共通の電話番号である消費者ホットライン「188(局番なし)」から、身近な消費生活相談窓口を案内してもらえます。契約書を持ち込んで相談員に条項の内容を確認してもらうことも有効な方法です。
また、高齢期の暮らし全般の相談については、自治体が設置する「地域包括支援センター」も相談先の一つです。
5. まとめにかえて|家族がいなくても慌てない。「契約前の確認」と「元気なうちの準備」
今回の要点を振り返り、安心して高齢期を過ごすための手順を整理しましょう。
- 身元保証サービスは入院・入所時の身元保証から死後事務まで幅広く頼めますが、初期費用に預託金が含まれる例があるため、内訳の確認が重要です。
- 契約を結ぶ前には、重要事項説明書の交付を受け、預託金の保全方法、中途解約時の返還の取扱い、判断能力低下時の対応方針を念入りに確かめる必要があります。
- 契約を急かされてもその場で署名押印せず、消費生活センター(消費者ホットライン188)や地域包括支援センターに相談して納得した上で判断する手順が大切です。
頼れる身内がいない状況であっても、慌てて民間の契約に飛びつく必要はありません。まずは行政や地域包括支援センターで公的なサポート体制を確認し、十分な情報収集を行った上で、元気なうちから納得のいく生活設計を整えてみてください。

家族の介護や看取りを経験する中で痛感したのは、医療機関や介護施設の現場において「誰が責任を持って治療や入所の方針に同意し、緊急時の連絡や費用の支払いを引き受けるのか」という書面の確認が想像以上に厳格である現実でした。
だからこそ、民間事業者に身元保証を依頼したいという需要が高まるのも無理のないことだと実感します。
しかし、焦りや不安から十分な吟味をせずに契約を結んでしまう事態だけは避けなければなりません。
まずは地域包括支援センターや社会福祉協議会など、身近な公的窓口で自分にどのような選択肢があるのかを相談し、時間をかけて信頼できる契約先を見極めてみてください。