
国税庁が2026年9月に公表した「令和7年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均給与は487万円となりました。
「自分の給与は平均並みだろうか」「手取りが増えない中で、老後資金の目安とされる貯蓄3000万円に届くのだろうか」と、最新の統計を目にして将来のお金に不安を抱いた方も多いのではないでしょうか。
2019年に話題となった「老後2000万円問題」以降、物価高も相まって「ゆとりある老後には3000万円が必要」という声も聞かれます。
しかし、個人の平均給与と世帯単位の貯蓄実態は分けて捉える視点が欠かせません。結論から申し上げますと、最新の公的統計では二人以上世帯の2割強が貯蓄3000万円以上を保有しています。
本記事では、国税庁の最新給与データと総務省統計局の家計調査をもとに、貯蓄3000万円以上を保有する世帯の割合や年代別の平均額、そして勤労者世帯における年収分布や資産の中身について詳しく確認していきましょう。
1. 最新の「平均給与487万円」と世帯の貯蓄はどう違う?
まず、国税庁の給与統計と総務省の家計統計における集計単位の違いを把握しておく必要があります。
1.1 個人の給料と世帯年収のギャップ
国税庁の民間給与実態統計調査における「平均給与487万円」(男性597万円、女性342万円)は、給与所得者1人あたりの年収を示した統計データです。
これに対し、家計のやりくりや老後資金の備えは「世帯全体」の収入と資産で行われるケースが一般的と言えるでしょう。
共働き世帯であれば、夫婦それぞれの給与を合算した世帯年収が家計の基盤となります。個人の給与だけで「平均だから貯蓄3000万円は無理だ」と判断するのではなく、世帯全体の年間収入に視野を広げることが大切です。
2. 貯蓄3000万円以上の世帯は何%?2019年から5ポイント増えた?
世間一般で貯蓄3000万円以上を達成している世帯がどの程度存在するのか、最新の公的データから実態を確かめてみましょう。
総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」(2026年5月19日公表)によると、二人以上世帯における1世帯あたりの平均貯蓄現在高は2059万円に達しました。前年比3.8%増(75万円増)となり、比較可能な2002年以降の調査で過去最高水準を記録しています。
同調査における貯蓄現在高階級別の世帯分布を見ると、貯蓄3000万〜4000万円の世帯が7.5%、貯蓄4000万円以上の世帯が15.2%です。両者を合わせた「貯蓄3000万円以上」の世帯割合は、端数処理の関係で単純な合計値とは一致しませんが、二人以上世帯全体の22.6%(約2割強)を占めます。
過去の同調査データを遡ると、貯蓄3000万円以上の世帯割合は2019年時点で17.6%でした。その後、2024年には約21%、2025年には22.6%へと推移しており、約6年で5.0ポイント上昇しています。資産価格の変動や長年の蓄積など背景は様々ですが、高額な蓄えを保有する世帯の比率は着実に増えています。
3. 年代別の平均貯蓄額は?60歳代でも平均は3000万円に届かない?
全体として貯蓄額の伸びが見られる一方で、世帯主の年齢階級によって蓄えの規模には大きな開きが観察されます。
総務省統計局「家計調査報告(貯蓄・負債編)2025年」第8-5表によると、二人以上世帯における世帯主の年齢階級別平均貯蓄額は以下の内訳です。
- 29歳以下:428万円
- 30〜39歳(30歳代):1073万円
- 40〜49歳(40歳代):1381万円
- 50〜59歳(50歳代):1756万円
- 60〜69歳(60歳代):2843万円
- 70歳以上(70歳代以上):2471万円
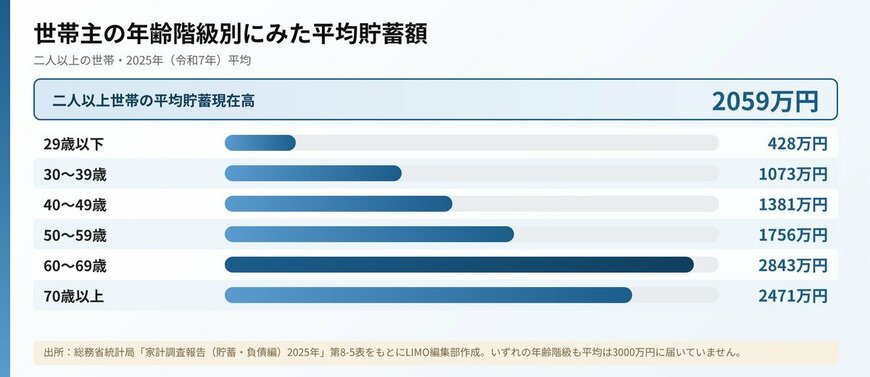
最も平均貯蓄額が高い60歳代(60〜69歳)においても2843万円にとどまり、年代別の平均値を見る限り、いずれの年代も平均3000万円の大台には到達していません。
退職金や長年の蓄積が反映される60歳代であっても平均で3000万円に届かない点は見逃せないポイントに挙げられます。また、全体の平均値(2059万円)は一部の極めて保有額が大きい富裕世帯によって上方に引き上げられる統計上の特性が影響している点に留意が必要です。
そのため、実態に近い目安を把握するには、全世帯の中央値(貯蓄ゼロ含む)である1167万円や、貯蓄保有世帯の中央値である1264万円を参照する視点が有効と考えられます。平均値だけにとらわれず、各家庭が置かれたライフステージや実態に合わせた資金計画を立てる意識が大切です。

国税庁の平均給与487万円や家計調査の貯蓄2000万円超といった数字を見ると、「自分は取り残されているのでは」と不安になる方もいらっしゃるでしょう。
しかし個人の年収と世帯の貯蓄は別の指標であり、最も資産が多い60歳代でも平均は2800万円台にとどまります。
3000万円という蓄えは、多くの場合、時間をかけて少しずつ築かれたものと考えられます。
周囲の数字と比べるのではなく、我が家の収支バランスを把握し、毎月確実に積み立てられる仕組みを整えることが安心への近道となります。
4. 貯蓄3000万円以上の勤労者世帯、年収はどこに多い?
ここからは、現役で働く勤労者世帯(二人以上)に視点を合わせ、貯蓄3000万円以上を保有する世帯の年間収入(世帯全体の年間収入)の分布を紐解いていきましょう。
総務省統計局「家計調査(貯蓄・負債編)2025年」第7-1表によると、貯蓄3000万円以上を保有する二人以上の勤労者世帯の中で、年間収入階級ごとの世帯割合(構成比)は以下の通りです。
- 年収600万円未満:14.9%
- 年収600万〜800万円未満:17.7%
- 年収800万〜1000万円未満:19.6%
- 年収1000万〜1250万円未満:19.3%
- 年収1250万〜1500万円未満:12.2%
- 年収1500万円以上:16.4%
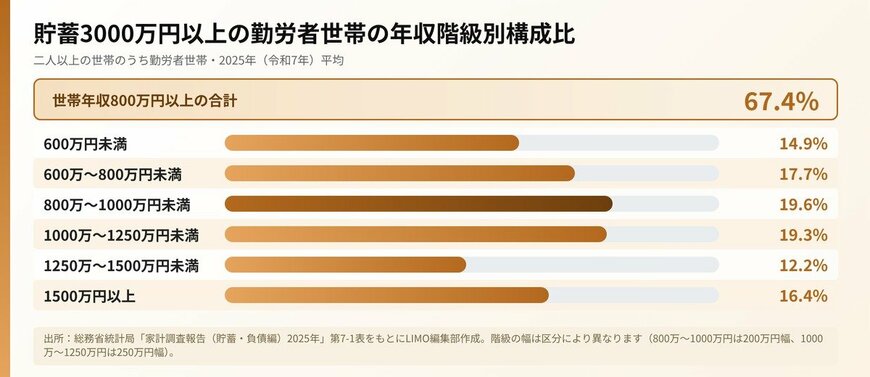
貯蓄3000万円以上の勤労者世帯では、「800万〜1000万円未満」が19.6%で最も高く、僅差で「1000万〜1250万円未満」が19.3%と続きます。
ただし、区分の幅は200万円と250万円で異なるため、単純な比較はできません。世帯年収800万円以上の層を合計すると67.4%(約7割)、世帯年収1000万円以上の層は47.9%(約5割)です。
一方で、世帯年収600万円未満の層も14.9%(約1.5割)含まれています。貯蓄3000万円以上の世帯は高年収層が多数派であるものの、高年収世帯だけに限られるわけではありません。
なお、勤労者世帯(二人以上)全体で貯蓄3000万円以上を保有する割合は17.2%(第8-11表)です。前節の22.6%は、勤労者以外の世帯も含む二人以上世帯全体の数値となります。
5. 年収が高いほど3000万円以上を持つ?年収階級ごとに見ると
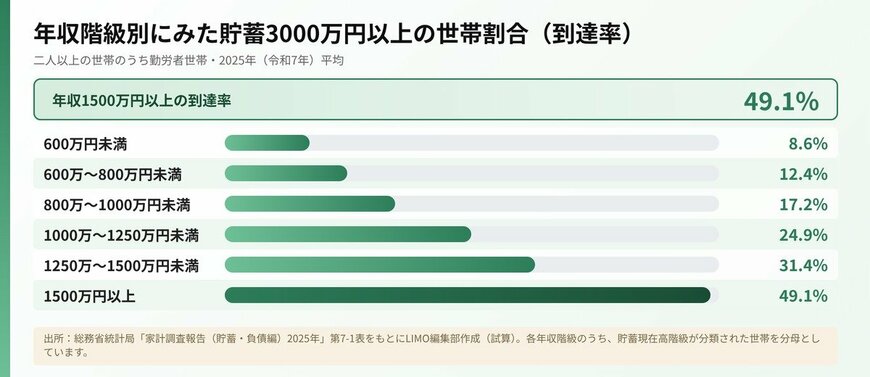
角度を変えて、各年収階級の中で「貯蓄3000万円以上を保有する世帯が何%存在するか(到達率)」を検証してみましょう。
同表のデータをもとに、各年収階級のうち貯蓄現在高階級が分類された世帯を分母として試算すると、年収600万円未満では8.6%、600万〜800万円未満では12.4%(約8分の1)、800万〜1000万円未満では17.2%です。
年収1000万〜1250万円未満では24.9%(約4分の1)、1250万〜1500万円未満では31.4%、1500万円以上では49.1%(約半数)となりました。
年収が高いほど到達率は上昇しますが、世帯年収600万〜1000万円未満の層でも、約1割〜2割弱が貯蓄3000万円以上に達しています。
実際の事例として、貯蓄3000万〜4000万円を保有する勤労者世帯の平均像を観察してみましょう。
同調査の第8-11表によると、貯蓄3000万〜4000万円を保有する勤労者世帯(二人以上)の平均像は以下の通りです。
- 年間収入:977万円
- 世帯主の年齢:54.4歳(50歳代半ば)
- 貯蓄現在高:3427万円(通貨性預貯金1135万円、定期性預貯金839万円、生命保険など561万円、有価証券784万円)
- 負債現在高:877万円
- 持家率:86.8%
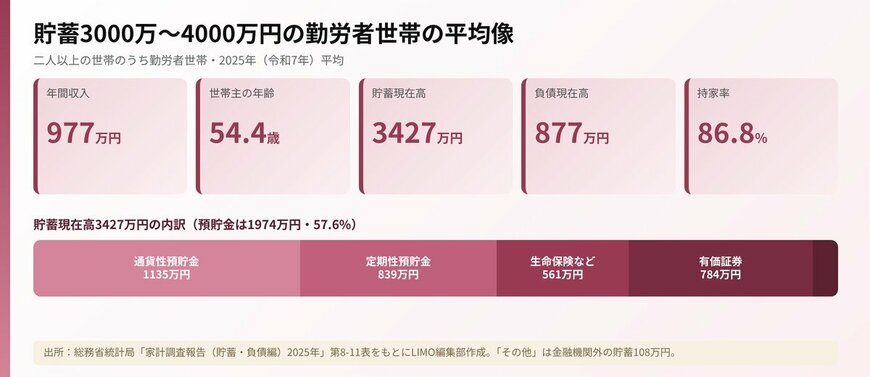
貯蓄3427万円の内訳を見ると、通貨性預貯金と定期性預貯金を合わせた預貯金は1974万円で、貯蓄全体の57.6%(約6割)を占めます。
平均877万円の住宅ローン等の負債も抱えており、「貯蓄3000万円以上」であっても負債が全く存在しないわけではない事実がうかがえます。
6. 老後の備えとしての3000万円はどう考える?
終わりに、老後生活における3000万円の必要性と家計収支の実状について整理してみましょう。
総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概況」(2026年2月6日公表)表2によると、65歳以上の夫婦のみの無職世帯における1か月あたりの実収入は254395円(うち社会保障給付228614円)であるのに対し、消費支出は263979円、非消費支出は32850円という結果でした。
毎月の可処分所得から消費支出を差し引いた不足額は、月平均42434円に達します。この月約4万2000円の不足が年間で継続した場合、年間の不足額は約51万円(42434円×12か月=509208円)という計算になります。
なお、家計調査の支出データには本格的な施設・在宅介護費用などは含まれていません。実際の老後生活においては、日常の生活赤字に加えて介護費用や医療費が上乗せされるリスクを認識しておくことが大切です。
7. まとめにかえて|貯蓄の中身とご家庭の収支を見つめ直そう
本記事の重要ポイントを振り返っておきましょう。
- 国税庁の最新調査で平均給与は487万円ですが、老後資金の指標となる貯蓄は世帯年収を基準に考える必要があります。
- 二人以上世帯において貯蓄3000万円以上を保有する割合は22.6%となり、2019年の17.6%から約5ポイント上昇しました。
- 貯蓄3000万円以上の勤労者世帯では800万〜1000万円未満が19.6%で最も高く、世帯年収800万円以上が約7割を占める一方、600万円未満も約15%含まれます。
- 貯蓄3000万〜4000万円の勤労者世帯は平均3427万円を保有し、その約6割を預貯金が占める一方、平均877万円の負債も併せ持っています。
「3000万円」という目標数字は一つの目安に過ぎません。金額の大きさだけに振り回されることなく、手元の資産内訳(預貯金・有価証券)や負債とのバランス、そしてご家庭の将来の収支計画を冷静に見つめ直してみましょう。
貯蓄3000万円以上の勤労者世帯のデータを紐解くと、高年収層が多い一方で、約15%は年収600万円未満の世帯でした。
資産形成で重要なのは、単に「年収が高いかどうか」だけではなく、「生活防衛資金を確保した上で、余剰資金をどのように計画的に積み上げてきたか」という支出管理と時間の力です。
「老後に3000万円が必要」という言葉を鵜呑みにするのではなく、まずは、ねんきん定期便で見込み額を確認し、毎月の支出を棚卸しすることから、自分に合った資金計画を進めてみてはいかがでしょうか。
8. 【ご参考】家計調査における「貯蓄」の定義
総務省統計局「家計調査」における「貯蓄現在高」とは、郵便局、銀行その他の金融機関への預貯金、生命保険や損害保険の掛金、株式・投資信託・個人向け国債などの有価証券、社内預金等の金融機関外への預貯金の合計額として定義されています。土地や建物などの不動産資産は含まれず、住宅ローンなどの負債を差し引く前の金額です。