3. 「所得」は年収ではない。対象外と決める前に見る数字
基準額と比べる「所得」は、年収の額面とは別の数字です。何が含まれ、何を差し引けるのかを順に見ていきます。
3.1 遺族年金は非課税で所得に含まれない
判定に使う所得から、遺族年金などの非課税収入は除かれます。日本年金機構と厚生労働省のページには「遺族年金等の非課税収入は、年金生活者支援給付金の判定に用いる所得には含まれません」とあります。
遺族基礎年金と遺族厚生年金をいくら受け取っていても、その額は判定の所得には加わりません。
3.2 源泉徴収票の「給与所得控除後の金額」から社会保険料などを引く
判定の所得は、収入から必要経費にあたる控除を引いた金額です。給与だけで働く人なら、源泉徴収票の「給与所得控除後の金額」がそれにあたります。副業や不動産収入などがあれば合算されるため、市区町村の課税証明書で確かめると確実です。
そこから、住民税で受けた社会保険料控除、医療費控除、小規模企業共済等掛金控除などの額を差し引きます。寡婦控除を受けた人は27万円、ひとり親控除を受けた人は35万円も引けます。ひとり親控除は、合計所得金額が500万円以下であることなどが要件です。
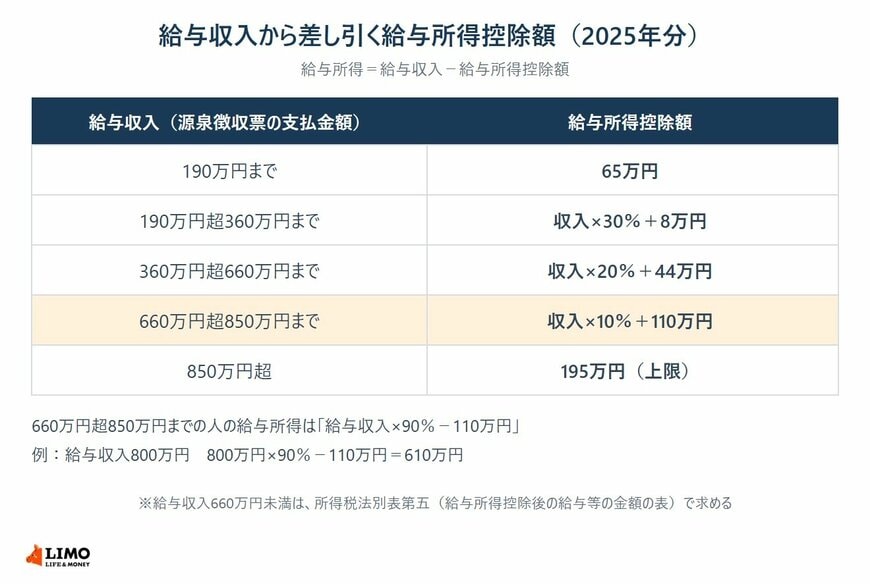
16歳未満の子が1人いて給与収入だけ、引ける控除もないと仮定すると、基準は491万8000円+38万円で529万8000円です。これは給与収入で約711万円にあたります(筆者試算)。
2025年分の給与所得は、年収660万円超850万円以下なら「年収×90%−110万円」で求めます。この式を逆算すると、年収710万8889円で所得がちょうど529万8000円になります。
3.3 年収800万円でも対象になる例
2025年の給与収入が800万円で、17歳の子が1人いる遺族基礎年金の受給者で考えます。基準は491万8000円+63万円で554万8000円です。給与所得は800万円×90%−110万円で610万円となり、この数字だけなら基準を超えています。
社会保険料を年120万円と仮定して差し引くと、判定上の所得は490万円です。554万8000円以下なので、要件を満たします。実際に払った社会保険料は、源泉徴収票の「社会保険料等の金額」欄に載っています。
相談の現場では、給与と遺族年金の両方があるから対象外だと思い込み、届いた封筒を開けずにいた人に会ったことがあります。
4. 遺族基礎年金の請求と一緒に申請、はがきは2027年1月4日までに返送を
給付金は、要件を満たしていても請求しなければ支払われません。これから請求する人と、すでに遺族基礎年金を受けている人で、手続きの流れが分かれます。
4.1 これから遺族基礎年金を請求する人は同時に手続きする
これから遺族基礎年金を請求する人は、年金の請求手続きのときに給付金の請求もあわせて行います。支払いは原則、偶数月の15日です。前月と前々月の2カ月分が、年金とは別に同じ口座へ振り込まれます。
すでに遺族基礎年金を受けていて新たに対象となる人には、2026年9月1日からはがき型の請求書が順次送られています。2027年1月4日までに日本年金機構へ届けば、2026年10月分にさかのぼって受け取れます。期限を過ぎると、請求した月の翌月分からの支給です。
4.2 支給されない3つのケースと毎年の判定
日本国内に住所がないとき、遺族基礎年金が全額支給停止のとき、刑事施設等に拘禁されているときは、所得が基準以下でも支給されません。
受給が始まれば、翌年以降の手続きは原則不要です。毎年度、前年の所得で判定し直され、結果は10月分から1年間反映されます。いったん要件を外れた後に再び満たしたときは、あらためて請求が必要です。
月5620円は1年で6万7440円です。年収の額面で判断せず、源泉徴収票や課税証明書の数字で確かめてみてください。分からない点は、給付金専用ダイヤル(0570-05-4092)か近くの年金事務所に問い合わせると確実です。

参考資料
- 日本年金機構「遺族年金生活者支援給付金の概要」
- 日本年金機構「年金生活者支援給付金請求書(はがき型)が届いた方へ」
- 厚生労働省「年金生活者支援給付金制度について」
- 日本年金機構「20歳前の傷病による障害基礎年金にかかる支給制限等」
- 国税庁「No.1410 給与所得控除」
- e-Gov法令検索「年金生活者支援給付金の支給に関する法律」
- e-Gov法令検索「年金生活者支援給付金の支給に関する法律施行令」
苛原 寛