

5. 世帯年収の五分位別の手取り(可処分所得)と黒字率
世帯年収が高いグループでは、税金や社会保険料も多くかかります。実収入から税金や社会保険料などを引いた手取りを、家計調査では可処分所得と呼びます。
5.1 勤労者世帯の第Ⅴ五分位は、税と社会保険料などで月24万5331円
勤労者世帯の第Ⅴ五分位の実収入は月109万1560円で、所得税や住民税などの直接税が月12万5277円、社会保険料が月11万9871円です。これらを含む非消費支出は月24万5331円で、可処分所得は月84万6230円でした。
第Ⅰ五分位は実収入が月36万4429円、非消費支出が月4万7885円で、可処分所得は月31万6544円です。
5.2 黒字率は第Ⅰ五分位22.8%、第Ⅴ五分位41.4%
可処分所得から消費支出を引いた黒字が可処分所得に占める割合を、黒字率といいます。勤労者世帯の黒字率は第Ⅰ五分位が22.8%、第Ⅴ五分位が41.4%でした。
消費支出は第Ⅰ五分位が月24万4375円、第Ⅴ五分位が月49万5685円です。世帯年収の高いグループは支出も多い一方で、手取りのうち手元に残る割合も高くなっています。
6. 世帯年収の五分位別の平均貯蓄と平均負債。第Ⅳ五分位は貯蓄1939万円・負債1037万円
総務省の「家計調査(貯蓄・負債編)2025年平均」は、二人以上の世帯の貯蓄と負債を年間収入五分位別に公表しています。貯蓄・負債編は集計の対象となる世帯が家計収支編と異なるため、各グループの平均年収も少し違います。
世帯年収の五分位別の平均貯蓄額と平均負債額(二人以上の世帯・2025年)2/2
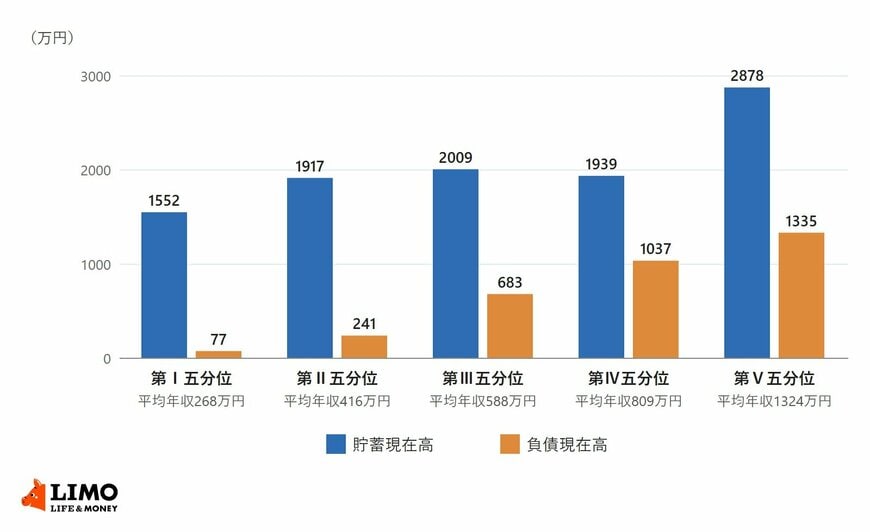
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果」、e-Stat 第8-3表を参考にLIMO編集部作成
【二人以上の世帯の年間収入五分位別の貯蓄現在高】
- 第Ⅰ五分位(平均年収268万円):1552万円
- 第Ⅱ五分位(平均年収416万円):1917万円
- 第Ⅲ五分位(平均年収588万円):2009万円
- 第Ⅳ五分位(平均年収809万円):1939万円
- 第Ⅴ五分位(平均年収1324万円):2878万円
【二人以上の世帯の年間収入五分位別の負債現在高】
- 第Ⅰ五分位:77万円
- 第Ⅱ五分位:241万円
- 第Ⅲ五分位:683万円
- 第Ⅳ五分位:1037万円
- 第Ⅴ五分位:1335万円
6.1 世帯年収の第Ⅳ五分位の貯蓄は、第Ⅲ五分位より70万円少ない
貯蓄は第Ⅲ五分位が2009万円、第Ⅳ五分位が1939万円で、世帯年収の高い第Ⅳ五分位のほうが70万円少なくなっています。世帯年収が上がれば貯蓄も順に増える、とは限りません。
6.2 第Ⅳ五分位の負債1037万円のうち、住宅・土地のための負債は961万円
第Ⅳ五分位の負債1037万円のうち、住宅・土地のための負債が961万円を占めます。第Ⅴ五分位でも負債1335万円のうち1241万円が住宅・土地のための負債です。
第Ⅲ五分位の住宅・土地のための負債は617万円で、第Ⅳ五分位はこれより344万円多くなっています。世帯主の平均年齢は第Ⅲ五分位が57.1歳、第Ⅳ五分位が52.3歳でした。
7. 世帯年収の五分位と自分の家計を比べるときに確かめたいこと
家計調査の五分位は、対象の世帯と収入の数え方が決まっています。自分の家計と比べる前に、次の2点を確かめておくと読み違えを防げます。
7.1 対象は二人以上の世帯。単身世帯は含まれない
この記事の境界値は、いずれも二人以上の世帯のものです。一人暮らしの世帯は含まれていません。二人以上の世帯の中には、世帯主が仕事をしていない世帯も入っています。
7.2 世帯年収は世帯全員の過去1年間の収入で比べる
家計調査の年間収入は過去1年間の収入で、世帯主だけでなく世帯全体の収入です。夫婦で働いている場合は2人分を合わせた額で比べないと、自分の世帯の位置を低く見積もることになります。
8. まとめ
家計調査(家計収支編)2025年平均では、二人以上の世帯の世帯年収の上位20%の境目は923万円、世帯を半分に分ける境目は580万円で、平均669万円はその境目を89万円上回っていました。勤労者世帯に絞ると、上位20%の境目は1045万円です。
世帯年収の高いグループでは配偶者の収入が多く、黒字率も高い一方で、第Ⅳ五分位は住宅・土地のための負債を抱えて貯蓄が第Ⅲ五分位を下回っていました。自分の世帯の位置は、比べる相手の世帯の範囲をそろえたうえで確かめることが大切です。
参考資料
- 総務省統計局「家計調査 五分位・十分位の境界値」
- 政府統計の総合窓口(e-Stat)「家計調査」
- 総務省統計局「家計調査 用語の解説」
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」
安達 さやか


