1. 国内の広告会社という印象と、売上収益の57%が海外という事実
電通という名前は、テレビCMや大型イベントを仕切る、日本の広告業界の中心にいる会社として語られることが多い。社名が、1906年に設立された日本電報通信社に由来する点も、日本の会社という印象を強めている。
しかし2025年12月期の有価証券報告書のセグメント情報を見ると、日本の売上収益(IFRS)は6,083億円で、連結に占める比率は42.4%にとどまる。
残りはAmericas(米州)が3,696億円、EMEA(ロシアを除く欧州・中東・アフリカ)が3,384億円、APAC(日本を除くアジア太平洋)が1,121億円だ。3地域を合わせた海外は8,202億円で、比率にして57.2%に達する。
数字の上では、電通グループはすでに「売上収益の過半を海外で稼ぐ会社」である。日本の広告会社というラベルだけで眺めると、この会社の重心を見誤りかねない。
2. 海外比率を生んだ買収の歴史と、利益はなお日本が稼ぐ構図
海外比率の源流は沿革にある。2013年3月、英国法上の買収手続きであるスキーム・オブ・アレンジメントに基づき、英国のAegis Group plcの全株式を取得して完全子会社化した。
2016年9月には米国のMerkle Group Inc.を買収し、2020年4月に完全子会社化している。Aegis Group plcは買収時にDentsu Aegis Network Ltd.へ、2020年9月にはDentsu International Limitedへと商号を変えた。
買収の積み重ねは、事業区分の形にも表れている。2021年12月期のセグメントは「海外事業」と「国内事業」の2区分で、海外事業の収益は5,986億円と、国内事業の5,019億円を上回っていた。現在は日本・Americas・EMEA・APACの4地域に分けて開示されている。
ただし、稼ぐ力は売上収益の比率と一致しない。2025年12月期の調整後営業利益(買収に関連する損益や一時的要因を除いた営業利益)は、日本が1,211億円(前期比+6.1%)だった。
これに対し、Americasは723億円、EMEAは338億円、APACは27億円で、海外3地域を合わせても1,088億円にとどまる。売上収益では6割近くを占める海外が、利益では日本1地域に届いていない。
売上総利益に対するオペレーティング・マージンも、日本の24.4%に対し、Americasは22.9%、EMEAは12.4%、APACは2.5%だった。会社は、売上総利益の40%以上を占める日本事業が、売上総利益で5年連続、調整後営業利益で2年連続の過去最高を維持したとしている。
成長の勢いにも差がある。為替や買収の影響を除いたオーガニック成長率は、2025年12月期に日本が6.2%のプラスだった一方、Americasは▲3.0%、EMEAは▲1.8%、APACは▲6.8%とマイナスが並んだ。
売上収益の重心は海外、利益と成長の重心は日本。この二重構造が、電通グループの現在の姿だと考えられる。同じ広告の仕事でも、地域によって収益性にここまで差が開く点は見逃せない。
3. 2026年3月末を底に戻した株価、市場は海外の立て直しをどう見たか
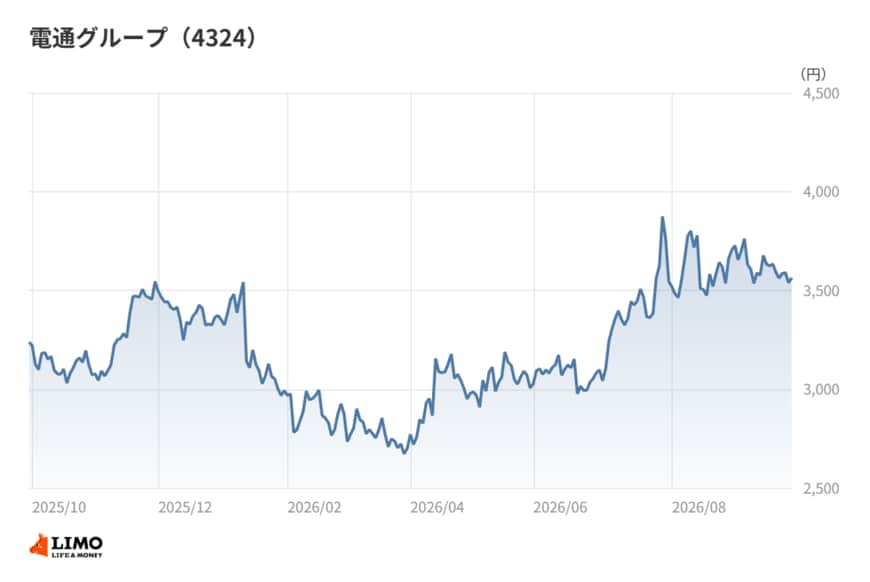
2025年10月末の終値は3,044円だった。11月末には3,545円まで上げたが、年明けから下げに転じ、2026年3月末は2,699円と、2025年10月末以降の月末終値で最も低い水準まで沈んだ。
この局面では、2025年12月期に海外事業ののれん減損を計上して最終赤字が膨らんだことや、期末配当を無配としたことが意識された可能性がある。
その後は反転した。4月末に2,900円台、5月末に3,000円台を回復し、7月末に3,545円、8月末には3,704円と、同じ期間の月末終値で最も高い水準をつけた。9月末は3,538円と小幅に下げたものの、2025年10月末から見れば1割台半ばの上昇となる。
戻りの背景には、2026年12月期に入って営業利益が黒字に戻ったことや、日本事業の底堅さへの評価があるのかもしれない。
ただ、株価が本当に問うているのは、売上収益の過半を占める海外が、利益の面でも存在感を取り戻せるかどうかだろう。日本で稼ぎ、海外で失う構図が変わらない限り、戻りの持続力は海外の数字次第という見方もできる。
4. 筆者コメント
印象的なのは、売上収益の地図と利益の地図がまったく重ならないことだ。
電通が日本の会社として見られ続ける理由の一つは、海外の顔ぶれにあるのだろう。海外の主な関係会社には、CaratやiProspect、Merkleなど、電通以外の名前を冠した会社が多く並ぶ。これでは日本の投資家から海外の姿は見えにくい。
もう一つは、利益の面では印象がむしろ正しいという点だ。稼いでいるのは今も日本であり、「日本の広告会社」というラベルは、利益で見る限り外れていない。
つまり、この会社を売上収益で見るか利益で見るかで、国籍が変わる。どちらの物差しで語られた電通なのかを意識して、ニュースや決算を読んでほしい。
5. 2026年12月期上期は黒字転換、会社が語る回復の中身
2026年12月期上期の売上収益は7,173億円で、前年同期の6,839億円から5%近く増えた。営業利益は838億円、親会社の所有者に帰属する当期利益は462億円で、前年同期の営業損失365億円、当期損失736億円から、そろって黒字に転換した。
1Qの段階で会社は、売上総利益のオーガニック成長率は0.8%にとどまったものの、為替などの影響で売上総利益は前年同期比2.7%増となり、販管費の抑制などで調整後営業利益は同11.5%増になったと説明していた。
営業利益の大きな伸びには、電通銀座ビルの譲渡益の計上なども寄与したという。本業の改善と一時的な利益が重なった黒字転換であり、両者は分けて見ておきたい。
2026年12月期の通期予想は、売上収益1兆4,915億円(前期比+3.9%)、営業利益1,526億円、当期利益697億円である。上期の営業利益は、通期予想の55.0%まで積み上がった。
一方、年間配当予想は無配のままだ。会社によれば、2025年12月期に米州とEMEAでのれんの減損損失を計上し、個別決算でも関係会社株式評価損等を計上した結果、会社法上の配当可能額が大幅なマイナスになったためだという。
6. のれんが映す海外拡大の代償、8,311億円から3,201億円へ
海外比率を高めた買収の代償は、のれん(買収価格のうち相手の純資産を上回った部分)の推移に表れている。のれんは2023年12月期末の8,311億円から、2024年12月期末に6,970億円、2025年12月期末には3,201億円まで縮んだ。
減損損失は2023年12月期に722億円、2024年12月期に2,352億円、2025年12月期に4,025億円と膨らんだ。2025年12月期は、海外事業で3,960億円ののれんの減損損失を計上している。
その結果、親会社の所有者に帰属する当期利益は、2023年12月期の▲107億円、2024年12月期の▲1,921億円、2025年12月期の▲3,276億円と、3期続けて赤字になった。利益剰余金は2021年12月期末の6,757億円から、2025年12月期末には495億円まで減っている。
親会社所有者帰属持分比率(自己資本比率に相当)は11.7%で、サービス業の中央値54.9%を大きく下回る。広告会社は媒体への支払いと広告主からの回収が両建てで膨らみやすく、比率が低く出やすい業態ではある。それでも、減損で資本が目減りした影響は小さくない。
会社は、2025年度から2027年度の中期経営計画で、2026年度に海外事業全体が株主価値向上に貢献している状態を目指すとしている。2027年に最大500億円のオペレーティングコスト削減も掲げ、3,400人の人員削減計画のうち2025年度に2,100人分の整理を実行した。
海外事業の法人数は、2021年1月時点の1,000以上から、2026年1月時点で半分程度まで減らしたという。ただし、2025年2月に公表した主要財務目標等は、2026年2月13日に一部を取り下げており、新たな目標は改めて設定する予定だ。
明るい材料もある。2025年12月期の営業キャッシュ・フローは1,179億円と、前期の599億円から倍近くに増えた。会社は、海外事業でも営業キャッシュ・フローがプラスに転じたとしている。
のれんが縮んだことで、今後の減損リスクそのものは以前より小さくなったと考えられる。帳簿に残る買収の値札が軽くなった分、海外事業は実力で評価される段階に入ったといえるだろう。
7. 筆者コメント
業種の中で比べると、この会社の財務の薄さは際立つ。ただ、それを単なる弱さと読むのは早計だ。
海外への積極的な買収は、資本を厚く持つ代わりに、売上収益の規模と地理的な広がりを買う選択だった。その値札が大きすぎたことを、ここ数年の減損が示した格好になる。
興味深いのは、稼ぐ日本が、苦しむ海外を支える構図がはっきりしてきたことだ。配当可能額のマイナスで無配を余儀なくされた以上、海外が自力で利益を出せるかは、この会社の資本政策そのものを左右する論点になる。
海外の売上収益の大きさに目を奪われるより、地域ごとの調整後営業利益がどう動くかに着目して観察していくことが大切だ。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希