1. 社名が示す「自動車」と、利益の在り処のずれ
日産自動車の2026年3月期のセグメント情報を開くと、報告セグメントは自動車事業と販売金融事業の2つしかない。販売金融とは、車を買う顧客にローンやリースを提供する事業のことだ。
自動車事業の売上高は10兆7,602億円で、連結売上高の9割近くを占める。規模で見れば、この会社はまぎれもなく自動車の会社である。
ところが、その自動車事業の営業利益は▲2,928億円の赤字だった。車を作って売る本業は、1年を通して赤字だったことになる。
一方で販売金融事業は、売上高1兆2,475億円に対して営業利益2,979億円を稼いだ。売上は自動車事業の1割強の規模しかないのに、本業の赤字を丸ごと埋めて余る利益を出している。
連結の営業利益580億円は、自動車事業の赤字と販売金融の黒字、そしてセグメント間の調整額529億円を足し合わせた結果にすぎない。連結の数字だけを見ていると、この内側の大きな凹凸は見えてこない。
2. 営業利益率23.9%、車を売った後に稼ぐ仕組み
販売金融事業の営業利益率は23.9%に達する。輸送用機器業種の営業利益率の中央値は5.3%だから、その4倍を超える水準だ。対して自動車事業の営業利益率は▲2.7%だった。
この差は、たまたま1年だけ起きたことではない。2025年3月期も、自動車事業は▲2,679億円の営業赤字で、販売金融事業は2,856億円の営業利益を上げていた。販売金融の営業利益率は2期続けて23.9%と、ほぼ同じ水準を保っている。
つまり自動車事業の赤字は2期で▲2,679億円から▲2,928億円へと広がり、その穴を販売金融がほぼ同じ規模の黒字で埋める構図が続いている。
なぜ販売金融はこれほど安定して稼げるのか。一般に販売金融は、車を売った後に長い期間をかけて金利やリース料を受け取る事業である。車の販売が落ちても、過去に積み上げた貸付の残高から収益が入り続ける性質を持つ。
資産の規模がそれを物語る。2026年3月期末の販売金融事業のセグメント資産は10兆7,268億円で、自動車事業の10兆251億円を上回った。
前期は自動車事業が10兆4,128億円、販売金融が10兆1,455億円だったから、この1年で逆転したことになる。セグメント資産で比べると、半分強が工場や設備ではなく、顧客への貸付やリース車両の側にある計算だ。
売上高の伸びも対照的である。販売金融事業は前期比+4.4%と伸び、自動車事業は▲5.9%と縮んだ。車を売る事業が縮むなかで、車を売った後の金融が伸びている。業績の重心が、ものづくりから金融の側へ移りつつあると読むこともできるだろう。
ただし、販売金融の収益は、もとをたどれば車が売れて初めて生まれる。自動車事業が縮み続ければ新たな貸付の積み上げも細り、いずれ金融の収益にも響いてくる。本業の赤字を金融が支える構図は、永続的な安定を約束するものではない。
3. 350円台から300円台へ、この構造は株価に織り込まれているか
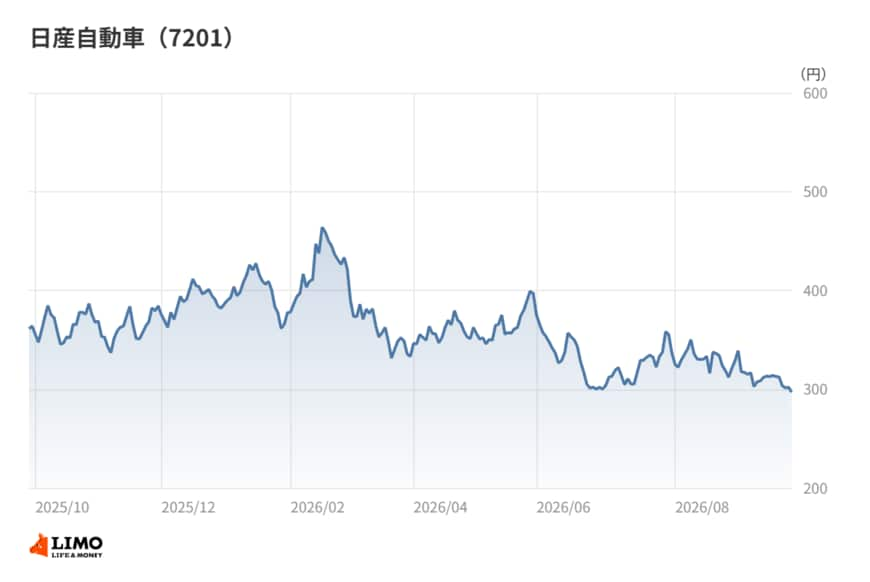
株価を月末終値で追うと、2025年10月末は350円台だった。11月末と12月末は380円台から390円台に水準を上げ、1月末に370円台へ下げたのち、2026年2月末には430円台まで上昇した。2025年10月末以降の月末終値では、これが最も高い水準だ。
しかし3月末には330円台へと大きく下落した。4月末は350円台、5月末は390円台と持ち直したものの、6月末には300円まで下げている。
7月末と8月末は330円台に戻したが、2026年9月時点の終値は300円台前半にとどまる。起点の2025年10月末と比べれば、15%近い下落である。
ひと月で1割以上動く月がいくつもある値動きの荒さは、業績の先行きへの見方が大きく揺れていることの表れだろう。会社は2027年3月期に営業利益2,000億円への回復を見込むが、その前提には自動車事業の立て直しがある。市場はその実現性を測りかねているのではないだろうか。
販売金融が安定して稼ぐ構造は、株価に一定の下支えを与えている可能性がある。一方で、株価の振れは主に自動車事業の赤字の行方に反応しているように見える。市場は日産自動車を「金融で稼ぐ会社」ではなく、あくまで「車の会社」として評価しているのかもしれない。
4. 筆者コメント
なぜ、これほどはっきりした構造が、社名から受ける印象を塗り替えないのだろうか。
理由の1つは、金融の利益が目に見えにくいことだと私は考えている。新型車の発表や工場の稼働、販売台数は話題になりやすい。一方で、顧客のローン残高が毎月少しずつ利息を生む様子は、ニュースになりにくい。
もう1つは、金融の利益が車の「後ろ側」にあることだ。車が売れた結果として生まれる収益なので、どうしても主役は車のほうに見える。実際には主役が赤字で、脇役が舞台を支えているのが今の姿である。
この会社の決算を読むときは、連結の営業利益を1つの数字として受け取らず、2つの事業に分けてから眺めてみてほしい。同じ営業利益でも、どちらの事業が生んだものかで意味はまるで変わる。
5. 2026年3月期決算、台数減と減損が映す本業の苦しさ
2026年3月期通期の売上高は12兆78億円で前期比▲4.9%、営業利益は580億円で▲16.9%だった。親会社株主に帰属する当期純損失は5,330億円で、2期続けて大きな最終赤字となった。
会社の説明によると、グローバル全体需要が前年比3.5%増えたなかで、同社のグローバル小売台数は5.8%減の315万1千台にとどまった。市場占有率も0.3ポイント下がって3.5%となっている。
市場全体が伸びるなかで台数を落としたことになる。自動車事業のセグメント売上高が縮み、営業赤字が広がったのは、この台数の落ち込みと整合的だ。
自動車事業では減損損失3,662億円も計上された。前期の4,912億円に続く大きな減損で、資産の価値を見直す作業が2期続いた形である。最終赤字の大きさは、営業段階の赤字に加え、こうした減損が重なった結果と考えられる。
もっとも最終損益は、前期の▲6,708億円から1,378億円改善した。赤字の幅はなお大きいが、最悪期からは一歩抜け出しつつあるともいえる。
2027年3月期1Qは、売上高2兆9,642億円、営業利益778億円、純利益37億円だった。通期計画は売上高13兆円(+8.3%)、営業利益2,000億円、当期純利益200億円で、1Qの営業利益は通期計画の38.9%まで進んだ。
数字の上では、回復の足取りが見え始めている。ただ、連結の営業利益が戻っても、それが自動車事業の赤字縮小によるものか、販売金融の上積みによるものかで意味は変わる。セグメント別の中身を確かめるまでは、回復の質を判断しきれない。
6. 販売金融が吸い込む資金、キャッシュフローで見る重さ
2026年3月期の営業キャッシュフローは7,946億円の流入だった一方、投資キャッシュフローは9,143億円の流出で、フリーキャッシュフロー(営業CFと投資CFの合計)は▲1,196億円のマイナスとなった。
投資の中身を見ると、販売金融事業の設備投資は1兆1,154億円で、自動車事業の5,405億円の2倍を超える。販売金融の設備投資は、主にリースに回す車両の取得と考えられる。最も稼ぐ事業は、同時に最も資金を使う事業でもある。
金融で稼ぐには、貸し出す原資が要る。社債は2兆6,713億円、長期借入金は2兆5,398億円にのぼる。自己資本比率は24.2%と、輸送用機器業種の中央値51.9%の半分以下だ。
負債が厚いこと自体は、販売金融を抱える自動車会社に共通する特徴で、それだけで財務の良し悪しは決まらない。ただ、本業が赤字の局面では、調達コストの上昇が金融の利ざやを削り、会社全体の余力を細らせるリスクを抱える。
実際、支払利息は2026年3月期に1,138億円と、前期の773億円から大きく増えた。金融が稼ぐ構造は、金利の動きに対して無防備ではない。
配当は2026年3月期が無配で、2027年3月期も無配を予定する。本業の立て直しと金融事業への資金の手当てが優先される局面が続いていると受け止められる。
7. 筆者コメント
本業の赤字を金融が埋める構図は、この2期で一時的な現象から、会社の形そのものへと変わりつつあるように見える。
販売金融の収益は、言ってみれば過去の販売が残した遺産だ。貸付の残高が利息を生み続けるあいだは、本業が苦しくても会社全体は持ちこたえられる。だが遺産は、新しい販売で補わなければ少しずつ目減りしていく。
そう考えると、金融の稼ぎには2つの読み方がある。本業の失速を覆い隠す化粧と見るか、立て直しまでの時間を買う資金源と見るか。どちらになるかは、自動車事業がいつ赤字を脱するかで決まる。
私は、この会社の回復を測る物差しは連結の営業利益ではなく、自動車事業のセグメント損益だと考えている。次の決算でも、まずそこから確かめることをおすすめしたい。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希