
「借金があると生活保護は受けられないのでは」「生活保護を受けながら自己破産なんてできるの」——債務整理の相談窓口には、こうした誤解を抱えたまま相談に来る人が少なくありません。
実際には、借金の有無そのものは生活保護の受給要件に含まれておらず、逆に生活保護を受給しながら自己破産をする人の方が、通常の破産よりも手続きが早く終わるケースがほとんどです。この記事では、破産法および厚生労働省の実施要領にもとづき、生活保護と自己破産がどのように関係しているのか、そしてどちらを先に手続きすべきかを整理します。
1. 生活保護の「資産要件」と、借金の「有無」はまったく別の話
生活保護の受給要件は、大きく分けて①資産の活用、②能力の活用、③あらゆるものの活用(年金や手当など他の制度を先に使う)、④扶養義務者からの扶養、の4つです。このうち借金の有無を直接の判定材料にする規定は存在しません。
厚生労働省の次官通知「生活保護法による保護の実施要領について」では、現金・預貯金・有価証券・不動産・自動車などの資産は、原則として売却するなどして生活費に充てたうえで、なお最低生活費に満たない場合に保護を適用するという考え方が示されています。
つまり審査の対象になるのは「今持っている資産」であり、「過去に負った借金」ではありません。ここで多くの人が混同しやすいのが、「資産がマイナスである状態」と「資産要件を満たさない状態」の違いです。
借金は資産の帳簿上のマイナスですが、生活保護の資産要件はあくまで保有している現金・預貯金・不動産などのプラスの資産を対象にした基準であり、借金の残高を資産から差し引いて判定するような仕組みにはなっていません。したがって、多額の借金を抱えていても、現に活用できる資産がなく収入が最低生活費に満たなければ、要件自体は満たすことになります。
この考え方は、審査の実務でしばしば見落とされがちです。相談者の中には「借金が◯百万円あるので資産はマイナスだから受給できるはず」と考える人もいますが、審査担当者が確認するのは、あくまで申請時点で本人名義になっている現金・預貯金・不動産・自動車などのプラスの財産です。借金の存在は、それらの資産の評価額を直接減らす要素としては扱われません。
逆に言えば、住宅ローンの残った持ち家や、ローン返済中の自動車を保有している場合は、借金があることを理由に資産要件がクリアになるわけではなく、その資産自体をどう扱うか(売却・処分を求められるか、保有が認められるか)が個別に審査されます。住宅や自動車の保有に関する詳しい基準は、それぞれの資産の扱いを解説した別記事のテーマになるため、本記事では借金との関係に絞って整理しています。
2. 【編集者の視点】
元厚労省担当記者として現場取材をしていた頃、ケースワーカーの多くが口をそろえて言っていたのが「借金があることを隠さないでほしい」という言葉でした。借金の有無が受給の可否を左右しないなら、なぜ申告を求めるのか——それは次章で説明する「保護費の使い道」に関わる問題だからです。
3. 「借金があるから受給できない」ではなく「保護費を借金返済に回すと問題になる」という逆転
生活保護の受給要件そのものに借金は関係しない一方で、実務上トラブルになりやすいのは、保護開始後に保護費を借金の返済に充てるケースです。生活保護費は「最低限度の生活を維持するための費用」であり、その全額が食費・住居費・光熱費など生活の維持に使われることを前提に算定されています。
この費用を借金の返済に回すことは、制度の趣旨と整合しないため、ケースワーカーから返済をやめるよう指導が入ることがあります。返済のために保護費を切り詰めた結果、逆に生活の維持が難しくなるという本末転倒も起こりえます。
3.1 【借金の状態と生活保護制度における扱いの違い】
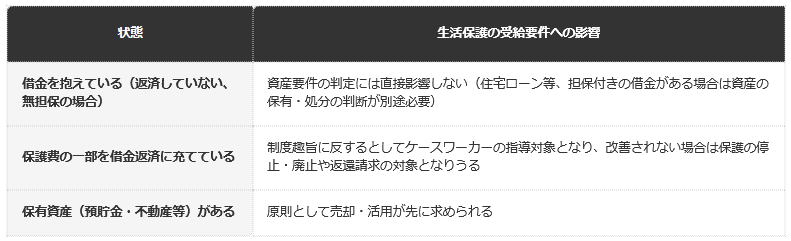
- 借金を抱えている(返済していない、無担保の場合):資産要件の判定には直接影響しません(住宅ローン等、担保付きの借金がある場合は資産の保有・処分の判断が別途必要です)
- 保護費の一部を借金返済に充てている:制度趣旨に反するとして指導対象となり、改善されない場合は保護の停止・廃止や返還請求の対象になりえます
- 保有資産(預貯金・不動産等)がある:原則として売却・活用が先に求められます
この構造を理解すると、「借金があるから生活保護を諦める」のではなく、「借金は借金として別の手続き(自己破産など)で整理し、生活保護は生活保護で本来の要件に沿って申請する」という、2つの制度を並行して使う発想に切り替えられます。
4. 生活保護受給者の自己破産が「同時廃止」になりやすい理由
破産法第216条第1項は、裁判所が「破産財団をもって破産手続の費用を支弁するのに不足すると認めるとき」は、破産手続開始の決定と同時に手続廃止の決定をしなければならないと定めています。これがいわゆる「同時廃止」で、換価できる財産がほとんどない場合に選ばれる簡易な手続きです。
生活保護の受給者は、そもそも受給の前提として現金・預貯金・不動産などの資産をほとんど保有していない状態にあります。そのため、破産手続で配当に回せるような財産が実質的に存在せず、通常の管財事件(破産管財人が財産を換価・配当する手続き)ではなく、同時廃止事件になるのが一般的な運用です。
同時廃止では予納金が不要になり、免責が確定するまでの期間も短くなるため、手続きにかかる負担そのものが小さくなります。管財事件では数十万円規模の予納金が必要になることもあるため、この差は決して小さくありません。
4.1 【管財事件と同時廃止の主な違い】
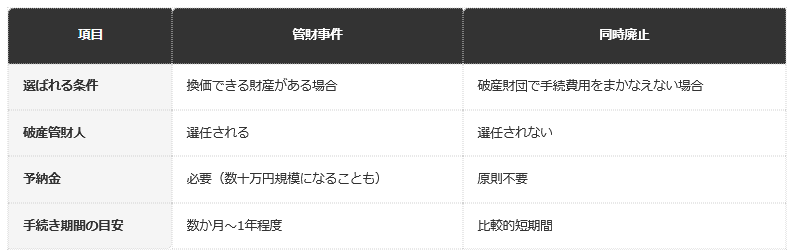
- 選ばれる条件:管財事件は換価できる財産がある場合、同時廃止は手続費用をまかなえない場合
- 破産管財人:管財事件は選任される、同時廃止は選任されません
- 予納金:管財事件は必要(数十万円規模のことも)、同時廃止は原則不要です
- 手続き期間の目安:管財事件は数か月〜1年程度、同時廃止は比較的短期間です
5. 【編集者の視点】
「生活保護を受けながら自己破産すると、保護費に何か悪い影響が出るのでは」と不安を口にする人もいますが、自己破産のタイミングや同時廃止という手続き類型そのものは、生活保護の受給を制限する条件としては定められていません。むしろ資産がない状態は同時廃止の要件と重なりやすい、という関係にあります。
6. 法テラス(民事法律扶助)の「償還免除」——生活保護受給者だけが使える専用手続き
自己破産の手続きには弁護士費用や裁判所費用がかかりますが、法テラス(日本司法支援センター)の民事法律扶助を利用すれば、弁護士費用を法テラスが立て替え、利用者は分割で返済(償還)していく仕組みが使えます。ここで生活保護受給者に特有の制度が「償還免除」です。
法テラスの公表資料によれば、2026年4月1日からは生活保護受給者に限り、インターネットによる償還免除の申請サービスが始まりました。生活保護受給者に係る免除の要件は3点で構成されています。
6.1 【法テラス償還免除の3要件】
- 要件(1):生活保護法による保護を受けていること
- 要件(2):事件で得た利益の25%を償還済み、または25%償還を不要とする特別の事情があること
- 要件(3):免除を認める相当性があること
生活保護受給者の場合、償還免除申請書と生活保護受給証明書を提出するだけで手続きが完結する簡易な運用になっています。準生活保護(生活保護に準ずる経済状況)やひとり親家庭向けの免除は、このインターネット申請サービスの対象外である点には注意が必要です。
7. 免責が確定しても消えない借金がある——非免責債権との関係
自己破産で免責が認められると、原則として借金の支払い義務はなくなります。しかし破産法第253条第1項は、免責の効力が及ばない「非免責債権」を列挙しています。
非免責債権には、租税等の請求権(所得税・住民税などの国税・地方税や、国民健康保険料・国民年金保険料の滞納分を含む)、養育費など親族関係にもとづく義務、罰金等の請求権などが含まれます。つまり自己破産で消費者金融やクレジットカードの借金が整理できても、税金や社会保険料の滞納分は免責の対象外として残ります。
この点は、生活保護を受給していない世帯にとっても、破産手続を検討する際に見落とされがちな重要な区分です。特に国民健康保険料や国民年金保険料の滞納分は、免責が確定した後も請求され続けるため、「破産すれば保険料の滞納も帳消しになる」という誤解には注意が必要です。
生活保護の収入認定に関する別の罠は、生活保護受給者は要注意。給付金が「収入認定」されて保護費が減額される罠でも扱っています。税金・社会保険料が生活保護世帯の手取りにどう影響するかは、給付金に課税される?非課税世帯への影響と、税金・社会保険料の罠もあわせて確認してください。
8. 破産手続き中でも生活保護の申請・受給に影響はあるか
自己破産の手続きが進行中であることは、生活保護の申請を妨げる理由にはなりません。むしろ、破産手続きの過程で資産や収入の状況が明らかになるため、福祉事務所への申告内容と矛盾がないよう、通帳の履歴や資産の状況は正直に伝えることが重要です。
生活保護の申請では、資産調査(預貯金通帳の履歴確認など)と扶養照会(親族に援助が可能か確認する手続き)が行われるのが原則です。自己破産の手続きでも同様に、裁判所や破産管財人が通帳履歴を確認します。
双方の手続きで申告する資産・負債の内容にズレがあると、どちらの手続きでも不利益になりかねません。両方の窓口に対して同じ事実を一貫して伝えることが、手続きを円滑に進めるうえでの基本になります。
また、破産手続き中に新たな借り入れをすることは、生活保護の受給中であるかどうかにかかわらず、免責不許可事由に該当するおそれがあります。生活保護受給中に新たな借金をすること自体を直接禁止する規定はありませんが、収入や資産の状況として申告が必要になり、ケースワーカーへの相談なしに借り入れを行うと、後になって収入認定や資産保有の観点から指摘を受ける可能性があります。
9. 自己破産の申立てから免責決定までの大まかな流れ
自己破産の手続きは、一般的に「弁護士・司法書士への相談・受任」「裁判所への破産手続開始・免責許可の申立て」「裁判所による審尋(必要な場合)」「破産手続開始決定」という流れで進みます。
このあとは「同時廃止または管財事件としての手続き」「免責審尋」「免責許可決定」「決定の確定」と続きます。生活保護受給者のように資産がほとんどない場合は、破産手続開始決定と同時廃止の決定が同時に出されるため、この流れの中間部分が大きく省略される形になります。
免責許可決定が確定すると、破産法第253条にもとづき、非免責債権を除く借金の支払い義務がなくなります。手続き全体にかかる期間は、裁判所や個々の事情によって幅がありますが、同時廃止のケースでは管財事件に比べて短期間で終わるのが一般的な傾向です。
手続きの間も生活保護の受給自体は継続されるため、「破産手続中は保護費が止まるのでは」という心配は不要です。生活保護は毎月の収入・資産の状況にもとづいて継続の可否が判断される制度であり、自己破産という手続きを進めていること自体が、受給を打ち切る理由にはなりません。不安がある場合は、担当のケースワーカーに手続きの進行状況を伝えておくと、収入認定や資産調査の際の説明もスムーズになります。
10. 生活保護と自己破産、どちらを先に手続きすべきか
実務上は、多くのケースで先に生活保護の申請を行い、受給が決まってから法テラスの援助を利用して自己破産の手続きに入る、という順序が取られます。理由は単純で、生活保護を受給していれば法テラスの資力要件(収入・資産基準)を満たしやすく、弁護士費用の立て替えを受けられる可能性が高くなるためです。
一方で、すでに自己破産の手続き中に生活保護の要件を満たす状況になった場合は、破産手続の進行を待たずに生活保護を申請してよく、両者の手続きは法律上、互いを妨げるものではありません。
どちらを先にするかで悩んだ場合は、法テラスや自治体の福祉窓口、弁護士・司法書士の債務整理相談で、自分の資産状況を踏まえて確認するのが確実です。判断に迷う理由の多くは「自分のケースがどちらの制度の対象になるか分からない」という点にあるため、まずは窓口に現状を伝えることが近道になります。
相談先を選ぶ際は、まず市区町村の福祉事務所(生活保護の相談窓口)に生活状況を伝え、資産・収入の実態から受給の可能性があるかを確認するのが最初のステップになります。
そのうえで借金の整理が必要と分かれば、福祉事務所や自治体の消費生活センターから法テラスや弁護士会の相談窓口を案内されることが多く、法テラスの窓口では収入・資産の状況を踏まえて弁護士費用の立て替えが利用できるかどうかを個別に判定してもらえます。
逆に、先に弁護士や司法書士に借金の相談をした場合でも、生活の状況次第では生活保護の申請を勧められることがあります。どちらの窓口から相談を始めても、最終的には双方の制度の担当窓口と連携しながら手続きを進めることになるため、「相談する順番を間違えると不利になるのでは」と過度に心配する必要はありません。
11. まとめ
- 生活保護の受給要件は資産・能力・他制度・扶養の活用であり、借金の有無そのものは判定材料ではありません
- 保護費を借金返済に充てることは制度趣旨に反するため、ケースワーカーの指導対象になりえます
- 生活保護受給者の自己破産は資産が少ないことから同時廃止になりやすく、法テラスには専用の償還免除手続きがあります
- 免責後も税金・保険料の滞納分などの非免責債権は残ります
借金と生活保護は、審査の場面ではほとんど交わらない別々の制度です。だからこそ、借金を理由に申請をあきらめるのではなく、生活保護は生活保護、借金整理は自己破産という形で、それぞれの制度を本来の目的どおりに使い分けることが大切です。
どちらの手続きも自治体の福祉窓口や法テラスといった公的な相談先が用意されています。制度の建前だけを鵜呑みにせず、自分の資産・収入の実態を正直に伝えたうえで、順序や進め方を相談してみてください。
特に、借金の返済に追われて生活そのものが立ち行かなくなっている場合は、自己破産の手続きを終えるまで生活保護の申請を待つ必要はありません。資産・収入の実態が受給要件を満たしていれば、その時点で福祉事務所に相談することが、状況を悪化させないための現実的な一歩になります。
12. よくある質問
12.1 Q. 借金があると生活保護の審査に落ちますか。
A. いいえ。借金の残高そのものは受給要件の判定に直接使われません。審査されるのは、現金・預貯金・不動産などの保有資産や収入の状況です。
12.2 Q. 生活保護費で借金を返済してもいいですか。
A. 保護費は最低限度の生活を維持するための費用であり、借金の返済に充てることは制度の趣旨に反するとして、ケースワーカーから指導を受けることがあります。
12.3 Q. 生活保護を受給しながら自己破産はできますか。
A. できます。生活保護の受給が自己破産の妨げになる規定はなく、資産が少ないことから同時廃止という簡易な手続きになりやすいのが実務上の傾向です。
12.4 Q. 同時廃止とはどのような手続きですか。
A. 破産法第216条にもとづき、破産財団で手続き費用をまかなえないと裁判所が判断した場合に、破産手続開始の決定と同時に手続きを終了させる仕組みです。予納金が不要になり、免責までの期間も短くなります。
12.5 Q. 自己破産の弁護士費用はどうすればいいですか。
A. 法テラス(日本司法支援センター)の民事法律扶助を利用すれば、弁護士費用を立て替えてもらえます。生活保護受給者は、一定の要件を満たせば立替金の償還が免除される専用の手続きも用意されています。
12.6 Q. 自己破産すれば借金は全部なくなりますか。
A. いいえ。破産法第253条にもとづき、税金や国民健康保険料・国民年金保険料などの滞納分、養育費、罰金等は「非免責債権」として免責後も支払い義務が残ります。
12.7 Q. 生活保護と自己破産はどちらを先に申請すべきですか。
A. 多くのケースでは、先に生活保護を申請して受給が決まった後に、法テラスの援助を利用して自己破産の手続きに入る順序が取られます。ただし法律上どちらを先にしても手続き自体は妨げられません。
12.8 Q. 自己破産をしたことは生活保護の受給に不利になりますか。
A. 自己破産の経験そのものを理由に生活保護の受給が制限される規定はありません。審査はあくまで申請時点の資産・収入の状況にもとづいて行われます。
12.9 Q. 免責されずに残った税金や保険料の滞納分は、生活保護費で払うことになりますか。
A. 生活保護の受給中は、税金や国民健康保険料・国民年金保険料などが原則として減免・徴収猶予の対象になる場合があります。滞納分の扱いは自治体や制度ごとに異なるため、免責後に残った請求については、担当のケースワーカーや各制度の窓口に個別に確認することが必要です。
参考資料
- 厚生労働省『生活保護法による保護の実施要領について』(社発第246号、昭和38年4月1日)
- e-Gov法令検索『破産法』(平成十六年法律第七十五号)第216条・第253条
- 法テラス(日本司法支援センター)『インターネットによる民事法律扶助の償還免除申請サービス開始について』
齊藤 慧