


1. 4,200円台から1万800円台へ。昨秋以降の月末終値が描いた振れ幅
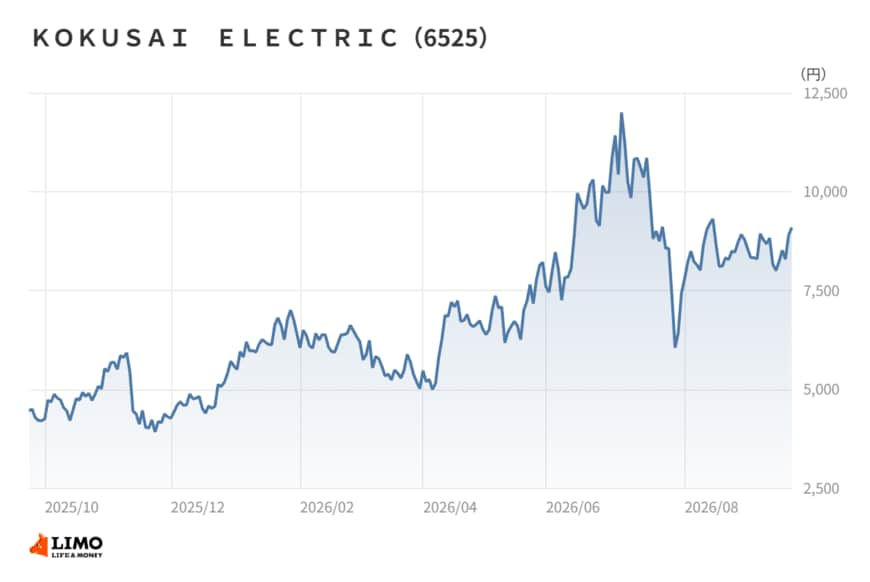
2025年10月末の終値は5,600円台だった。そこから11月末には4,200円台まで大きく下げている。昨秋以降の月末終値では、これが最も低い水準にあたる。
12月末には5,400円台まで戻し、2026年に入ると1月末・2月末とも6,400円台で足踏みした。3月末は5,000円台まで下押ししている。
ここまでは、上下に振られながらも方向感の乏しい展開だった。半年近く、同じレンジの中を行ったり来たりしていたことになる。
様子が変わるのは春先からだ。4月末に6,300円台、5月末に8,200円台、6月末には1万800円台と、3か月で水準を一段ずつ切り上げた。6月末は昨秋以降の月末終値で最も高い水準である。
もっとも、そこからの反転も速い。7月末は7,400円台まで下押しし、8月末に8,700円台へ持ち直した。2026年9月時点の終値は8,800円台にある。
最も低い月末終値と最も高い月末終値の間には、2.5倍を超える開きがある。半導体製造装置という業種を考えれば驚くほどの話ではないが、この期間の振れ方は、同社の決算の動きよりもはるかに激しい。
これだけの値動きを単一の材料で説明するのは無理がある。ただ、生成AI向けの設備投資をめぐる市場の見方が、この期間に何度も揺れたことは意識された可能性が高い。ボラティリティの高さは、この銘柄の特性として織り込んでおいたほうがいい。
2. 売上は1.6%減、営業利益は18.5%減。落ち方の差はどこから来たのか
2026年3月期通期の売上収益(IFRS)は2,350億円で、前期比▲1.6%だった。営業利益は418億円で▲18.5%、親会社の所有者に帰属する当期利益は300億円で▲16.4%となっている。
減収の幅は1.6%にすぎない。それなのに営業利益は2割近く落ちた。この差がどこから来たのかが、この決算を読むうえでの入口になる。
会社の説明によると、売上面ではNAND向け装置の販売に加えて、主にDRAM向けのアップグレード改造が伸びた。一方で、前期に活発だった中国でのDRAM向け設備投資が落ち着き、全体では減収となっている。
利益面については、生産工場の稼働率低下、製品構成の変化、そして将来に向けた研究開発などの先行投資の影響が挙げられている。稼働率と製品構成、費用の積み増し。この3つが同時に効いた期だったということだ。
3つのうちどれがどの程度効いたのかは、開示からは切り分けられない。ただ、費用の側の動きだけは数字にはっきり表れている。
3. 粗利率は4割超のまま。利益を削ったのは費用の側だった
売上総利益から見ていこう。2026年3月期は968億円で、売上収益に対する比率は41.2%だった。
前期の2025年3月期は1,017億円で42.6%、その前の2024年3月期は749億円で41.5%である。売上収益が1,808億円まで落ち込んだ期を含めて、粗利率は3期とも4割を超えている。電気機器の業種中央値は29.8%だから、水準そのものが違う。
動いたのは販管費のほうだ。2024年3月期の444億円から、2025年3月期は505億円、2026年3月期は551億円へと積み上がった。
売上収益に対する比率で見ると、2025年3月期の21.1%から2026年3月期は23.4%へ、2.3ポイント上がっている。粗利率の1.4ポイント低下と足し合わせれば3.7ポイント。営業利益率が21.5%から17.8%へ下がったこととぴたり符合する。
つまりこの減益は、売上の減少そのものよりも、採算構造の両側が少しずつ悪化した結果として説明がつく。売上が横ばいのなかで費用だけが46億円増えれば、営業利益はその分だけ削られる。
費用の中身で目を引くのは研究開発費だ。2024年3月期の126億円から2025年3月期は156億円、2026年3月期は182億円と、2期で4割以上増えている。売上収益に対する比率は7.8%まで上がった。
販管費の内訳では、給与及び賞与が110億円、減価償却費が76億円を占める。人と設備の両方にコストが乗る局面だったことがうかがえる。
ここに、半導体製造装置という業種に対する一般的な見方とのずれがある。市況の波が大きい装置産業は、不況期に採算が崩れるものだと考えられやすい。だが同社の場合、売上が最も落ち込んだ2024年3月期でも営業利益率は17.0%を保っている。電気機器の業種中央値6.7%の2倍を優に超える水準だ。
振れているのは売上と稼働率であって、単位あたりの採算そのものではない。株価のボラティリティと収益基盤の性質は、必ずしも同じものを映していないと読み取れる。
4. 筆者コメント
なぜ、減益の期に研究開発費を4割以上も積み増したのだろうか。
普通に考えれば、売上が伸び悩む局面では費用を絞りたくなる。実際、そうしていれば営業利益率はもう少し高いところで着地したはずだ。
それでも費用を増やしたのは、次の需要の形が見えていたからだろう。生成AI向けの装置は世代交代のテンポが速い。ここで開発を緩めれば、戻ってきた需要を取り逃がす。
利益率の低下は、その意味で「負けた結果」というより「選んだ結果」に近い。私はそう読んでいる。
もっとも、その選択が正しかったかどうかは、まだ判定できない。判定材料は、稼働率が戻ったときに利益率がどこまで戻るかという一点に集まる。決算を見るときは、営業利益の金額よりも先に売上に対する販管費の比率を確かめる。この銘柄については、その順番のほうが合っていると思う。
5. 設備投資は絞り、減価償却は増える。費用構造のもう一つの層
費用の話を続けよう。販管費や研究開発費は目に見えやすいが、その下にはもう一つ、時間差で効いてくる層がある。設備投資と減価償却だ。
設備投資額は2024年3月期の204億円、2025年3月期の203億円から、2026年3月期は168億円へ絞られた。一方で減価償却費は109億円、126億円、142億円と増え続けている。
投資を抑えても、過去に積んだ設備は費用として落ち続ける。この非対称が、売上の戻りに対して利益率の戻りが鈍く見える一因になっていると考えられる。
キャッシュフローの振れも大きい。営業キャッシュフローは2024年3月期がわずか29億円、2025年3月期が384億円、2026年3月期は488億円だった。棚卸資産が888億円と厚く、在庫の増減が現金の出入りをそのまま左右する構造にある。
利益は減ったのに営業キャッシュフローは前期から増えた。この逆行は、運転資本の動きを抜きにしては説明できない。損益計算書だけを追っていると見落とす部分だ。
6. 2027年3月期は営業利益794億円予想。マージン回復のシナリオ
会社は2027年3月期の通期予想として、売上収益3,400億円、営業利益794億円、親会社の所有者に帰属する当期利益555億円を掲げている。前期比ではそれぞれ+44.6%、+89.8%、+84.4%だ。
この予想は、2026年5月時点では売上収益2,800億円・営業利益545億円だった。8月の1Q決算にあわせて一段引き上げられている。
2027年3月期1Qの実績は、売上収益754億円で前年同期比+45.6%、営業利益159億円で+63.9%、当期利益115億円で+70.6%。営業利益率は21.1%まで戻した。
会社の説明では、前期に増してAI関連の需要が半導体デバイスメーカーの投資を牽引しており、生成AIの活用拡大に伴うデータセンター用サーバー向けの需要が急速に拡大しているという。先端デバイス向け装置の売上構成比が高いことから、市場成長を上回る事業拡大を想定しているとしている。
通期予想の営業利益率は23.4%になる。2025年3月期の21.5%を上回り、直近5期では最も高い水準だ。会社は生産工場の大幅な稼働率改善による収益性向上を見込んでいる。
つまり、前期に利益率を押し下げた稼働率の問題が解消する前提で組まれた予想である。裏を返せば、この前提が崩れたときに最も傷むのも利益率ということになる。
還元も動いている。1株当たり配当金は2026年3月期の37円に対し、2027年3月期は65円を予想する。ROE(自己資本利益率)は2024年3月期12.8%、2025年3月期18.8%、2026年3月期14.5%と振れているが、電気機器の業種中央値7.7%は一貫して上回っている。
7. 筆者コメント
業界内での立ち位置に照らすと、この会社の数字の読み方は少し変わってくる。
電気機器という括りのなかで営業利益率17.8%は上位に入る部類だ。ただしこの括りには、家電も電子部品も通信機器も同居している。中央値との比較だけで強いと結論づけるのは、母集団の中身を見ないまま物差しを当てることになる。
もう少し意味があるのは自社の過去との比較だろう。売上収益が1,808億円まで落ちた期と、2,350億円まで戻した期で、営業利益率はどちらも17%台だった。規模が3割違っても採算がほぼ変わらないというのは、固定費の回収が読みにくいことの裏返しでもある。
自己資本比率は61.0%まで上がった。負債をほとんど使わない財務が資本効率の面で最適かどうかは、また別の論点として残る。
増配、設備投資、研究開発。この3つの配分をどう組み替えるかが、次の数年の見どころになるのではないだろうか。
8. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


