2026年10月、パート・アルバイトなどの社会保険加入に関する賃金要件が撤廃されます。
「106万円の壁がなくなる」と聞いて、ご自身の働き方や手取りがどう変わるのか、気になっている方もいるでしょう。
本記事では、加入条件の変更点を整理し、年収別の保険料と、税金・扶養の基準を確認します。

「年収の壁」には、社会保険に関するものと、税金に関するものがあります。数字だけを覚えていると、違う制度の基準を当てはめてしまうこともあるでしょう。まずは勤務先の社会保険に入る条件を確認し、そのうえで保険料や税金を分けて考えると、家計への影響が見えやすくなります。
1. 【試算】社会保険に加入すると、保険料はいくらになる?
社会保険に入った場合、毎月どのくらい引かれるのでしょうか。まずは、保険料の目安から見ていきましょう。
試算は20歳以上40歳未満で、賞与や通勤手当などがなく、毎月の報酬が年収の12分の1となるケースです。加入要件を満たす人について、2026年度の料率を12カ月分に当てはめます。
なお、以下は加入後の負担額です。すでに社会保険に加入している人に、この金額が追加されるわけではありません。
1.1 保険料は勤務先と折半。本人負担率は合計14.215%
厚生年金保険料や健康保険料、子ども・子育て支援金は、原則として勤務先と本人が半分ずつ負担します。これが「労使折半」です。
協会けんぽの全国平均の健康保険料率を使うと、本人負担は次のようになります。
厚生年金の保険料額表
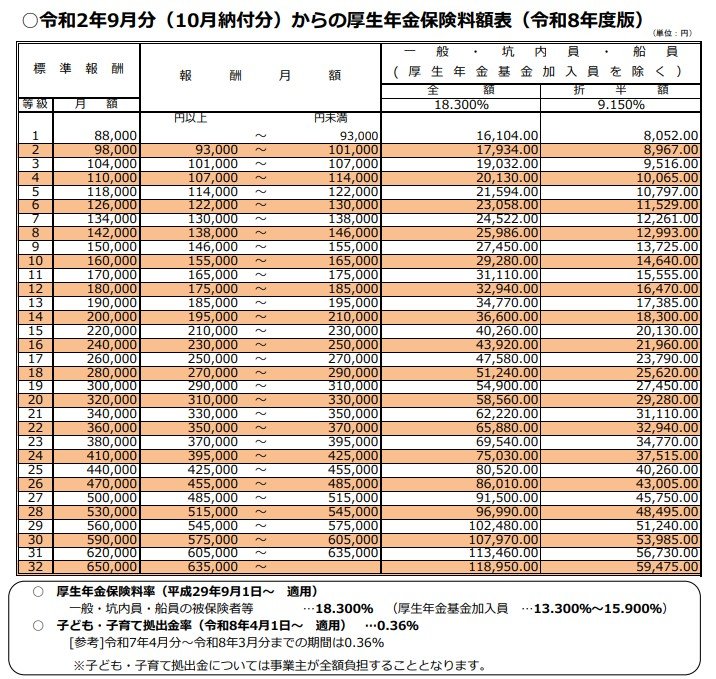
- 厚生年金保険料:18.3%の半分で9.15%
- 健康保険料:全国平均9.90%の半分で4.95%
- 子ども・子育て支援金:0.23%の半分で0.115%
- 本人負担率の合計:14.215%
似た名称の「子ども・子育て拠出金」は、勤務先が全額負担する別の制度です。本人負担には含めません。
40歳以上65歳未満では、原則として介護保険料の本人負担0.81%も加わります。また、健康保険料率は都道府県支部によって異なるため、全国平均は参考値です。
1.2 年収120万円・130万円・150万円で比べる
保険料は給与そのものではなく、報酬を一定の幅で区分した「標準報酬月額」を使って計算します。
今回の年収に対応する標準報酬月額は、それぞれ9万8000円、11万円、12万6000円です。
- 年収120万円:本人負担は月約1万3931円、年約16万7168円。保険料を差し引いた年額は約103万2832円
- 年収130万円:本人負担は月約1万5637円、年約18万7638円。保険料を差し引いた年額は111万2362円
- 年収150万円:本人負担は月約1万7911円、年約21万4931円。保険料を差し引いた年額は約128万5069円
※筆者試算。月額・年額は、それぞれ端数処理前の数値から四捨五入しています。実際の給与計算における端数処理とは異なる場合があります。
ここでは所得税、住民税、雇用保険料などを引いていないため、実際の手取り額ではありません。
また、これらの年収で週20時間以上働けるかは、勤務先に適用される最低賃金や勤務条件によって異なります。