
今年3月に定年で退職し、収入が年金だけになった人もいるでしょう。それでも6月に届いた住民税の通知を見て、思ったより高いと感じたかもしれません。
住民税は、その年の1月1日に住んでいる市区町村が、前年の所得をもとに課税します。65歳で2026年3月末に退職した場合、年金だけの所得で住民税非課税かどうかが判定されるのは、2028年6月から納める令和10年度分です。
この記事では、退職から非課税の判定までの3年度の流れと、年金収入の目安、退職した日による住民税の残りの納め方を整理していきます。
1. 2026年3月に退職した人、年金だけで判定されるのは2028年6月からの住民税
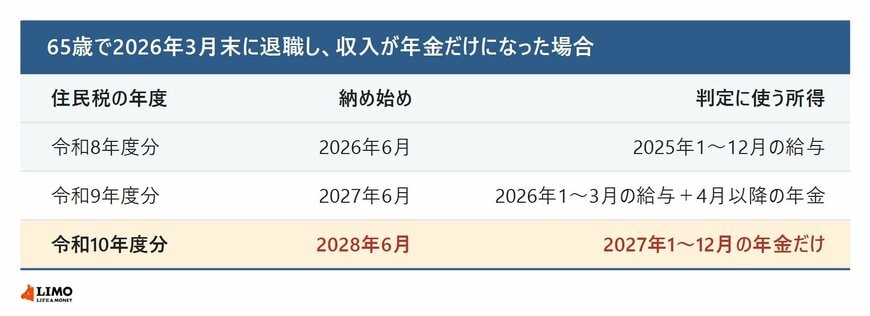
退職して収入が減っても、住民税の判定に反映されるのは翌年度以降です。65歳で2026年3月末に退職し、その後の収入が公的年金だけになった場合を例に、年度ごとに見ていきましょう。
1.1 2026年6月からの令和8年度分は、在職中の給与で決まっている
2026年6月から納める令和8年度分の住民税は、2025年1月から12月までの給与をもとに計算されています。退職した時点ですでに税額が決まっているので、この年度は課税のままです。
横浜市も、退職した年の給与に対して翌年にあらためて課税されることを案内しており、「重複して課税されたものではありません」と説明しています。
1.2 2027年6月からの令和9年度分は、1〜3月の給与と4月以降の年金を合わせて判定
令和9年度分は、2026年1月から3月までの給与と、4月以降の年金を合わせた所得で判定します。給与の所得と年金の所得を足して限度額を超えていれば、課税が続きます。
1.3 2028年6月からの令和10年度分で、年金だけの所得で判定される
収入が年金だけになった2027年の所得で判定されるのは、2028年6月からの令和10年度分です。つまり、退職の翌々年度になって初めて、年金だけで非課税かどうかが決まることがわかりますね。
2. 住民税は「前年の所得」で決まる 1月1日に住んでいる市区町村が課税
なぜ退職してもすぐに判定が変わらないのかは、住民税の課税の仕組みにあります。
2.1 総務省によると、税額は前年の所得に基づいて計算する
総務省によると、住民税はその年の1月1日現在で市区町村に住所のある人に課税され、税額は前年の所得に基づいて計算されます。
住民税には、所得に関係なく定額でかかる均等割と、所得に応じてかかる所得割の2つがあります。
2.2 世帯全員に住民税がかからなければ「住民税非課税世帯」
均等割と所得割がどちらもかからない状態が、住民税非課税です。非課税かどうかは一人ひとりについて判定され、世帯全員が非課税であれば、その世帯は住民税非課税世帯にあたります。
3. 非課税の目安は、65歳以上の単身で年金収入155万円以下
住民税が非課税になる基準を、名古屋市の案内で確認します。
3.1 生活扶助、合計所得金額135万円以下、限度額以下の3つ
名古屋市によると、均等割と所得割がどちらもかからないのは、次のいずれかに当てはまる人です。
- 生活保護法による生活扶助を受けている人
- 障害者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下の人
- 前年の合計所得金額が限度額以下の人
限度額は、扶養家族がない場合で45万円です。扶養家族がある場合は「35万円×(扶養家族の数+1)+10万円+21万円」で計算し、配偶者を扶養している夫婦なら101万円になります。
65歳以上で収入が年金だけなら、単身は年金収入155万円、配偶者を扶養する夫婦は211万円が目安2/2
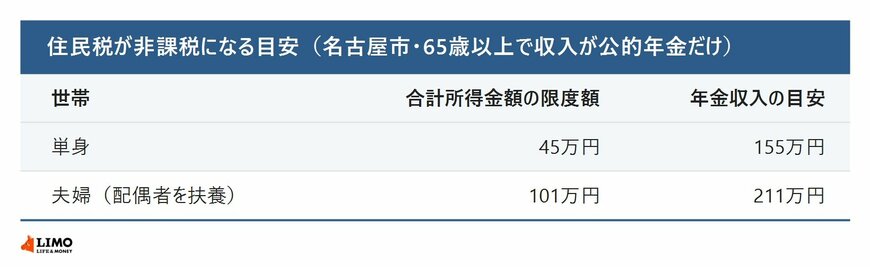
出所:名古屋市「市民税・県民税・森林環境税が課税されない方(非課税)」をもとにLIMO編集部作成
3.2 年金収入の目安は、限度額に公的年金等控除の110万円を足した額
65歳以上で収入が公的年金だけの場合、公的年金等控除の最低額110万円を限度額に足すと、年金収入の目安になります。単身なら45万円+110万円で155万円、配偶者を扶養する夫婦なら101万円+110万円で211万円です。
給与収入だけの場合は、令和8年度分の住民税で給与所得控除の最低額が65万円になったため、単身で110万円が目安になります。
※限度額は住んでいる地域(級地)によって異なり、名古屋市の基準は1級地の額です。名古屋市は、令和9年度以降は扶養家族の所得要件が変わるとしています。
住民税非課税世帯の収入の基準は、こちらの記事でも解説しています。