

4. 勤務先の退職給付制度の形でも退職金は変わる
同じ調査には、退職給付制度の形ごとに分けた金額も載っています。学歴や勤続年数とは別に、金額を左右している要素です。
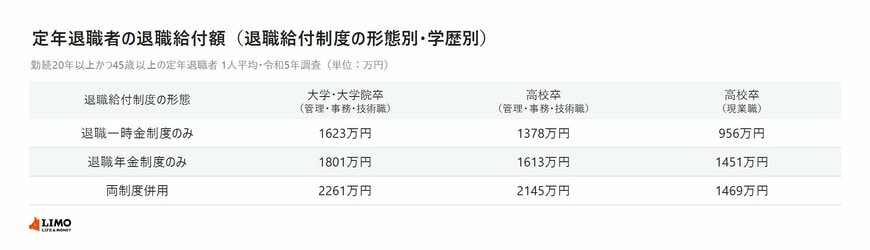
4.1 両制度併用は2261万円、退職一時金制度のみは1623万円
退職給付制度には、退職一時金制度のみ、退職年金制度のみ、両制度併用の3つの形があります。
大学・大学院卒(管理・事務・技術職)の定年退職者で見ると、退職一時金制度のみが1623万円、退職年金制度のみが1801万円、両制度併用が2261万円でした。
両制度併用と退職一時金制度のみの差は638万円です。高校卒(管理・事務・技術職)でも1378万円・1613万円・2145万円と並び、767万円の差がありました。
高校卒(現業職)は956万円・1451万円・1469万円です。ここでは退職年金制度があるかどうかで500万円ほど動き、両制度併用と退職年金制度のみの差はほとんどありません。
4.2 制度の形は企業規模によって偏っている
この3つの形がどのくらいの割合で使われているかは、企業規模によって違います。
退職給付制度がある企業全体では、退職一時金制度のみが69.0%、退職年金制度のみが9.6%、両制度併用が21.4%でした。
従業員1000人以上の企業では両制度併用が47.1%で、退職一時金制度のみは25.9%にとどまります。逆に30〜99人の企業では退職一時金制度のみが77.2%を占め、両制度併用は16.2%でした。
5. 退職給付制度がある企業は74.9%
ここまで金額を見てきましたが、そもそも退職給付制度がない会社もあります。この章ではその割合を確認します。
5.1 企業規模が小さいほど割合は下がる
退職給付制度がある企業は74.9%で、ない企業は24.8%でした。4社に1社には制度がないことになります。
企業規模別では、1000人以上が90.1%、300〜999人が88.8%、100〜299人が84.7%、30〜99人が70.1%です。規模が小さくなるほど割合は下がっていきます。
5.2 産業によって42.2%から97.9%まで開く
産業別に見ると、企業規模よりも大きな差がありました。
最も高いのは複合サービス事業の97.9%で、鉱業・採石業・砂利採取業が97.6%、電気・ガス・熱供給・水道業が96.4%、金融業・保険業が92.8%と続きます。
一方、最も低いのは宿泊業・飲食サービス業の42.2%でした。サービス業(他に分類されないもの)が54.4%、生活関連サービス業・娯楽業が68.5%、運輸業・郵便業が69.9%と、70%を下回る産業もあります。
転職を考えるときは、提示される給与だけでなく、その会社に退職給付制度があるかどうかも確かめておくと判断しやすくなります。
6. 平均額を自分の見込額と重ねる前に確認したいこと
最後に、ここまでの数字を自分の退職金の見込みとして使うときの注意点を整理します。
6.1 集計の対象は勤続20年以上かつ45歳以上の退職者
1896万円という金額は、勤続20年以上かつ45歳以上で退職した人だけを集めた平均です。勤続年数が短い人や若い年齢で辞めた人は、この集計に入っていません。
また、退職給付制度がある企業の退職者が対象なので、制度がない会社に勤めている場合はそもそも当てはまりません。
6.2 就業規則と退職金規程で自分の計算式を見る
退職金の額は、勤務先の退職金規程に書かれた計算式で決まります。基本給に勤続年数ごとの支給率を掛ける形が一般的ですが、ポイント制を採用している会社もあります。
就業規則と退職金規程は、社内のイントラネットや人事部で確認できます。退職年金制度がある場合は、企業年金の加入者向けの通知でも見込額を確かめられることがあります。
老後の資金計画を立てるなら、退職金の見込額と公的年金の見込額をあわせて考えると全体像がつかみやすくなります。年金の見込額はねんきん定期便やねんきんネットで確認できます。

7. 平均より先に、勤務先の制度を確かめる
定年で退職した会社員の退職給付額は、大学・大学院卒(管理・事務・技術職)で平均1896万円でした。
ただし同じ大学・大学院卒でも、勤続年数によって1021万円から2037万円まで開きがあり、勤務先の制度が退職一時金制度のみか両制度併用かでも600万円を超える差がついています。そもそも制度がない会社が4社に1社あります。
平均額はあくまで目安として押さえておき、実際の資金計画は勤務先の退職金規程で確かめた金額をもとに組んでみてはいかがでしょうか。
参考資料
- 厚生労働省「令和5年就労条件総合調査 結果の概況」
- 内閣官房内閣人事局「退職手当の支給状況」
- LIMO「公務員で退職金「2000万円以上」もらう人、日本での」
中本 智恵


