
3月期決算の企業が多くを占める東京市場では、9月末を基準日とする株主優待・配当の権利確定に向けて、個人投資家の関心が高まる時期を迎えています。
3月期企業にとって9月末は決算期の折り返しにあたる中間期で、この時期に配当や株主優待の権利が確定する銘柄が少なくありません。
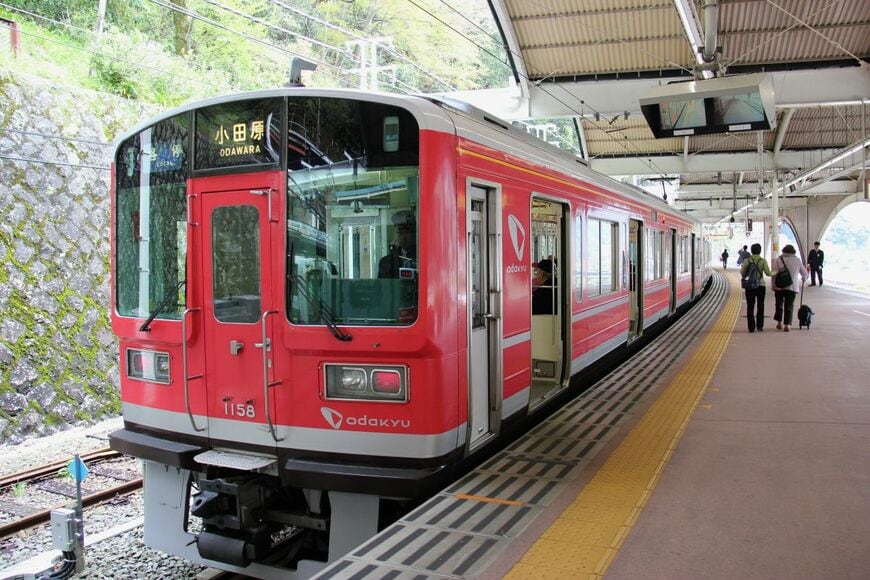
小田急電鉄<9007>もその一つで、鉄道・バスの優待乗車証と小田急グループ施設の割引券を年2回、3月末と9月末の株主に進呈しています。
同社は5月13日、株主優待制度の拡充を決定・発表しており、今回の9月30日を基準日とする優待では、長期保有の株主を対象にその内容が適用されます。
また同社は8月7日、2027年3月期第1四半期(2026年4~6月)の決算を発表しました。
3つの事業セグメントを持つ同社ですが、最も稼いでいるのはどの事業なのか、最新決算から読み解いていきます。
1. 最新決算からひも解く企業の強み
8月7日発表の2027年3月期第1四半期決算は、売上高1,017億3,500万円(前年同期比+3.5%)、営業利益163億4,000万円(同+6.9%)、経常利益162億1,400万円(同+1.1%)となり、本業の儲けを示す営業利益・経常利益はいずれも増益を確保しました。
一方、純利益は116億2,200万円(同▲16.6%)と減益でした。これは前年同期に計上していた投資有価証券売却益の反動によるもので、本業の不振が原因ではありません。
通期の会社予想(売上高4,613億円、営業利益540億円、経常利益479億円、純利益383億円)に対する1Q時点の進捗率は、売上高が22.1%、営業利益が30.3%、経常利益が33.8%、純利益が30.3%です。1Qの標準的な進捗ペース(25%)と比べると、利益面ではやや先行したペースで推移しています。
なお、直近の通期決算である2026年3月期(5月13日発表)は、売上高4,187億3,200万円、営業利益526億5,900万円、経常利益540億2,800万円、純利益373億6,800万円、1株当たり配当は年55円でした。
これから迎える2027年3月期の配当予想は年60円(中間30円・期末30円)で、前期実績の55円からは増額を計画しています。
2. 稼ぎ頭は「交通業」、営業利益の約7割を占める
小田急電鉄は「交通業」「生活サービス業」「不動産業」の3つのセグメントで構成されています。
2027年3月期1Qのセグメント別実績(決算短信・決算説明資料ベース、営業収益はセグメント間取引を含む)は次の通りです。
- 交通業:営業収益471億9,900万円(前年同期比+4.2%)、営業利益114億5,500万円(同+9.1%)、営業利益率24.3%(同+1.1ポイント)
- 生活サービス業:営業収益391億200万円(同+3.6%)、営業利益16億4,300万円(同+16.8%)、営業利益率4.2%(同+0.5ポイント)
- 不動産業:営業収益193億5,500万円(同+1.6%)、営業利益32億3,500万円(同▲4.0%)、営業利益率16.7%(同▲1.0ポイント)
3事業を比較すると、交通業は営業利益率が24.3%と他の2事業を大きく上回り、セグメント営業利益の合計163億3,400万円のうち約7割を交通業が占めています。
同社にとって鉄道・バス事業が最大の稼ぎ頭であることが、この数字からもわかります。
なお、唯一営業減益となった不動産業については、主力の不動産賃貸業で調査設計費や人件費等が増加したことが減益要因です(不動産分譲業はむしろ前年同期の赤字幅が縮小しています)。
3. 交通業が伸びたワケとは?運賃改定とインバウンド需要の取り込みがカギに
交通業の増収・増益は鉄道業・バス業の双方が寄与しています。
鉄道業は営業収益344億2,300万円(前年同期比+9億8,800万円)で、輸送人員の増加(当社線の定期+1.2%、定期外+2.2%)が要因です。バス業は営業収益101億100万円(同+5億4,100万円)で、運賃改定が寄与しました。
同社はこの運賃改定について、人件費や燃料費の上昇を背景に持続可能な運行体制を維持する目的で路線ごとに順次実施しているものと説明しており、運賃改定だけでなく輸送人員そのものの増加も伴っている点が今回の増収の特徴です。
観光面では、箱根フリーパスの販売枚数が第1四半期として過去最高となり(前年同期比+7.4%)、インバウンド向けの販売も四半期として過去最高(同+6.6%)を記録しています。
箱根フリーパスのインバウンド向け販売枚数に占める国別シェアは、1位が米国(21%)、2位がフランス(8%)、3位がオーストラリア(6%)で、前年度と比べて中国は伸び悩んだ一方、欧米豪からの需要は増加しています。
新宿と小田原・箱根・江の島方面を結ぶ沿線ネットワークを軸に、通勤・通学の定期需要という安定した収益基盤と、観光・インバウンド需要という成長性の高い収益源を併せ持つ点が、交通業の高い営業利益率を支える構造といえそうです。