


1. 2,000円台前半から3,600円台へ。昨秋以降で変わった株価の位置
1/2

出所:各種資料をもとに筆者作成
2025年10月末の終値は2,000円台前半だった。そこから11月末、12月末と小刻みに水準を上げ、2026年1月末には2,300円台に乗せている。
2月末には2,700円台まで上げたが、3月末はいったん2,300円台まで戻した。ここまでは往来の範囲と言っていい。
局面が変わったのは春以降だ。2026年5月末に3,400円台へ切り上がり、6月末は3,500円台、7月末は3,600円台をつけた。確定した月末終値では、この7月末が最も高い。
2025年10月末以降の月末終値では、起点の10月末が最も低い。そこからの上げ幅は8割近くに達する。1年弱でここまで水準が動く大型株は、そう多くない。
8月末も3,600円台を保ち、2026年9月時点では3,500円台にある。高値圏での小休止といったところだろう。
何がこの再評価を生んだのか。決算の戻りは確かにあった。ただ、それだけで説明しようとすると、この会社の資産構成という大きな要素を見落とすことになる。
2. 貸借対照表の3分の1を占める株式。政策保有1兆5,814億円の中身
京セラの2026年3月期末の総資産は4兆6,463億円。そのうち政策保有株式の簿価合計が1兆5,814億円を占める。割合にして34.0%だ。
内訳はさらに偏っている。KDDI株が5億6,213万株で、簿価は1兆5,309億円。政策保有全体の96.8%が1銘柄に集中している。
残りは京都フィナンシャルグループが259億円、日本航空が195億円と続くが、桁が二つ違う。実質的には、京セラはKDDI株を大量に抱えた会社でもある、と言ってよい。
純資産3兆3,394億円と比べると、政策保有の簿価はその47.4%に相当する。自己資本のおよそ半分が、他社の株式という形で置かれている計算になる。
この事実は、京セラの財務指標の読み方を根本から変える。総資産も自己資本も、本業の事業資産だけで構成されているわけではないからだ。
電気機器の会社を分析するとき、私たちはつい設備や在庫や研究開発費に目を向ける。京セラの研究開発費は2026年3月期で1,157億円あり、これ自体は相応の規模だ。だが資産の側で最も大きい単一の塊は、工場でも研究設備でもない。
政策保有株式は近年、縮減が求められる項目として語られることが多い。京セラの簿価合計も、前期の1兆6,214億円から400億円ほど減っている。ただ、この規模に対して400億円は小さい。構造そのものは維持されている、と見るのが妥当だろう。
3. 自己資本比率71.9%をどう評価するか。厚い財務と低い資本効率
自己資本比率は71.9%。電気機器の業種中央値62.2%を上回る。数字だけを見れば、財務は厚い。
一方でROE(自己資本利益率)は4.3%。業種中央値7.7%の半分強にとどまる。営業利益率も5.7%で、中央値6.7%に届いていない。
厚い自己資本と低い資本効率。この2つは同じコインの裏表だ。自己資本のおよそ半分が他社株式で構成されていれば、その分だけ分母が膨らみ、ROEは押し下げられる。
ここで、高い自己資本比率を素朴に「健全」と呼んでよいかは考えたい。負債をほとんど使わない財務が、資本コストの観点で最適とは限らない。まして自己資本の半分が事業に投じられていない株式であるなら、投下資本の生産性という論点は避けて通れない。
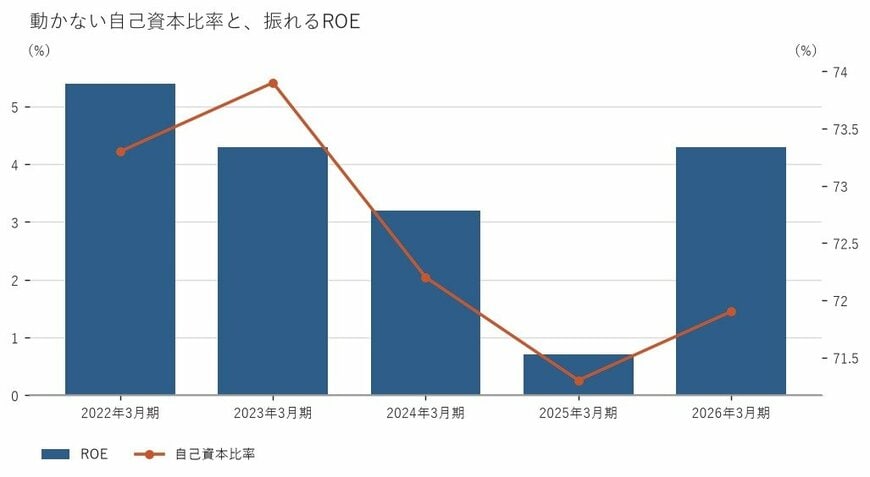
過去5期のROEを並べると、5.4%、4.3%、3.2%、0.7%、そして4.3%となる。振れ幅は決して小さくない。
対する自己資本比率は73.3%、73.9%、72.2%、71.3%、71.9%。5期を通してほとんど動いていない。
利益は大きく振れているのに、資本構成は動かない。この対比が、京セラの資本効率をめぐる論点をそのまま表している。
2/2
出所:京セラ株式会社 有価証券報告書をもとに筆者作成
4. 筆者コメント
業界内での立ち位置に照らすと、京セラの姿は二重に見える。
自己資本比率では電気機器の上位に入る一方、ROEでは中央値を下回る。片方だけを取り出せば、正反対の評価が成り立ってしまう。
この二重性の源は、事業の巧拙よりも資産構成にある。KDDI株1兆5,309億円という数字は、京セラの財務指標を一律に押し下げる重りとして働いている。
だからといって、この保有が無価値だという話ではない。保有株式は配当を生み、いざというときの原資にもなる。論点はそこではなく、その資産が事業の収益力を測る物差しを歪めている点にある。
京セラを見るときは、連結の指標をそのまま同業と並べないことをおすすめしたい。事業の資産と保有株式を頭の中で切り分けてはじめて、比較の土俵ができる。そこまでやってようやく、この会社の本業がどれだけ稼げているのかが見えてくる。


