


1. 調味料の会社という見え方と、売上の内訳はずれている
味の素という社名は、そのまま主力商品の名前でもある。社名と商品名が一致している会社は強い。読者が思い浮かべる姿と、会社が自分で名乗る姿が揃っているということだからだ。
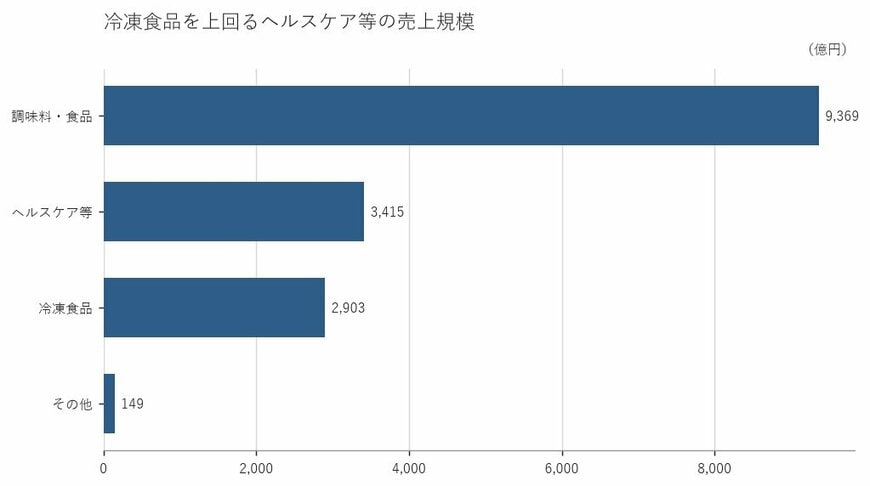
だが2026年3月期のセグメント別売上収益を開くと、その一致は途中で崩れる。調味料・食品が9,369億円で全体の59.2%。ここまではイメージどおりだ。
問題は次にくる。2番手は冷凍食品ではない。ヘルスケア等が3,415億円で21.6%を占め、冷凍食品の2,903億円、18.3%を上回っている。
両者の差は約500億円。誤差と呼べる幅ではない。食品会社の第2の柱が食品ではない、という構図がここにある。
伸び方も違う。前期比でヘルスケア等が+4.0%、調味料・食品が+4.6%と伸びた一方、冷凍食品は+0.3%とほぼ横ばいだった。上位2つが伸び、3番手が止まっている形だ。
食品株は景気変動に強く、値動きの穏やかなディフェンシブ銘柄として語られることが多い。味の素の株価がその枠に収まりきらないのも、この売上構成と無関係ではないだろう。
2. ヘルスケア等という区分名の中身。資産と設備投資が語ること
ヘルスケア等という区分名は、それ自体が何も説明していない。中身は数字から推し量るしかない。
手がかりは資産だ。2026年3月期のセグメント資産は、調味料・食品が7,252億円、ヘルスケア等が4,807億円、冷凍食品が2,170億円となっている。
売上ではヘルスケア等は調味料・食品の3分の1程度にすぎない。ところが資産では3分の2に達する。この事業は、売上の規模に対して不釣り合いなほど資産を抱えているということだ。食品の製造販売というより、装置産業に近い姿にみえる。
設備投資の配分も同じことを言っている。2026年3月期はヘルスケア等に278億円、冷凍食品には107億円。会社の資源がどちらへ向いているかは、この一対の数字だけでもはっきりする。
味の素はアミノ酸の発酵技術を出発点に持つ会社だ。アミノ酸は調味料にもなれば、医薬・バイオの素材にも、電子材料にもなる。同じ技術基盤から派生した事業が、食品とは別の収益の柱として育ってきた。そう読むのが自然だろう。
ここで押さえておきたいのは、この構造が「多角化」の一語で片付く話ではない点だ。多角化とは無関係な事業を並べることではない。技術という一本の背骨から複数の出口が生えている状態を指す。味の素のセグメント構成は、明らかに後者に近い。
そしてこの読み方が正しければ、味の素の業績は食品需要だけでは説明できなくなる。全社売上収益1兆5,837億円のうち21.6%を占める事業が、食品とは別の需要サイクルの上に乗っているからだ。
1社の中で5分の1を超える事業は、もはや「等」でくくられる脇役ではない。冷凍食品との順位が入れ替わっているという事実は、この会社の重心がすでに静かに移動していることを示している。
1/2
出所:味の素株式会社 有価証券報告書をもとに筆者作成
3. 昨秋以降で3,300円台から5,800円台へ。食品株らしくない振れ幅
2/2
出所:各種資料をもとに筆者作成
株価を眺めると、この会社を食品株の枠だけで捉えることの難しさがよく分かる。
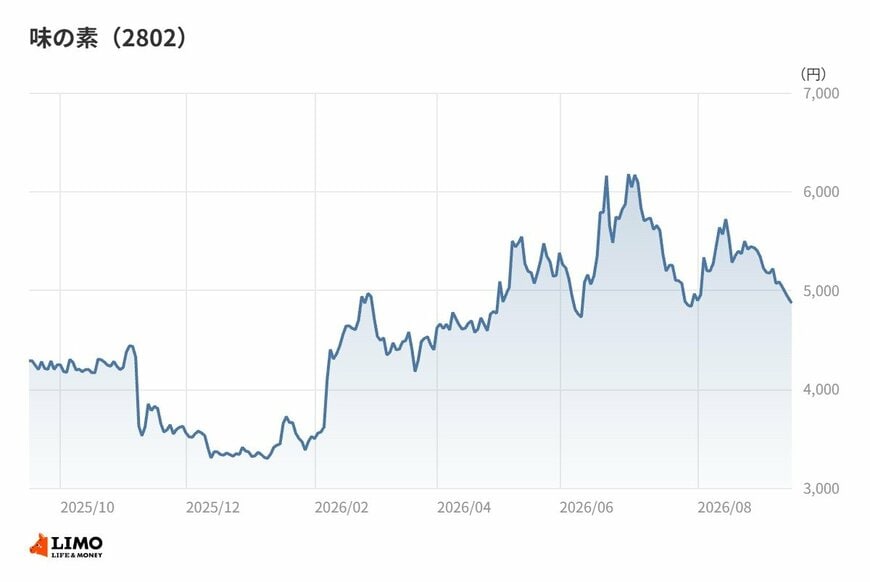
2025年10月末の終値は4,300円台。そこから11月末に3,600円台、12月末には3,300円台まで下げた。2025年10月末以降の月末終値では、この12月末が最も低い。
ところが年が明けると様相が変わる。2026年2月末には4,900円台まで戻し、6月末には5,800円台をつけた。確定した月末終値では、この6月末が最も高い。
半年強で水準が1.7倍近くになった計算だ。ディフェンシブという言葉から連想される値動きではない。
その後も落ち着いてはいない。7月末は4,900円台まで下押しし、8月末は5,400円台へ戻し、2026年9月時点では4,800円台にある。上下の振れが続いている。
株価がなぜこう動いたかを断定することはできない。相場全体の地合いや需給も絡む。ただ、収益の2割強を食品以外の領域が占め、その領域が素材や電子分野の需要に連動しやすいとすれば、食品株の平均よりボラティリティが高くなるのは理屈に合う。
市場は味の素を、調味料の会社としてだけ値付けしているわけではない。少なくとも、この値動きはそう読める。
4. 筆者コメント
なぜ、この会社のイメージは更新されないのだろうか。
理由の一つは、見える場所と稼ぐ場所がずれていることにあると考えられる。調味料も冷凍食品も、消費者が毎日棚で目にする。一方でヘルスケア等の顧客は企業であり、製品は最終消費者の目に触れない。
もう一つは名前だ。「ヘルスケア等」という区分名は、中身を説明する気がほとんどない。開示の言葉づかいが、そのまま認知の壁になっている面はあるだろう。
ただ、投資家にとってはこのズレ自体が情報になる。イメージが古いまま残っている会社は、数字を先に見た人だけが構造の変化に気づける。
セグメント別の売上と資産、そして設備投資の配分。この3つを並べるだけで、会社がどこに重心を置いているかはかなり見えてくる。連結の合計だけで決算を読み終えない、という姿勢をおすすめしたい。


