

「将来の介護費用が心配だから、民間の介護保険に入っておいたほうがいいのでは」——そう考える人は多いですが、公的介護保険の「要介護認定」と、民間介護保険の給付条件は違うのでしょうか。
この記事では、厚生労働省の公式情報にもとづき、民間介護保険が本当に必要かどうかを考える際に見落としがちなポイントを、編集部が整理します。
「入っておけば安心」という漠然としたイメージだけで加入・不加入を決めてしまうと、実際に介護が必要になったときに「思っていたのと違った」と感じる原因になりかねません。まずは制度の仕組みを正しく理解することから始めましょう。
1. 公的介護保険と民間介護保険は、そもそも別の仕組み
公的介護保険は、40歳以上のすべての人が加入する強制加入の制度で、要介護・要支援認定を受けると、原則1〜3割の自己負担でサービスを利用できます。一方、民間介護保険は、保険会社が任意で販売する保険商品で、加入するかどうかは個人の判断に委ねられています。
「介護保険」という同じ言葉が使われているため、公的介護保険を厚く補うための制度だと誤解されがちですが、両者は運営主体も加入の任意性もまったく異なる、別々の仕組みです。
2. 給付条件は?
公的介護保険は、市区町村が要介護1〜5・要支援1〜2という7段階で認定します。これに対し、民間介護保険の多くは、保険会社が独自に定めた基準(多くは「要介護2以上」等の水準)を満たさないと給付を受けられません。
「要介護認定を受ければ、民間介護保険からも自動的に給付されるはず」と考えていると、実際には保険会社独自の基準を満たさない限り、要介護認定を受けていても給付されないケースがあることを見落としがちです。特に要支援1・2や軽度の要介護1では、給付の対象外になる保険商品が少なくありません。
2.1 【公的介護保険と民間介護保険の給付条件の違い】
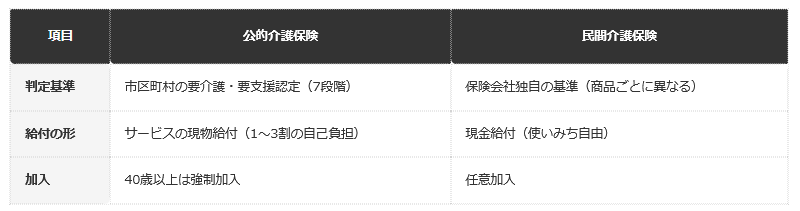
- 判定基準:公的介護保険は市区町村の要介護・要支援認定(7段階)、民間介護保険は保険会社独自の基準です
- 給付の形:公的介護保険はサービスの現物給付(1〜3割の自己負担)、民間介護保険は現金給付(使いみち自由)です
- 加入:公的介護保険は40歳以上が強制加入、民間介護保険は任意加入です
3. 【編集者の視点】
実務上、民間介護保険は現金給付であるため、公的介護保険では対象外の費用(家族の交通費、リフォーム費用の一部等)にも自由に使える点はメリットです。ただし、それは「給付を受けられれば」という前提つきの話です。
※本記事は、編集部が厚生労働省の公表する公式の最新情報を直接確認の上、執筆・検証しています。
4. 加入する前に、公的な軽減制度で足りない部分を確認する
「民間介護保険に入るべきか」を考える前に、まず公的介護保険の自己負担そのものに、どれだけの上限があるかを確認しておく価値があります。高額介護サービス費という制度により、1か月あたりの自己負担には所得区分に応じた上限が設けられています。
生活保護受給者の上限は世帯で月1万5000円、市区町村民税非課税世帯で年金収入等が80万円以下の場合は個人で月1万5000円・世帯で月2万4600円です。この上限を知らずに「介護費用は際限なく増える」と思い込んでいると、民間保険の必要性を過大に見積もってしまう場合があります。
介護費用の総額や月額の目安については、一時費用・月額・期間の試算を整理した別記事もあわせて確認してみてください。全体の費用感を把握したうえで、不足しそうな部分だけを民間保険で備えるという考え方もできます。
4.1 【高額介護サービス費の自己負担上限額(月額・目安)】
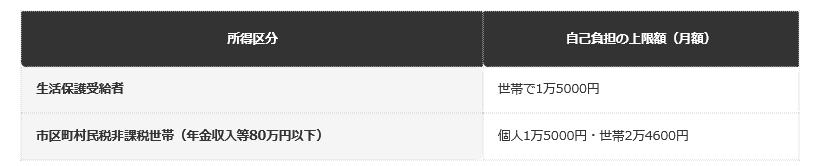
- 生活保護受給者:世帯で1万5000円です
- 市区町村民税非課税世帯(年金収入等80万円以下):個人1万5000円・世帯2万4600円です
この上限額は所得区分によって細かく分かれており、上記の2区分はその一部です。自分の世帯がどの区分にあたるかは、介護保険の負担割合証や市区町村の窓口で確認できます。
5. 民間介護保険が向いている人・そうでない人
民間介護保険が向いているのは、要介護2以上等の給付条件を確認したうえで、その条件に該当した場合に現金給付という形でまとまった資金を確保しておきたい人です。特に、貯蓄だけでは一時的な支出(住宅改修、介護用品の購入等)に備えにくいと感じる人には、選択肢の一つになり得ます。
一方、「要支援・軽度の要介護でも給付を受けたい」「貯蓄で十分に備えられる」という人にとっては、給付条件を満たせないリスクや保険料負担を考えると、優先度は低くなります。「入るか入らないか」を保険料と給付条件のバランスで判断することが大切です。
5.1 貯蓄での代替可能性も検討材料になる
民間介護保険の保険料を長期間払い続けた場合の総額と、同額を貯蓄に回した場合の金額を比較してみることも、判断材料の一つになります。給付条件を満たさなければ受け取れない保険と違い、貯蓄はどんな状況でも使える柔軟性があります。
6. 【編集者の視点】
実務上、「保険料を払い続けたのに、結局給付条件を満たさず一度も受け取れなかった」という相談を受けることがあります。加入前に、給付条件を満たす可能性がどの程度あるかを、家族の健康状態も含めて具体的にイメージしておくことをおすすめします。
7. 加入する年齢によって、保険料と条件が変わる
民間介護保険は、加入する年齢が上がるほど保険料が高くなる仕組みが一般的です。若いうちに加入すれば保険料を抑えやすい一方、給付を受けるまでの期間が長くなり、その間の保険料負担も積み重なります。
「早く入るほど得だから、今すぐ決めるべきだ」と焦って判断してしまいがちですが、実際には健康状態によっては加入自体を断られる場合や、条件付きでしか加入できない場合もあります。年齢だけでなく、現在の健康状態も踏まえて検討することが大切です。
7.1 健康状態によっては、加入できない・条件が付く場合がある
持病がある場合や、過去に大きな病気をした場合、通常の条件では加入できず、保険料が割増になったり、特定の疾病を保障対象外にする条件が付いたりすることがあります。加入を検討する際は、告知事項に正確に答える必要がある点にも注意が必要です。
8. 【編集者の視点】
実務上、民間介護保険の相談を受ける際、「保険料がいくらか」だけでなく「何歳まで払い続けるのか」「保障はいつまで続くのか」をセットで確認するようお伝えしています。総支払額のイメージを持たずに加入すると、後から負担感に驚くことがあります。
9. 公的介護保険の自己負担割合も、あわせて理解しておく
民間介護保険の必要性を考える前提として、そもそも公的介護保険の自己負担割合がどう決まるかを理解しておくことも大切です。所得に応じて1割・2割・3割と自己負担割合が変わる仕組みになっており、この割合次第で実際の自己負担額の規模感が変わってきます。
「自己負担割合なんて一律だろう」と思い込んでいると、実際には所得区分によって最大3倍の差が生じることを見落としがちです。自分がどの区分に該当するかを把握しておくことが、民間保険の必要性を判断する土台になります。
10. すでに加入している保険を見直すという選択肢
新たに民間介護保険に加入することだけが選択肢ではありません。すでに加入している生命保険や医療保険の中に、介護に関する特約が付帯されている場合もあります。新規加入を検討する前に、まず既存の契約内容を確認しておくことをおすすめします。
「新しい保険に入らなければ備えられない」と思い込んでいると、実際にはすでに加入している保険で一部カバーされている場合があることを見落としがちです。保険証券や契約のしおりを一度見直してみる価値があります。
10.1 特約の給付条件も、主契約とは別に確認する
介護特約が付いている場合でも、その給付条件は主契約とは別に定められていることが一般的です。特約の支払条件のページも、あわせて確認しておくとよいでしょう。
11. 家族と情報を共有しておくことの大切さ
民間介護保険に加入する場合も、加入しない場合も、その判断の理由を家族と共有しておくことが大切です。実際に介護が必要になったとき、本人以外の家族が保険の有無や給付条件を把握していないと、いざというときに活用できない可能性があります。
「自分で決めたことだから、家族に伝える必要はない」と考えていると、実際に介護が必要になった段階で、家族が保険の存在に気づかず、給付を請求し忘れてしまうケースも起こり得ます。保険証券の保管場所や、加入している保険会社・商品名だけでも、家族と共有しておくことをおすすめします。
12. 比較検討する際に、複数の商品を並べて見る視点
民間介護保険への加入を決める場合も、1社だけの商品を見て判断するのではなく、複数の保険会社の商品を比較することをおすすめします。同じ「要介護2以上で給付」という条件でも、給付金額や保険料、保障期間は商品によって差があります。
「知り合いに勧められたから」「最初に相談した窓口で決めた」という理由だけで加入を決めてしまうと、実際にはより条件のよい商品を見落としている場合があります。複数の商品のパンフレットを取り寄せ、支払条件・給付金額・保険料を横並びで比較する時間を取ることをおすすめします。
12.1 ファイナンシャルプランナー等、第三者に相談する選択肢もある
保険会社の営業担当者だけでなく、独立系のファイナンシャルプランナーなど、特定の保険会社に属さない第三者に相談するという選択肢もあります。複数の商品を客観的に比較した意見を聞くことで、より納得感のある判断がしやすくなります。
13. 保険料負担と、想定される給付額のバランスを試算してみる
加入を判断する際は、実際に何年間保険料を払い続ける想定で、給付を受けられる場合にいくら受け取れるのかを、大まかにでも試算してみることをおすすめします。総払込保険料と、給付を受けられた場合の受取額を比較することで、その商品が自分にとって割に合うかどうかの目安が見えてきます。
「毎月の保険料が安いから、続けやすそうだ」という感覚だけで判断してしまうと、長期間払い続けた総額が、想定していた受取額に対して見合わないケースもあります。パンフレットに記載されている払込期間と保障期間を確認し、総払込保険料をおおまかに計算してみる手間をかける価値があります。
14. 加入をやめるという判断も、選択肢の一つ
ここまで検討した結果、「今の自分には必要ない」という判断に至ることも、十分にあり得る結論です。民間介護保険は、加入すること自体が目的ではなく、あくまで介護に備えるための手段の一つに過ぎません。
「せっかく検討したのだから、何かしら加入しないともったいない」と考える必要はありません。公的な軽減制度や貯蓄で十分にカバーできると判断したなら、無理に加入せず、その分を貯蓄や他の備えに回すという判断も、合理的な選択の一つです。
15. 「必要かどうか」を一度で決めきらなくてもよい
民間介護保険への加入・不加入は、一度決めたら変更できないものではありません。家計の状況や健康状態、公的制度の内容は時間とともに変わっていくため、定期的に見直す前提で判断しても構いません。
「今すぐ結論を出さなければ」と焦る必要はなく、まずは今回整理したポイント(給付条件・公的制度でのカバー範囲・保険料と給付額のバランス)を踏まえて、現時点での暫定的な判断をしておき、数年おきに状況を見直すという進め方でも十分です。
16. まとめ
- 公的介護保険と民間介護保険は名前が似ていますが、運営主体も判定基準もまったく別の仕組みです。
- 民間介護保険の給付条件は保険会社独自の基準であり、公的な要介護認定を受けても給付されない場合があります。
- 加入を検討する前に、高額介護サービス費のような公的な軽減制度でどこまでカバーされるかを確認することが大切です。
「民間介護保険に入っておけば安心」と単純に考える前に、給付条件が要介護認定とは別基準であることを理解し、公的な軽減制度と貯蓄での代替可能性もあわせて検討することをおすすめします。
加入を決める場合も、パンフレットの支払条件のページを必ず確認し、自分や家族の状況に合った商品かどうかを見極めることが大切です。
17. よくある質問
17.1 Q. 民間介護保険は公的介護保険を補ってくれる制度ですか。
A. 名前は似ていますが、運営主体も判定基準もまったく別の仕組みです。公的介護保険を厚く補う制度ではなく、独立した保険商品です。
17.2 Q. 要介護認定を受ければ、民間介護保険からも給付されますか。
A. 必ずしもそうとは限りません。民間介護保険の給付条件は保険会社独自の基準であり、要介護認定とは別に判定されます。
17.3 Q. 民間介護保険に入る前に確認すべきことはありますか。
A. 給付条件(多くは要介護2以上等)を確認し、あわせて高額介護サービス費のような公的な軽減制度でどこまでカバーされるかを確認することをおすすめします。
17.4 Q. 民間介護保険はどんな人に向いていますか。
A. 給付条件を確認したうえで、現金給付というまとまった資金を確保しておきたい人に向いています。貯蓄で十分備えられる人は優先度が下がります。
17.5 Q. 高額介護サービス費の自己負担上限はいくらですか。
A. 生活保護受給者は世帯で月1万5000円、市区町村民税非課税世帯(年金収入等80万円以下)は個人1万5000円・世帯2万4600円です。
17.6 Q. 民間介護保険の保険料は、年齢によって変わりますか。
A. 変わります。一般的に加入する年齢が上がるほど保険料は高くなり、健康状態によっては加入自体が難しい場合もあります。
17.7 Q. すでに加入している保険にも介護の保障が付いていることはありますか。
A. あります。生命保険や医療保険に介護特約が付帯されている場合があるため、新規加入の前に既存の契約内容を確認することをおすすめします。
17.8 Q. 民間介護保険に加入したことを、家族に伝える必要はありますか。
A. 伝えておくことをおすすめします。本人の判断力が低下した際に家族が保険の存在に気づかず、給付を請求し忘れてしまうことを防げます。
17.9 Q. 複数の保険会社の商品を比較したほうがよいですか。
A. おすすめします。同じ給付条件でも保険料や給付金額は商品によって差があるため、1社だけで判断せず比較検討することが大切です。
17.10 Q. 保険料と給付額のバランスは、どう確認すればよいですか。
A. 払込期間と保障期間から総払込保険料をおおまかに計算し、給付を受けられた場合の受取額と比較してみることをおすすめします。


参考資料
齊藤 慧


