3. 高齢者世帯の所得は現役世代の何割か
年金生活に入ると家計はどう変わるのか。厚生年金の受給額そのものを見る前に、高齢者世帯全体の所得水準を押さえておきましょう。
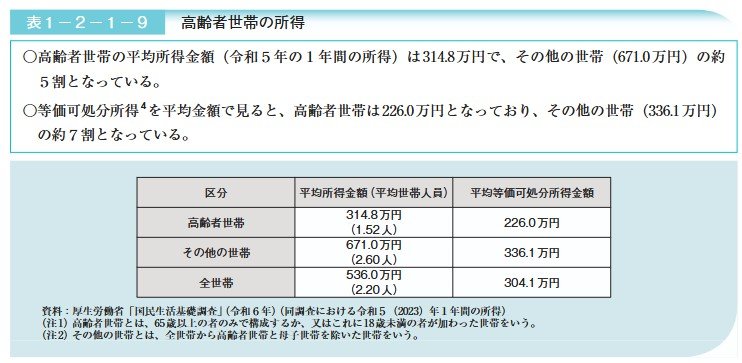
高齢者世帯の平均所得は314.8万円で、現役世代を含む「その他の世帯」の約5割にとどまります。
ただし、世帯の人数が違えば同じ所得でも家計のゆとりは変わります。そこで、人数の違いを調整して「実際に使えるお金」を比べる等価可処分所得で見てみると、高齢者世帯は226.0万円、その他の世帯は336.1万円で、約7割の水準でした。
調整後でも3割ほどの差が残るということです。厚生年金の平均受給額だけでは日々の生活費をまかないきれない世帯も少なくなく、現役時代にどう備えたかが、この段階で効いてきます。
4. 年金以外の収入がある世帯はどれくらいか
「年金だけで生活している人は一部だろう」と考えられがちですが、データを見ると印象が変わります。
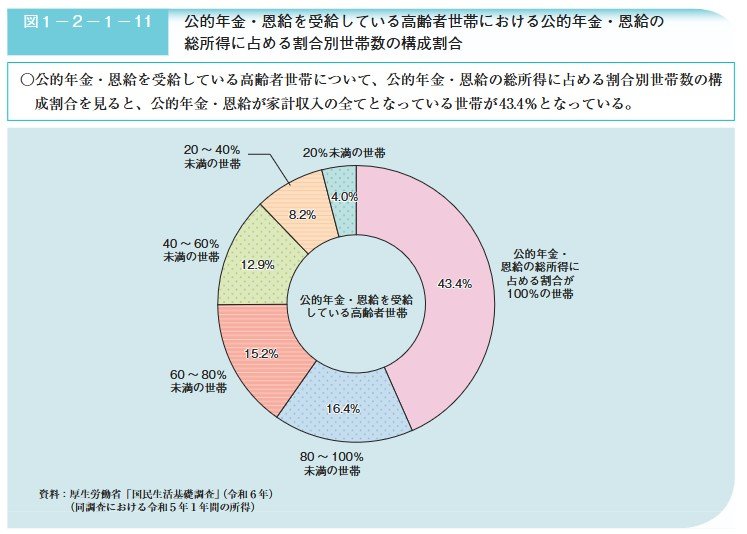
公的年金や恩給を受け取っている高齢者世帯のうち、その年金・恩給が総所得の100%を占めている世帯は4割以上にのぼります。年金以外の収入をまったく持たずに暮らしている世帯が、それだけあるということです。
さらに、総所得の6割以上を年金でまかなっている世帯まで合わせると、全体の約75%に達します。日本の高齢期の家計は、公的年金にかなり強く依存している構造だといえます。
だからこそ、厚生年金の平均受給額や分布は、多くの人にとって自分の家計に直結する数字になります。
5. まとめにかえて
今回は、高齢者世帯の所得構成と厚生年金の受給額を確認してきました。
65歳以上の単身無職世帯の家計を見ると、実収入は月平均13万1456円、うち社会保障給付が12万212円で約9割を占めます。これに対して消費支出は14万8445円、非消費支出が1万2990円で、毎月約2万9980円の赤字。国民年金の満額は2026年度で月額7万608円ですから、この制度だけでまかなうのは容易ではありません。
公的年金・恩給が総所得の100%を占める世帯は41.3%。「80〜100%未満」が17.1%、「60〜80%未満」が14.1%と続き、6割以上を年金でまかなう世帯を合わせると約75%にのぼります。逆にいえば、約6割の世帯は年金以外の収入も得ています。
高齢者世帯の平均所得は314.8万円で、現役世代を含むその他の世帯の約5割。世帯人数を調整した等価可処分所得で見ても226.0万円と約7割の水準でした。
厚生年金で月15万円以上を受け取っている人は49.8%と半数に届きません。年金だけで生活が成り立つ世帯は多数派ではないということです。
年金以外の柱をつくる手段としては、税制優遇制度の活用、家計の見直し、就労期間を延ばすことなどが挙げられます。
まずはご自身の見込額と、年金以外に見込める収入を数えるところから始めてみてはいかがでしょうか。