

親や自分の介護費用が急に必要になったとき、「貯金だけでは足りない」「このままでは払えなくなる」と不安を感じる人は少なくありません。そんなとき、消費者金融や銀行の介護ローンをまず思い浮かべる人もいますが、実は市区町村の社会福祉協議会を窓口とする公的な融資制度があります。
この記事では、厚生労働省の公式情報にもとづき、介護費用の融資制度の仕組みと、借りる前に確認しておきたい負担軽減制度を、編集部が整理します。
「介護費用が払えない」という状況は、突然の入院や、要介護度が急に上がったことによるサービス利用量の増加など、さまざまなきっかけで起こります。慌てて高金利の借り先を選んでしまう前に、公的な選択肢を知っておくことが、家計を守る第一歩になります。
1. 介護費用が払えなくなったとき、選択肢は融資だけではない
介護費用の支払いが厳しくなったとき、多くの人は「お金を借りる」ことをまず考えます。しかし、実際に取りうる選択肢は融資だけではありません。①自己負担そのものを下げる公的な軽減制度を確認する、②公的な融資制度を利用する、③施設側と支払いについて相談する、という順で検討することで、無理な借り入れを避けられる場合があります。
「払えないから借りる」と即断すると、実際には利用できたはずの軽減制度を見落としたまま、必要以上の金額を借りてしまうことがあります。まずは自己負担そのものが下げられないかを確認し、それでも不足する場合に融資を検討する、という順番が大切です。
介護費用が家計を圧迫する場面としては、施設への入居一時金、月々の利用料の急な増加、医療と介護が重なる時期の出費などが挙げられます。介護費用は総額いくらかかるか、一時費用・月額・期間の試算を整理した別記事もあわせて確認しておくと、どの時点でどの程度の資金が必要になるか、全体像をつかみやすくなります。
厚生労働省の資料によれば、生活福祉資金貸付制度は昭和30年代から続く制度で、時代に応じて資金の種類や貸付条件が見直されてきました。現行の枠組みでは、介護サービスの利用にかかる費用は「福祉資金」という区分に整理されており、教育費や住宅改修費など他の用途の資金とは限度額・据置期間が異なります。制度の全体像を先に押さえておくことで、自分の状況にどの資金区分が該当するかを判断しやすくなります。
2. 公的な融資制度「生活福祉資金貸付制度」とは
厚生労働省の資料によると、生活福祉資金貸付制度は、低所得世帯や高齢者世帯、障害者世帯を対象に、資金の貸付とあわせて必要な相談支援を行う公的な制度です。資金の種類は「総合支援資金」「福祉資金」「教育支援資金」「不動産担保型生活資金」の4種類に分かれています。
介護費用にあてる資金は、このうち「福祉資金」に含まれます。厚生労働省の資料では、福祉資金には「介護サービス」「障害者サービス」等を受けるために必要な経費や、その期間中の生活を維持するために必要な経費という用途が明記されており、介護サービスの利用にかかる費用そのものが貸付対象になります。
2.1 対象になる世帯の要件
厚生労働省の資料では、生活福祉資金貸付制度の対象世帯として、「低所得世帯」「障害者世帯」に加えて、「日常生活上療養または介護を要する65歳以上の高齢者が属する世帯(高齢者世帯)」が明記されています。介護費用の融資を検討する場合、多くはこの高齢者世帯としての要件にあたります。
銀行や消費者金融のローンとは違い、収入の多寡だけで一律に審査されるわけではありません。具体的な世帯要件の基準額は自治体・社協ごとに確認が必要なため、まずは窓口に相談することになります。
2.2 【生活福祉資金貸付制度の主な条件(福祉資金)】
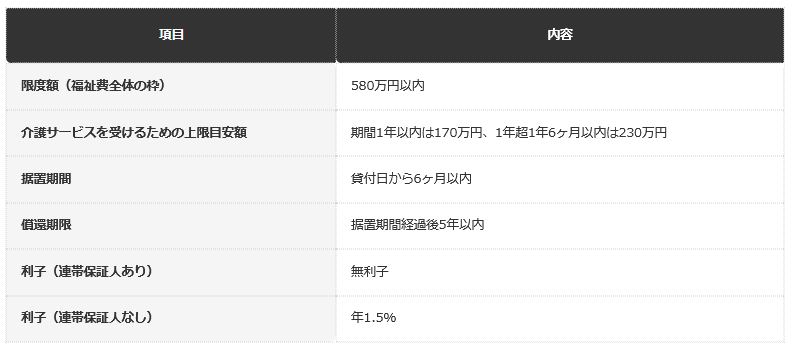
- 福祉費全体の限度額は580万円以内で、そのうち介護サービスを受けるための上限目安額は、期間1年以内なら170万円、1年超1年6ヶ月以内なら230万円です
- 据置期間は貸付日から6ヶ月以内です
- 償還期限は据置期間経過後5年以内です
- 連帯保証人ありなら無利子、なしでも年1.5%という低利の公的な融資制度です
580万円という金額は福祉費全体の枠であり、実際に介護サービス目的で借りられる金額は、この枠の中でさらに用途別の上限目安額(170万円または230万円)が定められています。
据置期間は貸付日から6ヶ月以内、償還期間はその後5年以内という返済猶予が設けられており、連帯保証人を立てられない場合も、年1.5%という低利で借りられる仕組みになっている点が、民間ローンとの大きな違いです。
3. 【編集者の視点】
「介護費用のためにお金を借りる」と聞くと、審査に不安を感じる人も少なくありません。
しかし生活福祉資金貸付制度は、収入だけで一律に審査する民間ローンとは設計思想が異なります。
社会福祉協議会の窓口では、貸付の可否だけでなく、生活再建に向けた相談支援もあわせて行われる点が特徴です。
※本記事は、編集部が厚生労働省が公表する公式の最新情報を直接確認の上、執筆・検証しています。
4. 借りる前に確認したい、自己負担を下げる軽減制度
融資を検討する前に、まず自己負担そのものを下げられないかを確認する価値があります。介護保険サービスの自己負担額には「高額介護サービス費」という上限を設ける仕組みがあり、この制度を使うことで、月々の自己負担額そのものが下がる場合があります。
厚生労働省の資料によると、高額介護サービス費は、所得区分に応じて自己負担の上限額が段階的に設定されており、上限を超えた分は申請により払い戻されます。融資を申し込む前に、この軽減制度が適用されているかどうかを確認することが、無理のない借り入れ額を判断する第一歩になります。
4.1 高額介護サービス費の自己負担限度額(月額・目安)
次のページでは、生活福祉資金貸付制度を利用する前に、まず確認しておきたい高額介護サービス費という公的な自己負担の軽減制度について、所得区分ごとの自己負担限度額の目安や申請の流れ、必要な書類や対象になる条件まで、具体的に丁寧に見ていきましょう。
4.2 【高額介護サービス費の自己負担限度額(月額)】
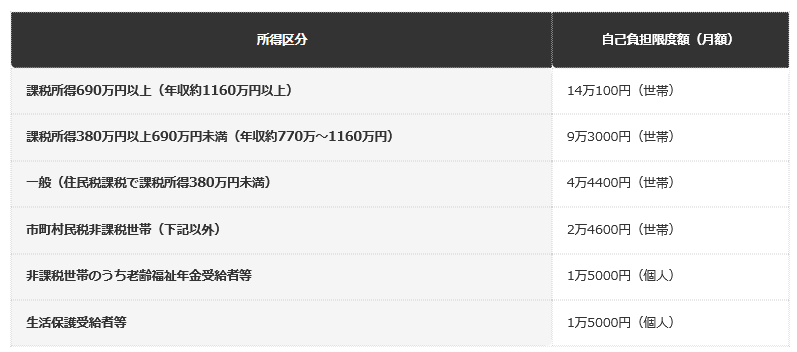
- 課税所得690万円以上(年収約1160万円以上)は月額14万100円(世帯)です
- 課税所得380万円以上690万円未満(年収約770万〜1160万円)は月額9万3000円(世帯)です
- 一般(住民税課税で課税所得380万円未満)は月額4万4400円(世帯)です
- 市町村民税非課税世帯(下記以外)は月額2万4600円(世帯)です
- 非課税世帯のうち老齢福祉年金受給者等、および生活保護受給者等は月額1万5000円(個人)です
5. 申し込みの流れと窓口
生活福祉資金貸付制度の申し込みは、お住まいの市区町村の社会福祉協議会が窓口です。厚生労働省の資料によると、申請にあたっては民生委員による相談支援もあわせて受けることになっており、資金の貸付だけでなく、生活再建に向けた相談支援も制度の一部として組み込まれています。
審査に時間がかかるのではと不安になる人もいますが、緊急を要する場合の対応や、必要書類の準備については窓口で個別に案内されます。まずは早めに相談することが、結果的に必要な時期に必要な資金を確保する近道になります。
「借りられるかどうか分からないまま相談するのは気が引ける」と感じる人もいますが、相談の時点では借入の確約は必要ありません。まずは状況を伝え、利用できる制度の全体像を把握することから始めれば十分です。窓口では、生活福祉資金貸付制度だけでなく、他の公的支援制度についてもあわせて案内してもらえる場合があります。
相談の際は、収入状況が分かる資料(年金額の通知書や給与明細など)や、介護サービスの利用状況が分かる資料を手元に用意しておくと、話がスムーズに進みやすくなります。具体的にどの書類が必要かは世帯の状況によって異なるため、事前に電話で確認しておくと、窓口に行く回数を減らせます。
5.1 介護施設側との支払い相談という選択肢もある
融資や軽減制度を確認してもなお不足する場合、介護施設側に直接、支払い方法について相談するという選択肢もあります。分割払いへの変更や、支払い時期の調整に応じてもらえる場合があるため、一人で抱え込まず、まずは施設の相談窓口に相談してみることをおすすめします。
在宅介護と施設介護では、費用の性質そのものが異なります。介護費用は総額いくらかかるか、一時費用・月額・期間の試算を整理した別記事もあわせて確認しておくと、今後の費用の見通しを立てる材料になります。
6. 【編集者の視点】
融資の申し込みは一度きりの手続きではありません。状況が変わった際は、社会福祉協議会に再度相談することができます。
「一度断られたら終わり」と思い込まず、収入や介護の状況が変わったタイミングで、改めて窓口に相談する価値はあります。
7. 「福祉資金」と「総合支援資金」の違いを混同しない
生活福祉資金貸付制度には「福祉資金」以外にも「総合支援資金」という区分があり、名前が似ているため混同されがちです。介護費用の融資を調べる際は、目的に合った資金区分を確認することが大切です。
厚生労働省の資料によると、総合支援資金は「失業等により生活に困窮し、日常生活の維持が困難になっている世帯」を対象にした資金で、社会福祉協議会とハローワークなどの支援を受けながら、生活支援費(月15万〜20万円以内)や住宅入居費などの貸付を受けられる仕組みです。据置期間は6ヶ月以内、償還期限は10年以内で、利子の条件は福祉資金と同じく、連帯保証人ありなら無利子、なしでも年1.5%です。
7.1 介護費用が目的なら「福祉資金」が対応区分になる
介護費用そのものを目的とする場合は、失業を前提とした総合支援資金ではなく、介護サービスの利用にかかる費用を明示的な用途として含む「福祉資金」が対応区分になります。窓口に相談する際は、「介護費用のための資金」であることを明確に伝えると、案内がスムーズになります。
教育支援資金や不動産担保型生活資金も同じ制度の一部ですが、それぞれ対象となる用途や世帯の要件が異なります。自分の状況がどの資金区分に該当するかを自己判断せず、まずは窓口で状況を伝えた上で、適した資金区分を案内してもらうことをおすすめします。
厚生労働省の資料によれば、いずれの資金区分でも、貸付とあわせて民生委員による相談支援が行われる点は共通しています。これは、生活福祉資金貸付制度が単なる金銭の貸し借りではなく、世帯の生活再建そのものを支援する制度として設計されているためです。融資を「一時しのぎ」ではなく「生活を立て直すための一歩」として捉え直すと、窓口への相談のハードルも下がりやすくなります。
8. まとめ
- 介護費用が払えないとき、選択肢は融資だけでなく、自己負担を下げる軽減制度の確認や施設側との相談も含まれます
- 生活福祉資金貸付制度(福祉資金)は、連帯保証人ありなら無利子、なしでも年1.5%という低利の公的制度です
- 据置期間は貸付日から6ヶ月以内、償還期間はその後5年以内という返済猶予が設けられています
- 融資を検討する前に、高額介護サービス費など自己負担そのものを下げる軽減制度が使えないか確認する余地があります
介護費用が払えないという不安は、一人で抱え込みやすい問題です。しかし、実際には公的な融資制度や負担軽減の仕組みが用意されており、まず窓口に相談することから道が開けます。融資・軽減制度・施設側との相談という3つの選択肢を、順番を守って検討することが、無理のない解決につながります。
焦って高金利の借り先を選ぶ前に、公的な選択肢を知っておくことが、家計と生活を守る第一歩になります。介護は長期にわたることも多いため、早い段階で使える制度を把握しておくことが、後々の安心にもつながります。
9. よくある質問
9.1 Q. 生活福祉資金貸付制度は誰でも借りられますか。
A. 低所得世帯・障害者世帯・高齢者世帯が対象で、世帯の要件を満たす必要があります。具体的な基準は自治体・社協ごとに確認が必要です。
9.2 Q. 連帯保証人がいない場合、借りられませんか。
A. 連帯保証人がいなくても借りることは可能です。ただし利子が年1.5%になります(連帯保証人ありの場合は無利子)。
9.3 Q. 申し込みから借入まで、どのくらい時間がかかりますか。
A. 審査の期間は世帯の状況や必要書類の準備状況によって異なります。緊急を要する場合は窓口に早めに相談することが大切です。
9.4 Q. 生活福祉資金貸付制度と高額介護サービス費は同時に使えますか。
A. はい。高額介護サービス費で自己負担を下げたうえで、それでも不足する分を生活福祉資金貸付制度で補うという併用が可能です。両方の制度を組み合わせることで、無理のない範囲に借入額を抑えやすくなります。
9.5 Q. 生活福祉資金貸付制度と総合支援資金の申し込み窓口は同じですか。
A. はい。どちらもお住まいの市区町村の社会福祉協議会が窓口です。用途によって対応する資金区分が異なるだけで、相談先自体は共通しています。まずは介護費用が目的であることを伝えたうえで相談すると、案内がスムーズです。
9.6 Q. 融資を申し込んだあと、返済が難しくなったらどうすればよいですか。
A. 償還期限内であっても、収入や生活状況が変わった場合は、社会福祉協議会に相談することができます。一人で抱え込まず、状況が変わった時点で早めに窓口に伝えることが、無理のない返済につながります。
9.7 Q. 高額介護サービス費の申請には期限がありますか。
A. はい。高額介護サービス費の払い戻しを受けるための申請には、原則としてサービスを利用した月の翌月から2年以内という期限が設けられています。期限を過ぎると払い戻しを受けられなくなるため、対象になる可能性がある場合は早めに申請することをおすすめします。
多くの自治体では、初回の申請後は2回目以降も同じ口座に自動的に振り込まれる運用になっていますが、取り扱いは自治体によって異なるため、詳細はお住まいの自治体にご確認ください。


参考資料
齊藤 慧


