3. 地域差はなぜ生まれる?厚生年金の受給額が決まるしくみ
厚生年金の受給額の計算には、現役時代の報酬(給与や賞与)と、年金加入期間が使われるため、個人差が出やすいしくみです。
厚生年金の報酬比例部分は、以下の計算式の合計で決まります。
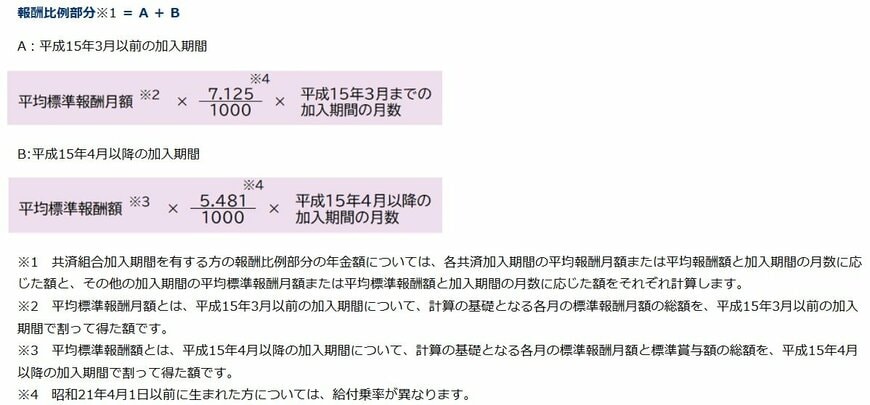
- A(2003年3月以前):平均標準報酬月額×7.125/1000×2003年3月までの加入期間の月数
- B(2003年4月以降):平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数
厚生年金の受給額は、現役時代の報酬と加入期間の長さによって決まります。このしくみが、都道府県ごとの平均年金額の差に直結しています。
都市部では賃金水準が高い傾向があり、また、地域によって自営業や共働き世帯の比率も異なります。
こうした現役時代の働き方の違いが、年金の平均年金月額の差として表れているのです。
4. 国民年金の都道府県別平均は5万〜6万円台。全国平均は5万9431円
国民年金(老齢基礎年金)の受給額は、保険料を納付した月数で決まります。そのため、厚生年金に比べて、個人差や男女差、そして地域による格差は大きくありません。
参考として、国民年金(老齢基礎年金)の都道府県別平均年金月額を見てみましょう。
4.1 都道府県別「国民年金(老齢基礎年金)」の平均年金月額
- 北海道:5万8435円
- 青森県:5万7137円
- 岩手県:6万720円
- 宮城県:5万9532円
- 秋田県:5万9147円
- 山形県:6万827円
- 福島県:5万9922円
- 茨城県:5万9395円
- 栃木県:5万9544円
- 群馬県:6万564円
- 埼玉県:5万9007円
- 千葉県:5万9354円
- 東京都:5万8313円
- 神奈川県:5万9342円
- 新潟県:6万1957円
- 富山県:6万2989円
- 石川県:6万1923円
- 福井県:6万2290円
- 山梨県:5万9275円
- 長野県:6万2030円
- 岐阜県:6万1248円
- 静岡県:6万1150円
- 愛知県:6万34円
- 三重県:6万1403円
- 滋賀県:6万1172円
- 京都府:5万8206円
- 大阪府:5万7122円
- 兵庫県:5万9138円
- 奈良県:5万8961円
- 和歌山県:5万7784円
- 鳥取県:6万1502円
- 島根県:6万2287円
- 岡山県:6万1564円
- 広島県:6万991円
- 山口県:6万1120円
- 徳島県:5万8797円
- 香川県:6万1718円
- 愛媛県:5万9792円
- 高知県:5万7926円
- 福岡県:5万8300円
- 佐賀県:6万1084円
- 長崎県:5万8617円
- 熊本県:5万9907円
- 大分県:5万8397円
- 宮崎県:5万9234円
- 鹿児島県:5万9659円
- 沖縄県:5万4217円
- その他:3万785円
国民年金(老齢基礎年金)の受給額は、5万円から6万円台が中心で、全国平均は5万9431円です。
この金額だけで老後の生活費をまかなうのは、現実的に厳しいと感じる人も多いでしょう。
そのため、厚生年金の上乗せがない自営業者やフリーランスの方などは特に、現役時代から計画的な資産形成を始めることが大切です。
5. まとめにかえて
今回は、厚生年金の平均年金月額を都道府県別に確認してきました。
全体の平均は15万289円。都道府県別では神奈川県の17万457円が最も高く、青森県の12万8129円が最も低く、その差は月4万円以上、年間では50万円を超えます。一方で国民年金は5万〜6万円台に収まり、地域差は大きくありませんでした。
この差は住む場所そのものではなく、現役時代の報酬と加入期間の違いが表れたものです。つまり、平均や地域の順位を見ても、ご自身が受け取る額は分かりません。
実際の年金の見込み額は、「ねんきんネット」や「ねんきん定期便」で確認できます。
まずはいくら年金を貰える見込みがあるのか、知るところから始めてみましょう。そのうえで、年間の固定費や生活費と見比べ、不足する額を今からどう準備しておくか考える必要があります。
老後のための資産形成に関するご相談でも、出発点はまず「いくら足りないのか」を把握するところからになります。
不足が見えたときの選択肢としては、NISAやiDeCoといった税制優遇制度の活用、家計の見直し、長く働いて厚生年金の加入期間を延ばすことなどが挙げられます。
平均額や都道府県の順位は、あくまで全体の姿を知るための目安です。まずはご自身の見込み額を確かめるところから始めてみてはいかがでしょうか。
参考資料
橋本 優理