

2. 判定は2段階に分かれ、算定式は自治体で違う
総務省が示すのは考慮される要素までです。実際の判定は均等割と所得割のどちらが非課税になるのかで段階が分かれ、算定式は自治体によって変わります。
判定の仕組みは、LIMOの記事「住民税非課税世帯の条件とは?金額だけでなく「本人非課税」と「世帯非課税」の2段階の判定基準を仕組みから解説」から要点を借りて確認します。
2.1 非課税になるパターンは大きく3つ
まず入口の分かれ方です。
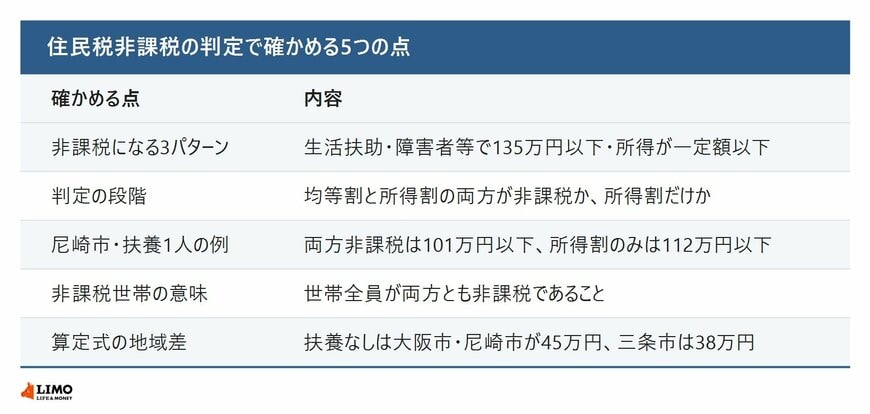
同記事によると、総務省が示す「一定の事由」は大きく3つのパターンに分かれ、多くの自治体が同じ枠組みで説明しています。同記事は大阪市・尼崎市の令和8年度課税分以降の案を挙げ、次の3つのいずれかに該当すると住民税が非課税になるとしています。
1つ目は、その年の1月1日現在で生活保護法の生活扶助を受けている場合です。医療扶助など他の扶助のみでは該当しません。
2つ目は、障害者・未成年者・寡婦・ひとり親で、前年の合計所得金額が135万円以下(給与所得者の場合、年収204万3999円以下)の場合です。
3つ目は、前年の合計所得金額が一定額以下の場合です。扶養親族等がいなければ合計所得45万円以下、いる場合は「35万円×人数+21万円+10万円」以下が基準になります。
出所:LIMO「住民税非課税世帯の条件とは?金額だけでなく「本人非課税」と「世帯非課税」の2段階の判定基準を仕組みから解説」
1つ目で注意が必要なのは、生活扶助を受けている場合が対象で、医療扶助など他の扶助のみでは該当しないという点です。生活保護を受けていれば自動的に非課税、という整理ではありません。
2.2 「所得割だけ非課税」というもう1段階がある
この3つは、実は片方の段階の条件です。
同記事によると、上の3パターンは所得割・均等割ともに非課税になる条件で、住民税の非課税判定にはもう1段階手前があります。
尼崎市の案では、均等割と所得割の両方が非課税になる基準(扶養親族がいる場合)を「35万円×人数+31万円」以下としています。
一方で、所得割だけが非課税になる基準は、扶養親族がいる場合「35万円×人数+42万円」以下、扶養親族がいない場合は「45万円」以下と、別に定められています。
出所:LIMO「住民税非課税世帯の条件とは?金額だけでなく「本人非課税」と「世帯非課税」の2段階の判定基準を仕組みから解説」
同記事が挙げる尼崎市の扶養1人のケースでは、均等割・所得割ともに非課税になる基準が35万円かける2人に31万円を足した101万円以下、所得割のみ非課税になる基準が35万円かける2人に42万円を足した112万円以下です。合計所得がこの2つの基準の間にある人は、均等割は課税されるものの所得割は非課税という状態になります。
住民税非課税世帯と呼ばれるのは、世帯全員が均等割・所得割ともに非課税である場合だと同記事は整理しています。1人でも両方非課税に達していない人がいれば、その世帯は非課税世帯になりません。
2.3 本人非課税と世帯非課税は、給付金の対象判定で効いてくる
この2段階は書類の読み方に関わります。
同記事は、ある年度の給付金は住民税非課税世帯を対象にしていても、別の制度は本人が非課税であることだけを条件にしている場合があると指摘しています。読み方を誤れば、対象と思い込んで準備をしていなかったり、対象外と思い込んで申請を見送ったりすることが起こり得ます。
防衛策として挙げられているのは、案内文書の対象条件が本人非課税なのか世帯全員が非課税なのかを文言で確認することです。世帯の中に一定以上の収入がある家族が1人でもいると、その家族分だけで世帯全体の判定が崩れることがあるためです。
2.4 障害者・未成年者・寡婦・ひとり親には135万円の別枠がある
3パターンのうち2つ目には、独自の条件があります。
同記事によると、障害者・未成年者・寡婦・ひとり親に当たる場合の前年の合計所得金額135万円以下という基準は、通常のボーダーラインとは別枠で用意されている点が特徴です。
この特例の対象になる未成年者の定義は、2022年4月の民法改正を受けて変わっています。同記事は岡山市の案を引き、成年年齢が20歳から18歳に引き下げられたことに伴い対象年齢も20歳未満から18歳未満に変更され、令和5年度分から賦課期日である1月1日現在で18歳未満であることが基準になったとしています。
見落としやすいのは、未婚であることが条件に含まれている点だと同記事は指摘しています。年齢だけを見て18歳未満だから該当すると判断すると、実際の要件とずれる場合があります。自分が当てはまるかどうかは、お住まいの市区町村の案内で確かめてください。
2.5 算定式は級地区分で違い、令和8年度は収入側の上限が動いた
自治体差も押さえておきます。
同記事によると、扶養親族がいない場合は合計所得45万円以下という基準は全国共通ではなく、生活保護基準の地域差である級地区分に応じて自治体ごとに算定式が設定されています。大阪市・尼崎市の案では45万円以下ですが、新潟県三条市の案では38万円以下とされ、扶養親族がいる場合の算定式も係数が異なります。
この差の作りは、総務省の資料に示されています。均等割の非課税限度額は、基本額35万円に世帯人員数を掛けた額に10万円を足し、同一生計配偶者または扶養親族がいる場合は加算額21万円を足した額が基準です。世帯人員数は本人、同一生計配偶者、扶養親族の合計数を指します。
そのうえで基本額と加算額に、生活保護基準の級地区分に応じた率を掛けた額を基準として、各自治体が条例で設定します。率は1級地が1.0、2級地が0.9、3級地が0.8です。独身なら35万円に10万円を足した45万円が1級地、35万円に0.8を掛けた28万円に10万円を足した38万円が3級地になり、大阪市と三条市の差はここから出ています。
年度による動きもあります。同記事は、令和8年度分から給与所得控除の最低保障額が55万円から65万円に引き上げられたため、合計所得の基準額そのものは変わっていなくても、同じ基準を満たす給与収入の上限は10万円分上がると整理しています。
住民税は前年の所得で判定するため、1ページ目で触れた最低保障額74万円という水準は令和8年中の所得に適用されるものです。住民税の判定に反映されるのはその翌年度分からになります。
一方で、障害者・未成年者・寡婦・ひとり親の135万円の基準については、給与収入換算で204万3999円以下という基準が複数の自治体案で変更なしとされています。同じ改正でも、基準の種類によって影響の出方が違うという指摘です。
3つのパターン、2つの段階、そして自治体ごとの算定式まで確かめることになります2/2
出所:LIMO「住民税非課税世帯の条件とは?金額だけでなく「本人非課税」と「世帯非課税」の2段階の判定基準を仕組みから解説」をもとにLIMO編集部作成
3. 税額の仕組みと、判定の段階を分けて確かめる
ここまで、個人住民税の税額の仕組みと、非課税判定の段階を見てきました。
税額の側は、所得割が10パーセント、定額の均等割が4000円で、これに森林環境税1000円が併せて徴収されるという形です。控除額は所得税より小さいものが多く、基礎控除は最高43万円、扶養控除は33万円、特定扶養控除は45万円です。
判定の側は、均等割・所得割ともに非課税になる段階と、所得割だけが非課税になる段階の2つに分かれます。住民税非課税世帯と呼ばれるのは世帯全員が前者に当たる場合で、均等割の非課税限度額は基本額35万円かける世帯人員数に10万円を足し、扶養等がいれば加算額21万円を足した額に、級地区分の率1.0・0.9・0.8を掛けて条例で決まります。障害者・未成年者・寡婦・ひとり親には合計所得135万円以下という別枠があり、未成年者は18歳未満かつ未婚が条件です。
確かめるときは、案内文書の条件が本人非課税か世帯全員の非課税かを文言で読み分けたうえで、自分の自治体の算定式に当てることになります。実際の算定式と自分の世帯構成での判定は、お住まいの市区町村の税務課にご確認ください。

参考資料
- 総務省「地方税制度|個人住民税」(やさしい地方税)
- 総務省「地方税制度|個人住民税」(地方税の概要)
- LIMO「住民税非課税世帯の条件とは?金額だけでなく「本人非課税」と「世帯非課税」の2段階の判定基準を仕組みから解説」
LIMO編集部社会保障解説班


