
住民税が非課税になる収入はいくらまでなのか。金額の目安だけを探しても、自分に当てはまるかどうかは決まりません。
総務省によると、個人住民税には所得に応じた負担を求める所得割と、所得にかかわらず定額の負担を求める均等割があります。非課税の制度では、生活できるように養っている家族の有無や人数、所得金額などが考慮されるとされています。
この記事では税額が2つの部分から成り立つ仕組みと、非課税の判定で何が見られるのかを確認したうえで、実際の判定が2段階に分かれていることと自治体による差を見ていきます。
1. 【個人住民税】均等割4000円と所得割10%の2本立て。非課税で見るのは扶養家族と所得金額
納める額は1つの計算では出ません。性格の違う2つの部分に分かれているところから確かめます。
1.1 所得割の税率は10%で、内訳は住む市によって変わる
まず所得に応じた部分です。
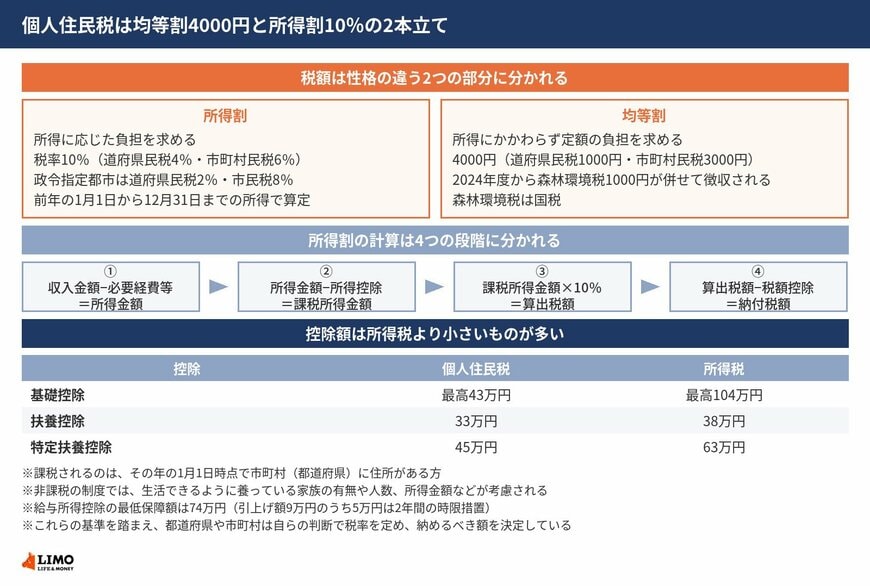
総務省によると、所得割の税率は所得に対して10%で、道府県民税が4%、市町村民税が6%とされています。ただし政令指定都市については、道府県民税が2%、市民税が8%になります。
合計は同じ10%ですが、内訳は住んでいる市によって変わります。所得割は前年の1月1日から12月31日までの所得で算定されます。
1.2 均等割は4000円で、森林環境税1000円が併せて徴収される
次に定額の部分です。
均等割は、個人住民税は「地域社会の会費」的なものであるとして負担を求める性格を反映したもので、その税額は4000円とされています。内訳は道府県民税が1000円、市町村民税が3000円です。
加えて2024年度からは、森林の整備に必要な費用を確保するため、個人住民税均等割と併せて森林環境税が1000円徴収されます。森林環境税は国税で、住民税とは別の税です。
1.3 これらの額は市町村が自ら定めている
示されている数字は基準です。
総務省は、これらの基準を踏まえ、都道府県や市町村は自らの判断で税率を定め、納めるべき額を決定していると注記しています。10%と4000円は、全国どこでも同じ額が決まっているという意味ではありません。
また道府県民税には、所得割・均等割のほかにも、株式の配当などによる利益についても課税の対象とするものがあります。利子割、配当割、株式等譲渡所得割の3つです。
1.4 見るのは1月1日の住所と、前年の所得
いつの状態で判定するかも決まっています。
課税の対象になるのは、その年の1月1日の時点でその市町村に住所を置いている方です。一方で所得割の算定に使うのは、前年の1月1日から12月31日までの所得になります。
今年の収入ではなく前年の収入で、今年の1月1日の住所地に納める形になります。年の途中で引っ越しても、その年の納付先は変わりません。
1.5 非課税では扶養家族の有無・人数と所得金額が考慮される
課税されない場合の考え方も示されています。
総務省は、低所得者層の負担を考慮し、一定の事由に該当する方については税負担を求めることは適当ではないとして課税対象から外れる、としています。そしてこのような非課税の制度では、生活できるように養っている家族の有無や人数、所得金額などが考慮されると説明しています。
つまり所得金額だけで決まるわけではありません。扶養している家族が何人いるかによって、同じ所得でも結果が変わります。
1.6 所得割の計算は4つの段階に分かれる
所得割がどう出るのかを順に追えます。
総務省の説明では、まず前年中の収入金額から必要経費等を差し引いた所得金額を算出し、次に所得金額から基礎控除や扶養控除等の所得控除を引いて課税所得金額を求めます。
その課税所得金額に比例税率である10%を掛けて税額を求め、最後に計算された税額から税額控除を引きます。収入金額、所得金額、課税所得金額はそれぞれ別の段階の数字で、混ぜて使うことはできません。
1.7 控除額は所得税より小さいものが多い
控除の大きさにも差があります。
所得控除の種類は基本的に所得税と同様です。しかし個人住民税が「地域社会の会費」的な性格を持つことから、所得税の方が個人住民税よりも控除額が大きいものが多くなっています。
総務省の資料では、基礎控除は個人住民税が最高43万円に対して所得税は最高104万円、扶養控除は33万円に対して38万円、特定扶養控除は45万円に対して63万円と示されています。所得税がかからない収入でも住民税はかかる、という状況はこの差から生まれます。
ただしこれらの額は、いまの時点の水準です。所得税の基礎控除の最高104万円には期限付きの上乗せが含まれています。また同じ資料は、所得税と住民税で共通する所得計算の側にある給与所得控除についても、最低保障額74万円の引上げ幅9万円のうち5万円は2年間の時限措置だと注記しています。
1.8 納め方は普通徴収と特別徴収の2通り
納付の方法も確かめておきます。
普通徴収は、市町村が納税義務者から申告された所得などに基づき確定した税額を納税通知書に記載して送付し、納税義務者がその通知書に従って納める方法です。特別徴収は、給与の支払をする会社などが納税義務者から税金を徴収して、代わりに納める方法です。
会社員については原則として、特別徴収税額通知が会社と会社経由で会社員に送付され、会社がその会社員の個人住民税を給与から天引きして市町村に納めることになります。自分の額を確かめる書類が届く経路が、勤め方で変わります。
1.9 「一定の事由」の中身は、自治体側に置かれている
ここまでで税額の仕組みと、非課税で考慮される要素は分かります。
残るのは、その一定の事由が具体的にどう書かれているかです。総務省のページは考慮される要素までを示しており、扶養親族の人数に応じた具体的な算定式は、各市町村が公開しています。
そして判定は1本の線ではありません。均等割と所得割のどちらが非課税になるのかで段階が分かれ、本人が非課税なのか世帯全員が非課税なのかでも意味が変わります。算定式そのものが自治体によって違う点まで含めて確かめておきます。
なお、非課税判定の2段階の仕組みと自治体ごとの算定式の違いについては、LIMOの記事「住民税非課税世帯の条件とは?金額だけでなく「本人非課税」と「世帯非課税」の2段階の判定基準を仕組みから解説」より一部を引用・参照しています。