

2. 退職金そのものに社会保険料はかからない。ただし前払いと離婚では話が変わる
任意継続の保険料は退職時の2倍になりますが、受け取る退職金の側はどうなのか。ここには決まったルールがあります。
退職金と社会保険料の関係は、LIMOの記事「退職金から「社会保険料」が引かれるケースとは?知っておきたい企業経理の裏側」から要点を借りて確認します。
2.1 一括で支払われる退職金は徴収の対象外
まず原則からです。
平成15年10月1日付けのいわゆる退職金の前払いに係る社会保険料の取扱いについてという通達は、退職を事由に支払われる退職金であって、退職時に支払われるもの又は事業主の都合等により退職前に一時金として支払われるものについては、従来どおり健康保険法に規定される報酬又は賞与には該当しないものと取り扱うとしています。厚生年金保険制度においても同様であるとも添えられています。
健康保険法および厚生年金保険法において、労働の対償として実質的に支給されるものが「報酬」と定義されます。
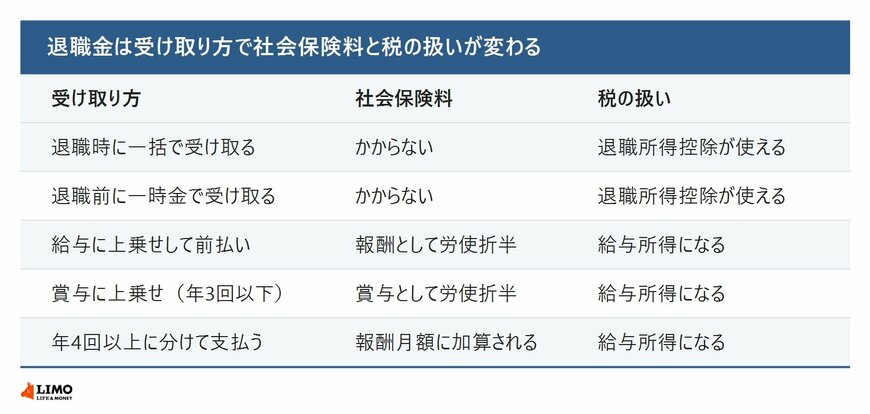
定年退職時などに一括で支払われる通常の退職金は、健康保険・厚生年金保険の社会保険料や、雇用保険料はかかりません。これらは法令や保険の計算ルール(標準報酬月額・賞与の定義)において、毎月の給与や賞与とは異なり、保険料の徴収対象外として明確に除外されているためです。
出所:LIMO「退職金から「社会保険料」が引かれるケースとは?知っておきたい企業経理の裏側」
1ページ目で見た任意継続の保険料は退職時の標準報酬月額で決まりますが、退職金の額そのものはこの計算に入ってきません。
2.2 前払いにすると報酬に算入される
ところが受け取り方が変わると、扱いも変わります。
近年、将来の退職金負担を減らすため、退職金を定年時ではなく「毎月の給与やボーナスに上乗せして支払う(前払い退職金制度)」ケースが増えています。
しかし、厚生労働省の通達などによれば、在職中に退職金相当額を給与に上乗せして支払う場合、それは「労働の対償としての性格が明確」であるため、一般保険料の算定基礎となる賃金総額(報酬)に算入されると明記されています。
その結果、上乗せされた金額に対して社会保険料(労使折半)が賦課され、標準報酬月額の等級が上がる可能性があります。さらに税制上も「給与所得」となるため、大きな非課税枠がある「退職所得控除」が使えません。
出所:LIMO「退職金から「社会保険料」が引かれるケースとは?知っておきたい企業経理の裏側」
通達の文言では、退職金相当額の全部又は一部を給与や賞与に上乗せするなど前払いされる場合は、労働の対償としての性格が明確であり、被保険者の通常の生計にあてられる経常的な収入としての意義を有することから、原則として報酬又は賞与に該当するとされています。
支給時期が不定期である場合についても賞与として取り扱い、これが年間4回以上支払われているものであれば、報酬として通常の報酬月額に加算して取り扱うことも示されています。回数によって、賞与の側に入るか毎月の報酬の側に入るかが分かれる形です。
2.3 受け取り方そのものが移り変わっている
そもそも退職金の形が変わってきています。
日本の「退職金」のあり方は、大きな過渡期にあります。終身雇用の見直しに伴い、伝統的な退職一時金から「確定拠出年金(DC)」や、毎月の給与に上乗せする「前払い退職金」への移行を進める企業もあります。
ここで個人が注意すべきは、「受け取り方」が変わるだけで社会保険料の負担義務が発生したり、退職所得控除という手厚い非課税枠が使えなくなったりする点です。
出所:LIMO「退職金から「社会保険料」が引かれるケースとは?知っておきたい企業経理の裏側」
自分の勤め先がどの形なのかは、退職金規程で確かめることになります。給与明細に退職金相当額の項目が立っていれば、前払いの形に当たります。
2.4 離婚のときは未支給分も対象になりうる
まだ受け取っていない退職金にも論点があります。
まだ退職前であっても、近い将来に退職金が支払われる可能性(蓋然性)が高いと判断された場合、未支給の退職金も財産分与の対象と判断される場合があります。
退職金の全額が半分になるわけではありません。財産分与の対象となるのは、「婚姻期間(同居期間)に相当する部分」のみです。(例:勤続30年のうち、婚姻期間が15年であれば、退職金全体の「半分」が夫婦の共有財産とみなされ、それを原則2分の1ずつで分割します。)
出所:LIMO「退職金から「社会保険料」が引かれるケースとは?知っておきたい企業経理の裏側」
勤続年数のうち婚姻期間が占める割合で切り出し、その部分を分けるという考え方です。個別の判断になるため、実際の扱いは弁護士等にご確認ください。
3. 退職の前に、保険料の見当をつけておく
ここまで、任意継続の期限と保険料の決まり方、そして退職金と社会保険料の関係を見てきました。
任意継続の手続きは退職日の翌日から20日以内で、加入には退職日までの被保険者期間が継続して2か月以上あることが必要です。保険料は事業主負担分も負担するため退職時の2倍ですが、標準報酬月額には上限があり、令和8年度は32万円です。この上限は毎年度見直されます。住む都道府県が変わる場合も、2倍にはなりません。
一方、定年退職時などに一括で支払われる通常の退職金には、健康保険・厚生年金保険の社会保険料や雇用保険料はかかりません。ただし前払い退職金として毎月の給与に上乗せされる形だと、平成15年の通達により報酬又は賞与に該当し、保険料の対象になります。離婚する場合には、未支給の退職金のうち婚姻期間に相当する部分が財産分与の対象と判断されることもあります。
退職後に払う保険料は、在職中の標準報酬月額で決まります。退職の見通しが立った段階で、任意継続と国民健康保険のどちらが安いのかを、それぞれの窓口で試算してもらうのが確実です。

参考資料
- 全国健康保険協会「任意継続」
- 全国健康保険協会「【健康保険】令和8年度の任意継続被保険者の標準報酬月額の上限について」
- 全国健康保険協会「給付と手続き」
- 厚生労働省「いわゆる退職金の前払いに係る社会保険料の取扱いについて」(平成15年10月1日 庁保険発第1001001号・保保発第1001002号)
- LIMO「退職金から「社会保険料」が引かれるケースとは?知っておきたい企業経理の裏側」
- LIMO「住民税非課税世帯、年収の目安はいくら?「住民税非課税」と「生活保護」の違いも解説」
LIMO編集部社会保障解説班


