
会社を辞めたあと、健康保険をどうするかを決める時間はあまり残されていません。
全国健康保険協会(協会けんぽ)によると、任意継続の手続きは退職日の翌日から20日以内に済ませる必要があります。
この記事では20日以内という期限と保険料の決まり方を確認したうえで、退職金そのものに保険料がかからない理由と、受け取り方や離婚によって扱いが変わる場面を見ていきます。
1. 【任意継続】退職日の翌日から20日以内が期限
退職後の健康保険には選択肢があり、そのうち任意継続だけに短い期限がついています。
1.1 退職後の健康保険は3つの選択
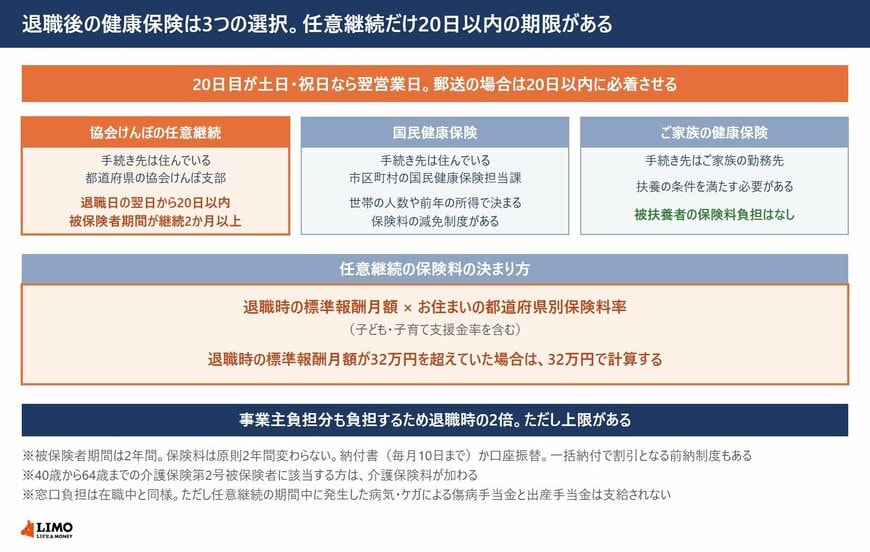
協会けんぽは、退職後の健康保険として3つを挙げています。
健康保険任意継続、国民健康保険、ご家族の健康保険(被扶養者)です。毎月納める保険料などを比較のうえ、選んだ健康保険で手続きすることになります。
手続き先はそれぞれ違います。任意継続は住んでいる都道府県の協会けんぽ支部、国民健康保険は住んでいる市区町村の国民健康保険担当課、家族の健康保険は家族の勤務先です。
1.2 加入条件は2つ、期限は20日以内
任意継続に入るには、2つの条件を満たす必要があります。
1つは退職日までに被保険者期間が継続して2か月以上あること、もう1つは退職日の翌日から20日以内に手続することです。
提出するのは「健康保険任意継続被保険者資格取得申出書」で、住んでいる都道府県の協会けんぽ支部へ出します。20日目が土日、祝日の場合は翌営業日です。郵送で申請する場合は、20日以内に到着するよう送る必要があります。
1.3 保険料は2倍。ただし標準報酬月額に上限がある
保険料が上がるのは、負担する人が変わるためです。
在職中は事業主と被保険者が半分ずつ負担していますが、退職後は事業主負担分も負担することになります。そのため退職時の健康保険料の2倍になります。
算出方法は、退職時の標準報酬月額にお住まいの都道府県別保険料率(子ども・子育て支援金率を含む)を掛けたものです。ただし退職時の標準報酬月額が32万円を超えていた場合は、標準報酬月額は32万円で計算します。
この32万円は令和8年度の額です。任意継続の標準報酬月額は健康保険法により、資格を喪失した時の標準報酬月額と、前年9月30日時点における全ての協会けんぽの被保険者の標準報酬月額の平均額から求めた標準報酬月額の、どちらか少ない額と規定されています。後者は毎年度見直されるため、上限も年度ごとに動きます。
協会けんぽの令和7年12月のお知らせによると、令和7年9月30日時点における全ての協会けんぽの被保険者の標準報酬月額の平均額は31万8100円で、これが標準報酬月額の第23級である32万円に該当するという計算です。退職の年によって上限額は変わるため、実際の額はその年度のお知らせで確かめてください。
つまり在職中の給与が高かった方ほど、2倍にならずに済む形になります。なお40歳から64歳までの介護保険第2号被保険者に該当する方は、介護保険料が加わります。
協会けんぽはもう1つ、お住まいの都道府県と退職前に加入されていた協会けんぽの都道府県が異なる場合等は、2倍した額とならない場合があるとしています。保険料率は都道府県ごとに違うため、退職を機に引っ越す場合は転居先の率で計算されることになります。
1.4 受けられる給付は在職中とほぼ同じ
保険料が上がる一方で、給付の側は大きく変わりません。
医療機関等での窓口負担は、在職中と同様の負担割合です。給付も原則として在職中と同様のものを受けられます。
ただし傷病手当金と出産手当金には条件がつきます。在職中から継続して給付されている場合に限り、引き続き申請できるという扱いです。
任意継続被保険者期間中に新しく発生した病気・ケガによる傷病手当金と、この期間中の出産手当金は支給されません。休業中の収入の保障という点では、在職中と同じではないということです。資格を喪失したあとの傷病手当金・出産手当金の要件は、協会けんぽの「給付と手続き」にある各給付のページで案内されています。
1.5 期間は2年間、保険料は原則2年間変わらない
入ったあとの期間も決まっています。
任意継続の被保険者期間は2年間です。ただし、就職して他の健康保険の被保険者資格を取得したとき、保険料を納付期限までに納付しなかったとき、後期高齢者医療制度の被保険者資格を取得したとき、亡くなったとき、任意継続被保険者でなくなることを希望する旨を申し出たときの5つに当たる場合は、2年を待たずに資格を喪失します。
保険料は原則2年間変わりません。ただし保険料率が変更される場合などは除かれるため、都道府県の率が改定されれば保険料も動きます。納付は納付書による毎月10日までの納付と口座振替があり、一括して納付すると割引となる前納制度もあります。
なお保険料を納付した際に発行される領収証書は、確定申告時に必要になります。再発行はできないため、紛失しないよう保管してください。
3つの選択のどれが有利かは、前年の所得や世帯の人数によって変わります。国民健康保険の保険料額は市区町村によって異なりますので、比べるときはそれぞれの窓口にご確認ください。
退職した年の翌年は、前年の所得をもとに住民税や国民健康保険料が決まります。退職後の年収がどのあたりに落ちるのかの目安は、LIMOの記事「住民税非課税世帯、年収の目安はいくら?「住民税非課税」と「生活保護」の違いも解説」で確認できます。
なお、退職金と社会保険料の関係については、LIMOの記事「退職金から「社会保険料」が引かれるケースとは?知っておきたい企業経理の裏側」から一部を引用・参照しています。